Guia Prático de Câmbio Transfronteiriço: Como o Dinheiro Realmente se Move pelo Mundo

Harrison Mann
,
Head of Growth

Digamos que uma empresa americana em Ohio queira mover US$ 10 milhões para Stuttgart, na Alemanha.
Alguém no setor de contas a pagar abre seu portal bancário, insere os detalhes da transação e clica em enviar. Um número de referência aparece e, no que diz respeito a essa pessoa, o dinheiro está a caminho.
Mas o que significa "a caminho"?
O importante a reconhecer é que a moeda física na conta da empresa nunca sai de Ohio. Esses dólares não serão transportados de avião para lugar nenhum e nunca tocarão o solo alemão.
O que eventualmente chegará são euros que já estavam na Europa antes do início do pagamento. Levar esses euros nos últimos metros até a conta do fornecedor pode levar apenas alguns minutos, mas, no pior dos casos, pode levar a maior parte de alguns dias.
Isso acontece porque, para "chegar", eles devem primeiro ser processados por uma sequência misteriosa de mensagens, verificações regulatórias e instituições pré-financiadas.
Uma história bastante complexa que começa dentro do banco da empresa de Ohio.
Um Sistema de Mensagens de Décadas Chamado SWIFT
Quando um pagamento é enviado, o banco de origem deve primeiro debitar a conta em dólares da empresa. O sistema do banco registra o evento e o saldo da conta da empresa diminui de acordo. Os dólares em si não vão a lugar nenhum, tornam-se do banco, registrados agora como uma obrigação que ele carrega.
O próximo passo do banco é enviar uma mensagem. Essa mensagem viaja pela SWIFT, uma cooperativa de propriedade dos próprios bancos que, apesar de estar no centro de toda história internacional, não movimenta fundos de forma alguma — esta é provavelmente a parte mais incompreendida do câmbio internacional. Tudo o que a SWIFT faz, tudo o que a SWIFT pode fazer, é transmitir instruções.
A instrução específica que sai de Ohio é, na antiga abreviação, um MT103: pague a este beneficiário, este valor, com estes detalhes (discutiremos isso mais adiante, as coisas mudaram). Essa frase é a única coisa que realmente cruza a fronteira.
E assim que isso acontece, as coisas podem começar — e frequentemente começam — a ficar mais complicadas.
Contas Nostro, Vostro e o Sistema de Correspondência Bancária
O banco de Ohio que fez a solicitação via SWIFT não mantém euros na Alemanha e não tem canal direto com o banco do fornecedor — instituições menores raramente têm. Para entregar os euros, ele repassa o pagamento a um banco maior que tenha, chamado de correspondente, que mantém contas em euros na Europa e um relacionamento permanente com o lado alemão da transação.
Essa conta em euros é de onde vem o dinheiro do fornecedor. Nos livros do banco correspondente, a conta é chamada de nostro, latim bancário para nosso: nosso dinheiro, mantido em seu banco.
Do ponto de vista do banco alemão, a mesma conta é uma vostro, sua. Os euros que serão pagos ao fornecedor já estavam nessa conta pré-financiada antes que alguém em Ohio tocasse em um teclado. O que cruzou a fronteira da América foi a permissão para liberá-los. O acerto de contas entre os bancos acontecerá após o fato.
Então, isso já parece um pouco estranho. Um banco na Europa deve manter potencialmente bilhões de euros apenas no caso de alguém em Ohio, Bogotá ou Tóquio solicitá-los, e deve manter esses saldos porque solicitações como essa chegam constantemente.
Esse arranjo deve ser repetido para cada moeda na qual um banco deseja poder realizar pagamentos. Sabendo disso, o estado de repouso do sistema de correspondência bancária entra em foco: somas enormes no agregado, trilhões na maioria das estimativas, paradas e pré-posicionadas em contas ao redor do mundo, rendendo quase nada, esperando sua vez de serem enviadas. O custo de todo esse capital ocioso é embutido no preço que o banco cobra por este serviço.
Mas isso levanta a questão: o que acontece se o banco individual não tiver liquidez disponível suficiente (ou seja, dinheiro) para movimentar uma transação do tamanho solicitado?
A resposta curta é que o banco precisa encontrar o dinheiro, e nenhuma das formas de encontrá-lo é gratuita. Às vezes, o banco simplesmente espera que o dinheiro entre aos poucos, e a transação fica na fila até que o saldo esteja disponível. Nesse caso, uma solicitação que poderia ter levado segundos pode se estender por mais de um dia. Se esperar não for uma opção, o valor faltante é pego emprestado, geralmente de uma linha de crédito intradiária. Se mesmo isso não cobrir o montante, o saldo é transferido para outro banco correspondente.
Não importa qual caminho seja tomado, a empresa em Ohio pagará por isso com tempo e tarifas.
O Custo de Fazer Negócios
Em algum lugar em meio a todas essas transferências, os dólares se tornam euros, e a taxa na qual isso ocorre raramente é a que foi originalmente cotada na tela da empresa. Qualquer conversão cambial carrega uma margem sobre a "taxa média de mercado". O spread aplicado em um pagamento desse tamanho costuma ser o maior custo individual de toda a transação e pode ser extremamente imprevisível.
Cada banco que processa o pagamento tem direito a uma tarifa, e como essas tarifas são distribuídas é determinado por um código de três letras inserido na instrução SWIFT inicial. Sob o formato mais comum, o remetente cobre a tarifa do seu próprio banco e o restante é deduzido do pagamento à medida que ele passa pelo sistema; cada intermediário retira sua tarifa do montante principal e, normalmente, sem registro explícito.
Por causa disso, o fornecedor em Stuttgart pode estar esperando € 8,6 milhões, mas o que realmente chegará é o que sobrar após a dedução dessas transações imprevisíveis.
Isso Também Leva Muito Tempo
Além da imprevisibilidade das tarifas, o próprio pagamento pode demorar para ser liquidado. Para USD para Euro, isso geralmente não acontece, mas para mercados emergentes quase sempre sim (veremos isso mais tarde). O atraso não é o trânsito — nada está em trânsito —, a maior parte do atraso vem de encontrar a liquidez necessária e garantir que ninguém esteja fazendo nada ilegal.
Cada instituição que toca no pagamento deve analisá-lo de acordo com suas próprias listas de sanções e regras de combate à lavagem de dinheiro. Um nome semelhante a um sinalizado ou um valor acima de um limite predefinido pode reter o pagamento para inspeção manual.
Por trás de tudo isso está o problema da reconciliação. Cada instituição mantém seu próprio livro-razão e, antes que os fundos se movimentem, esses livros devem coincidir com os livros de todas as instituições de ambos os lados. Essa correspondência precisa ser exata. Um valor lançado incorretamente, uma referência duplicada, qualquer desvio pode significar fundos perdidos para sempre. Em uma transação cambial, onde cada valor existe em duas moedas simultaneamente, as chances de erro só aumentam.
Depois, há o problema do calendário. Os sistemas que liquidam esses saldos funcionam em horário comercial. Eles normalmente fecham nos fins de semana e observam os feriados de dois países ao mesmo tempo. Um pagamento com muita falta de sorte inserido na sexta-feira em Ohio pode aguardar durante a tarde alemã, depois por todo o fim de semana e ser compensado apenas na manhã de segunda-feira.
Quando esse pagamento é compensado, o banco do fornecedor credita a conta por meio do sistema local de compensação em euros, e só então o dinheiro, finalmente, está lá.
Neste ponto, é fundamental lembrar mais uma vez que os euros que "chegaram" estiveram na Europa o tempo todo, liberados por uma mensagem SWIFT e reconciliados contra uma conta financiada semanas antes. Três ou quatro instituições tocaram na transação, gastaram tempo e cobraram tarifas significativas, tudo essencialmente para mover alguns zeros em seus livros-razão.
Melhorias Insatisfatórias
Nada disso é segredo para o setor, que passou a maior parte de uma década modernizando as engrenagens, pelo menos para transações como a que descrevemos entre as nações do G20. Um banco agora pode acompanhar um pagamento em trânsito da mesma forma que uma transportadora acompanha um pacote. Onde antes essas transações eram opacas, agora há algum nível de transparência.
O próprio padrão de mensagens foi reconstruído para acomodar isso: os formatos MT que transportaram pagamentos por cinquenta anos foram aposentados em novembro passado por um padrão mais robusto. O G20, tratando os pagamentos transfronteiriços lentos e caros como um problema que vale a pena coordenar, estabeleceu novas metas: as tarifas de pagamentos comerciais devem ter média de no máximo um por cento até 2027, e três quartos de todos os pagamentos devem ser creditados em menos de uma hora.
Essas metas não serão alcançadas, como discutimos anteriormente. Já em 2025, o órgão encarregado de acompanhá-las declarou abertamente que era improvável que as melhorias fossem "satisfatórias".
Isso faz sentido, pois os incentivos jogam contra uma mudança rápida. Quanto mais rápido o dinheiro se move pelo sistema, menos tempo ele fica retido e menos tarifas são arrecadadas.
Você pode tentar consertar o que quiser, mas nada realmente mudará enquanto os bancos correspondentes continuarem cobrando sua fatia.
Melhor Cenário Possível
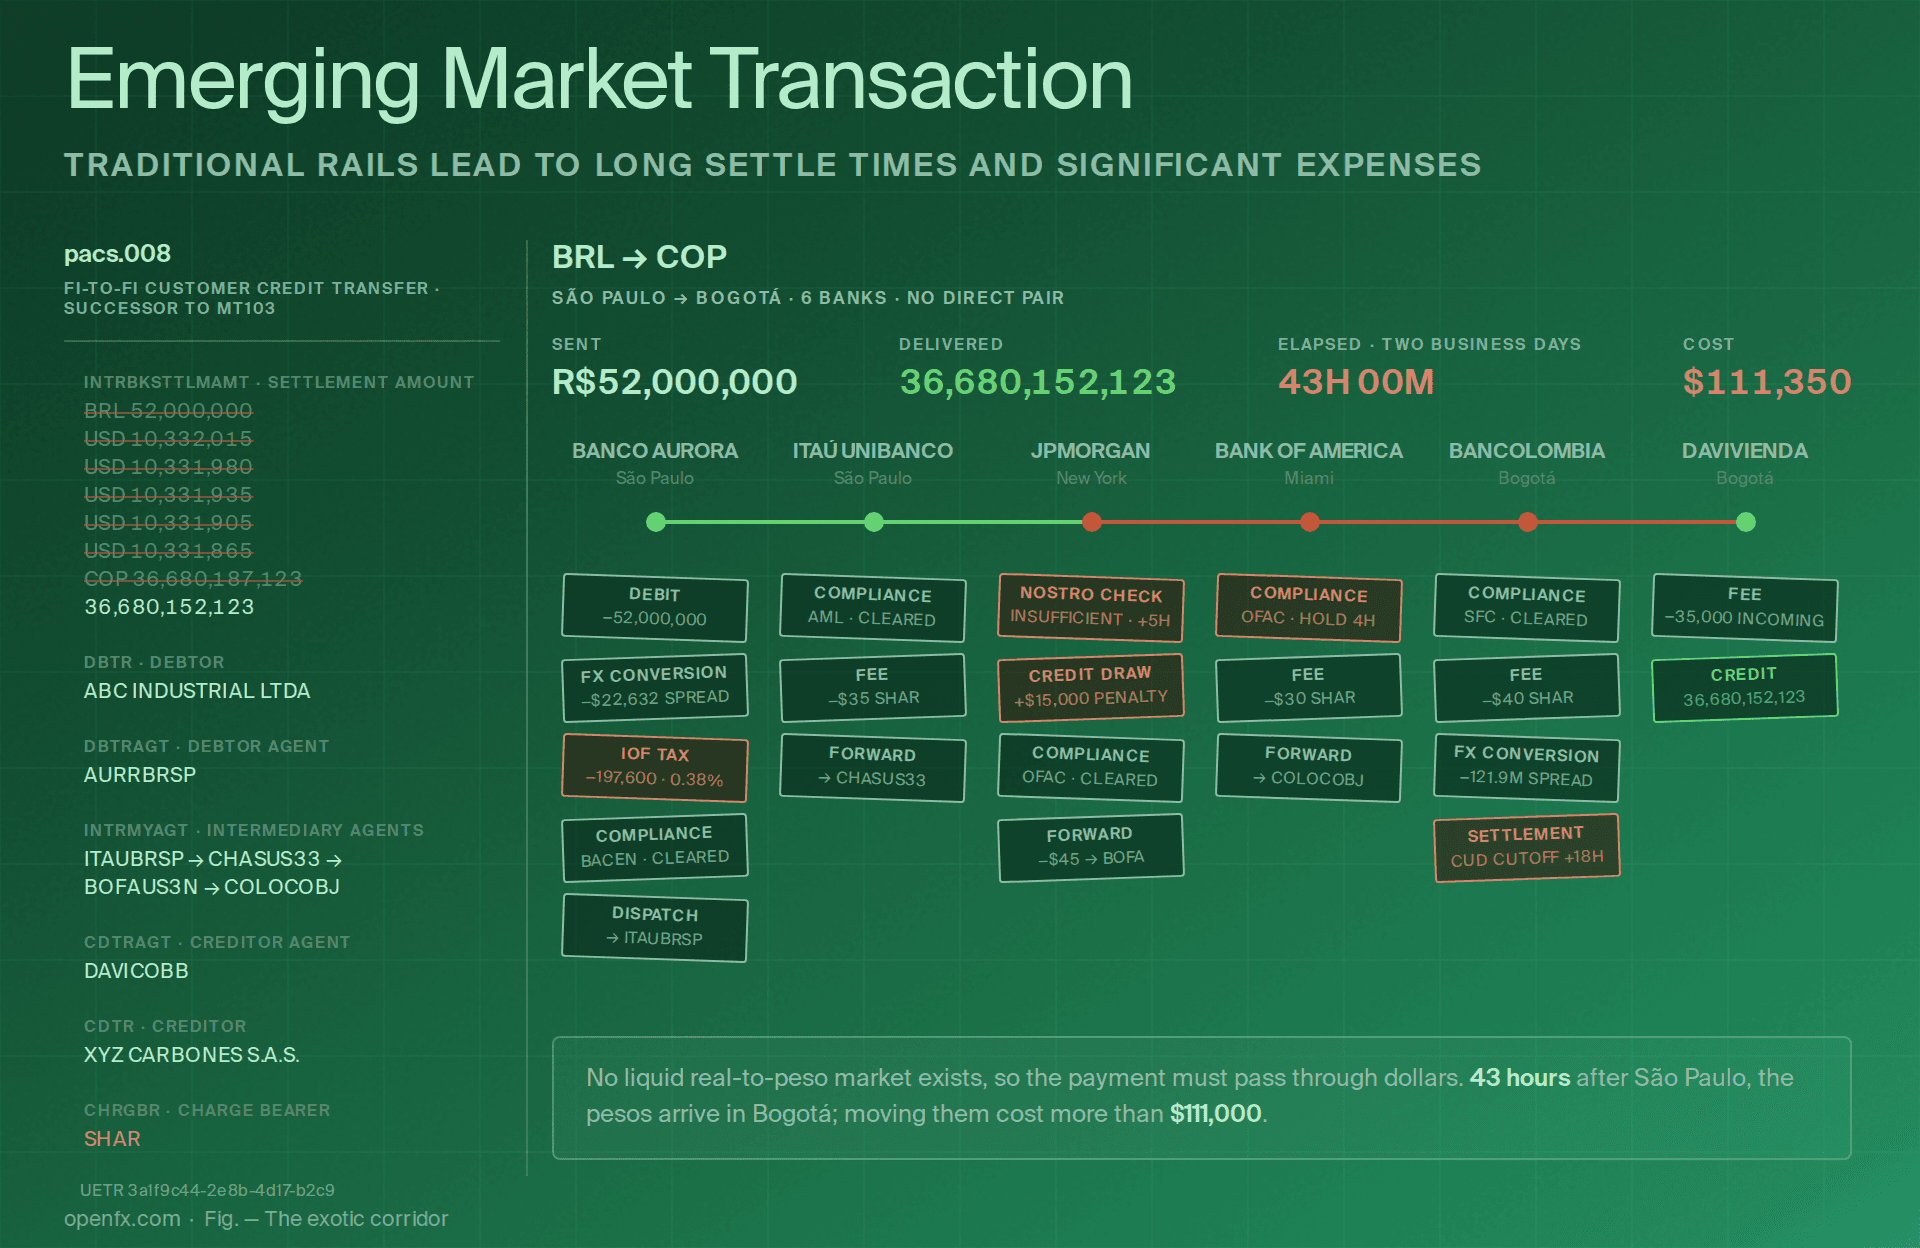
Por mais complicado que tudo isso pareça, é relativamente simples se comparado ao que acontece quando o par com o qual você está tentando transacionar não é tão líquido quanto USD e EUR. Em casos assim, a maioria das transações precisa passar por vários intermediários adicionais, convertendo da moeda de origem para USD antes de chegar ao destino final.
Isso significa mais tarifas, tempos de liquidação mais longos, mais risco para os operadores e uma oportunidade quase infinita de erros que podem prolongar ainda mais o tempo da transação.
Então, o que pode ser feito?
O problema estrutural não é a velocidade ou o custo, é que cada instituição na cadeia mantém seu próprio conjunto de livros, e nenhuma delas liberará fundos até que sua versão do registro tenha sido reconciliada com a de todos os outros. Essa reconciliação é onde se gasta a maior parte do tempo e do dinheiro.
A solução é colocar os dólares em um único livro-razão compartilhado que todos os participantes possam atualizar e ler diretamente. Quando a movimentação de fundos e a liquidação dos fundos são o mesmo evento, registrado no mesmo lugar, não resta nada para reconciliar.
Stablecoins são uma forma de fazer isso, depósitos tokenizados são outra. Ambos colocam direitos reais sobre dólares em uma rede blockchain capaz de liquidar esses direitos quase instantaneamente.
Embora isso resolva o problema estrutural, o problema operacional permanece: a outra parte do iceberg necessária para colocar dinheiro real nas contas dos clientes.
Execute o pagamento de Stuttgart pela blockchain e a maior parte do tempo de transação desaparece. Os dólares da empresa entram em uma stablecoin de dólar a uma taxa transparente. A stablecoin é transferida para o lado do fornecedor em uma única transferência que é liquidada antes mesmo que o remetente feche a aba do navegador.
Em seguida, ela é convertida em euros e paga na conta do fornecedor por meio dos canais de pagamento locais. A conversão, as verificações de conformidade e o pagamento ocorrem como chamadas de software visíveis em tempo real, em vez de uma corrida de revezamento manual entre instituições que desconfiam umas das outras. O que antes exigia três ou quatro instituições e a maior parte de um dia agora leva uma única transferência com duas extremidades.
Mover dólares na blockchain é muito mais fácil do que mover dólares entre bancos correspondentes. Essa simplicidade reduz substancialmente o tempo e o custo das transações.
No entanto, pagamentos transfronteiriços nunca foram realmente sobre mover dólares. Trata-se de colocar a moeda local em uma conta no outro lado. Stablecoins de dólar, apesar de toda a sua velocidade, continuam sendo dólares. Para pagar o fornecedor em Stuttgart, você precisa transformar esses dólares em euros em algum lugar, a alguma taxa, e injetar esses euros no sistema bancário alemão por meio de um canal local. O inverso é verdadeiro para a entrada de dólares. Essas são as rampas de entrada e saída (on/off-ramps) que descrevi, e a maior parte do que a rede de correspondentes costumava fazer mal agora acontece lá.
Tudo o que precisava acontecer na rede de correspondência bancária ainda precisa acontecer em uma transação com stablecoin. É preciso encontrar liquidez, cotar um preço e alguém precisa assumir o risco dessa taxa no momento em que a transação é acordada. O fardo da conformidade regulatória também não diminui; dois conjuntos de reguladores ainda precisam ser satisfeitos. Em um corredor simples como de dólares para euros, várias partes podem fazer tudo isso de forma barata. Nos corredores que realmente precisam de ajuda — corredores exóticos onde a liquidez é escassa e o sistema bancário ainda sofre com anos de desinvestimento de instituições tradicionais —, esses problemas se acumulam.
Portanto, a solução real vai além das stablecoins. A solução real envolve entender a transação e tudo o que acontece por baixo dela: encontrar liquidez local onde ela é escassa, precificar e programar o câmbio, liberar a conformidade de forma eficiente e rotear cada pagamento pelo caminho mais barato e rápido naquele momento. Você precisa fazer isso em dezenas de corredores ao mesmo tempo, sem ninguém tomando decisões manualmente.
Fazer isso automaticamente, via software, é o trabalho de um sistema de tesouraria automatizado. Essa é a outra parte do iceberg, e é uma história mais longa sobre a qual discutiremos mais nos próximos meses.
Perguntas Frequentes
De onde vêm as taxas de câmbio, afinal?
Do mercado de atacado, onde os bancos negociam moedas entre si. Operadores de grandes bancos cotam preços uns aos outros continuamente em plataformas eletrônicas, e a taxa que você vê no Google é um instantâneo dessa atividade. Vários trilhões de dólares mudam de mãos a cada dia; ninguém define a "taxa", ela é um alvo em constante movimento.
O que é exatamente a "taxa média de mercado" e por que a empresa não a obtém?
Cada operador nesse mercado de atacado cota dois preços: a taxa pela qual comprará e a taxa pela qual venderá. A taxa média de mercado é o ponto médio entre elas em um determinado instante. Ela é usada como referência, não como um preço pelo qual alguém realmente negociará. Quando um banco converte seu pagamento, ele executa a ordem a um preço que ele define, adicionando sua margem de lucro ("spread"). A largura desse spread depende de quão intensamente a moeda é negociada, do tamanho da transação e de quanta margem o banco decide obter.
Em que momento os dólares realmente se tornam euros e quem faz a conversão?
Qualquer instituição na cadeia que possua contas em ambas as moedas, normalmente o correspondente, realiza a conversão, debitando seu livro-razão de dólares e creditando euros a uma taxa que define no momento do processamento. Horas podem se passar entre a cotação na tela e o momento em que a "conversão" é realizada, e o mercado se move o tempo todo. É por isso que a taxa cotada inicialmente e a taxa final raramente coincidem.
Como um banco pode não "ter liquidez suficiente"?
Liquidez, neste contexto, significa a moeda certa, na conta certa, no momento certo. A conta euro nostro de um correspondente é um pool finito esvaziado e reabastecido o dia todo pelos pagamentos de todos, e uma grande transferência pode chegar depois que as saídas da manhã a esvaziaram, mesmo que o balanço patrimonial geral da instituição seja enorme. O dinheiro existe, ele está simplesmente alocado em outras moedas indisponíveis para atender à solicitação.
O que é uma linha de crédito intradiária?
Um empréstimo medido em horas. Bancos centrais e grandes correspondentes permitem que os bancos participantes mantenham um saldo negativo durante o dia útil. O mecanismo existe exatamente para o descasamento de tempo descrito acima: grandes pagamentos saindo antes que os pagamentos entrem. As garantias têm um custo, e uma posição que ultrapassa o fechamento se converte em empréstimo overnight em condições muito piores; essa despesa acabará sendo incluída nas tarifas que o banco cobra.
Quais são os códigos de três letras que decidem quem paga as taxas?
OUR, SHA e BEN, inseridos na instrução de pagamento. No OUR, o remetente cobre as tarifas de todos os bancos e o valor total deve chegar intacto, com os intermediários cobrando o banco remetente separadamente. No BEN, o beneficiário arca com tudo, e as tarifas são deduzidas em trânsito. O SHA divide a diferença: o remetente paga a tarifa do seu próprio banco, e cada intermediário retira sua cobrança do valor principal à medida que ele passa. O SHA é o padrão predominante e é obrigatório para muitos pagamentos europeus; é por isso que, no nosso exemplo, o fornecedor não recebe o valor total.
O que é "o sistema local de compensação de euros" no final da cadeia?
A infraestrutura interna. Grandes pagamentos em euros são liquidados por meio do T2, a plataforma do Eurosistema operada pelos bancos centrais da Europa (há muito conhecida como TARGET2), enquanto as transferências de crédito comuns passam pelo SEPA, os equivalentes aproximados do Fedwire e do ACH nos Estados Unidos. Todo o aparato transfronteiriço existe para levar o dinheiro até a porta de um desses sistemas. A entrega final na conta do fornecedor é um evento puramente doméstico, razão pela qual costuma ser a parte mais rápida do trajeto.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









