A verdadeira razão pela qual o câmbio transfronteiriço ainda é lento: float bancário e o poder dos incentivos desalinhados

Harrison Mann
,
Head of Growth
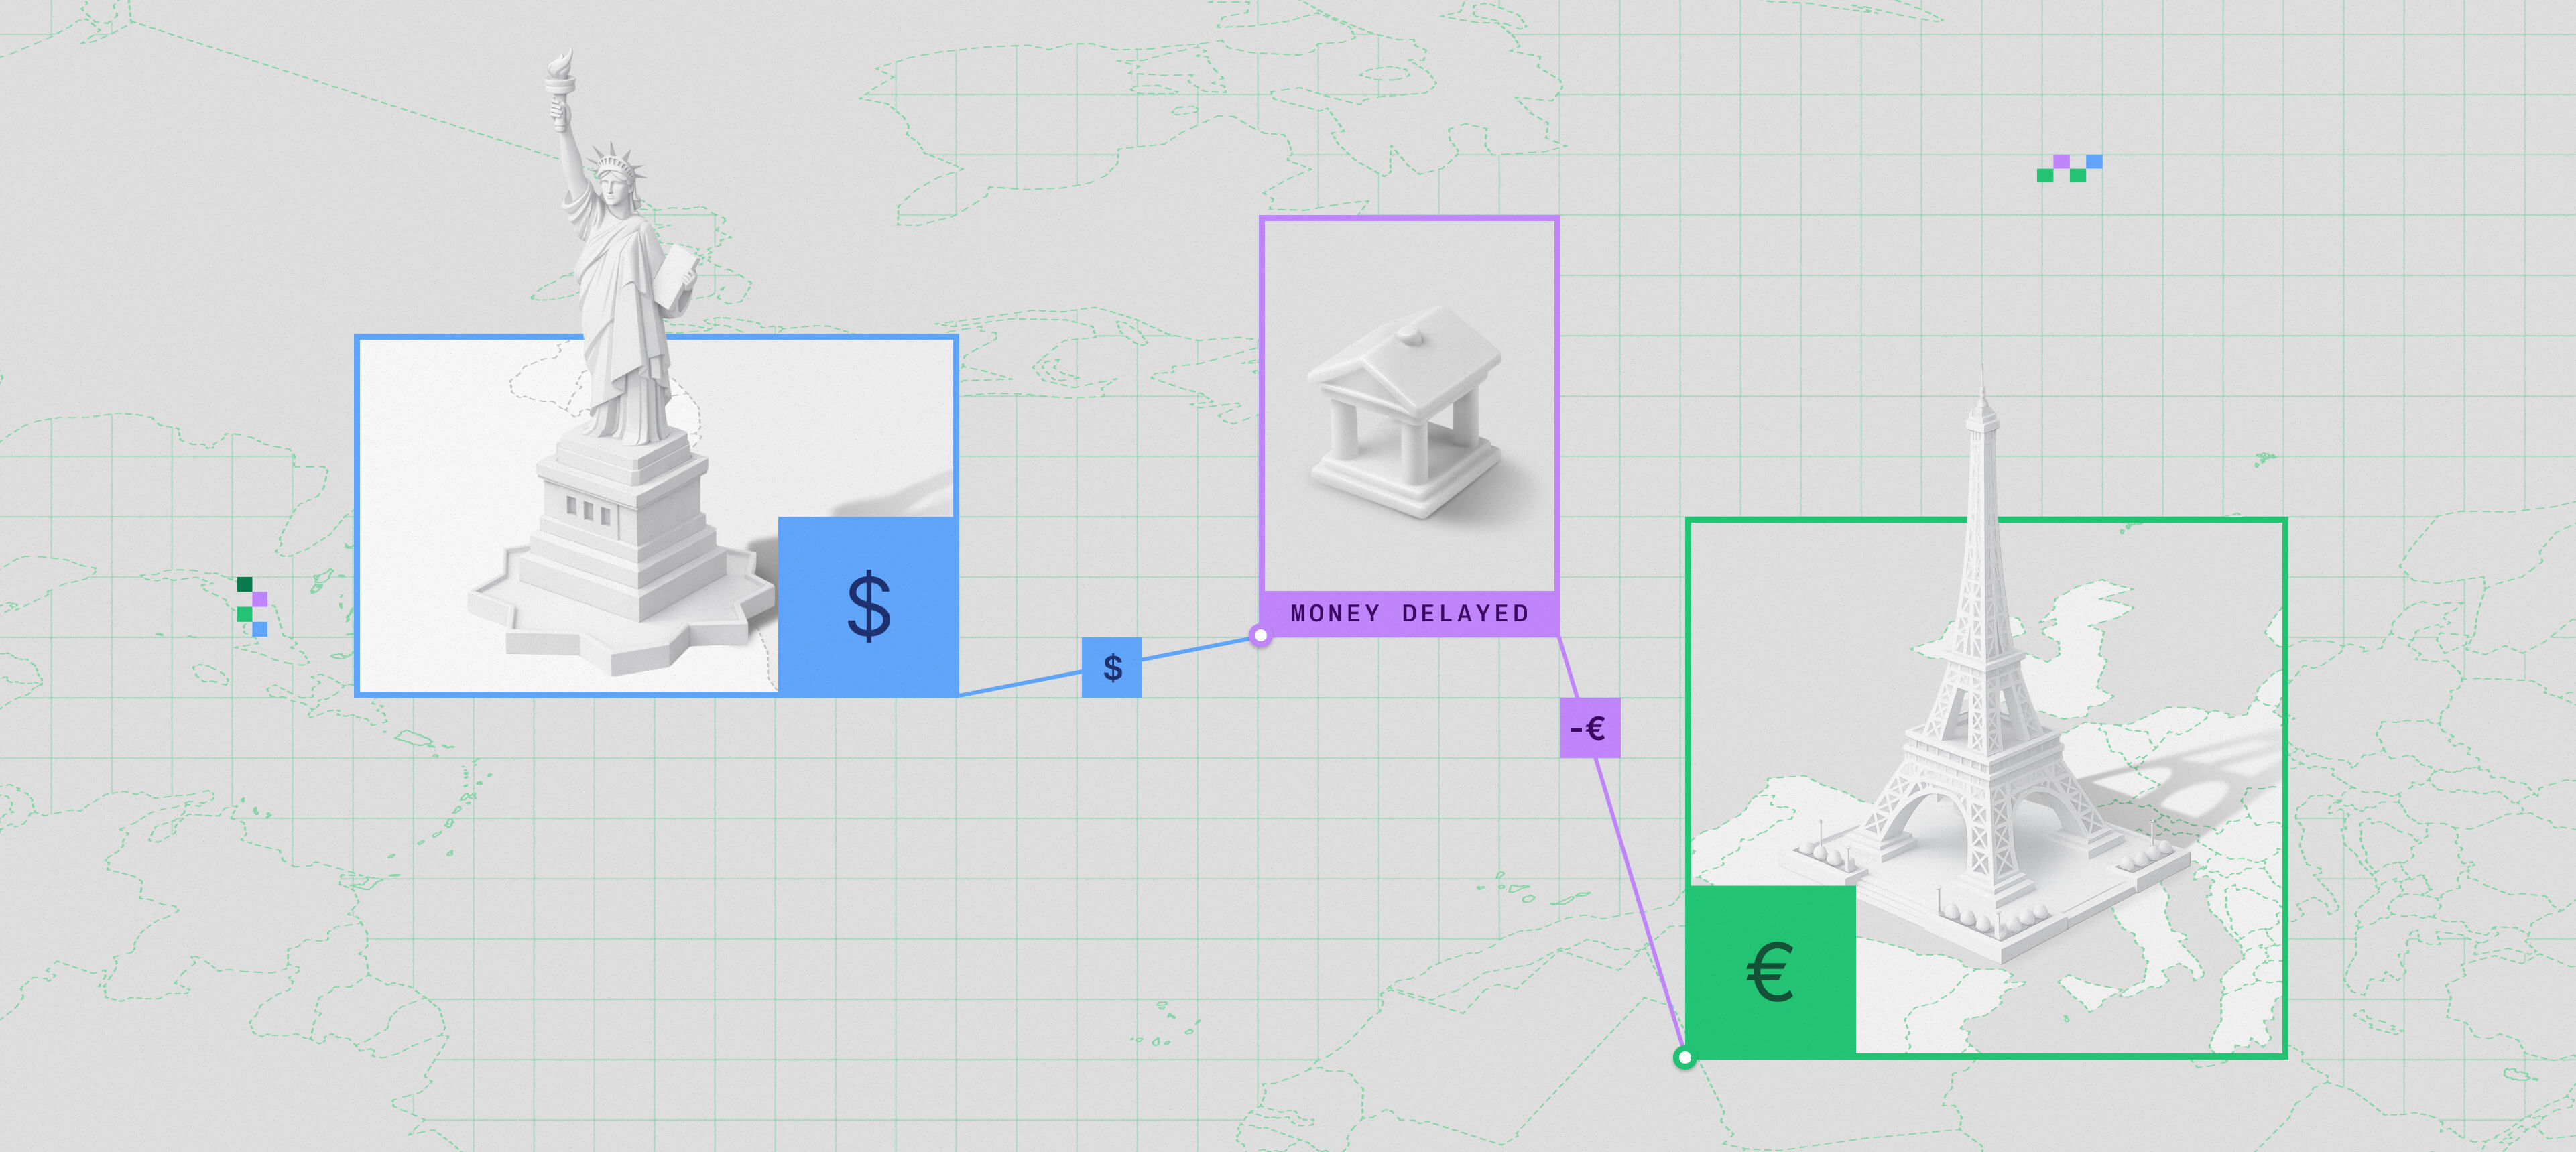
Todo mundo que se depara com pagamentos transfronteiriços pela primeira vez faz a mesma pergunta. Se você pode enviar um meme de gato para alguém do outro lado do mundo em menos de um segundo, por que o envio de dinheiro leva cinco dias?
Aqui estão as respostas padrão: Intermediários. Processamento em lote. Fusos horários que forçam um pagamento iniciado em Cingapura na tarde de sexta-feira a ser processado em Nova York na manhã de segunda-feira. Some-se a isso o fato de que os marcos regulatórios diferem em cada jurisdição e quase nunca se comunicam. Nós já escrevemos detalhadamente sobre isso, e esses fatores não podem ser negados.
Mas o ponto é este. A indústria de pagamentos atraiu centenas de bilhões em investimentos na última década. O SWIFT lançou o GPI. O G20 montou um roteiro completo projetado para reduzir os tempos de liquidação. A UE determinou a liquidação em 10 segundos para transferências em euros, e as empresas de fintech em todo o mundo canalizaram todos os seus recursos para resolver o problema.
E, no entanto, os números mal se moveram até recentemente.
O G20 estabeleceu metas em 2021 para que os pagamentos transfronteiriços fossem mais rápidos, mais baratos e mais transparentes até 2027. O relatório de progresso de 2025 do FSB sobre a iniciativa foi direto: houve apenas uma leve melhora desde o início do monitoramento, e "é improvável que melhorias satisfatórias a nível global sejam alcançadas" no prazo previsto. Cinco anos de esforço internacional coordenado, e é aqui que estamos.
Se a tecnologia existe para liquidar pagamentos instantaneamente, e muito dinheiro e vontade política foram investidos no problema, por que ele não foi resolvido?
Nosso CEO, Prabhakar, expressou isso claramente em uma entrevista recente: a razão pela qual o mundo opera com liquidações de cinco a sete dias não é puramente tecnológica. Parte disso é tecnologia, mas uma parcela significativa são os incentivos. Os bancos estão no negócio de reter dinheiro. Eles querem guardá-lo e lucrar com o float pelo maior tempo possível.
Essa é a parte da conversa que queremos discutir hoje.
Seguindo o Dinheiro
Quando um pagamento transfronteiriço leva cinco dias para ser liquidado, o dinheiro fica em contas controladas pelas instituições que o processam, e essas instituições lucram com ele enquanto ele está lá.
Um grande banco credenciador que processa US$ 10 bilhões em volume mensal de cartões com um atraso médio de liquidação de 36 horas gera cerca de US$ 5 milhões por ano em receita de float apenas com isso. A divisão de banco corporativo do JPMorgan ganha estimados US$ 1 a US$ 1,5 bilhão anualmente com o float de gestão de caixa, incluindo atrasos na liquidação de câmbio. Quando os reguladores dos EUA impuseram prazos máximos de retenção de cheques em 1987, a redução na receita de float em todo o setor foi estimada em mais de US$ 3,5 bilhões por ano. Isso é muito dinheiro apenas para reter cheques.
Ao se afastar das transações individuais, um cenário que já é massivo se torna ainda maior. Os pagamentos transfronteiriços exigem que os bancos mantenham contas pré-financiadas, chamadas de contas nostro e vostro, em moedas estrangeiras em instituições parceiras ao redor do mundo. É isso que torna as transferências internacionais possíveis. Elas também são enormes reservas de capital. As estimativas do valor total retido em contas nostro/vostro globalmente variam de US$ 5 trilhões a US$ 27 trilhões. O JPMorgan estima, sozinho, US$ 15 a US$ 25 bilhões em suas relações de correspondência. Em um cenário de taxa de juros de 5%, cada bilhão parado em uma conta de liquidação representa cerca de US$ 50 milhões por ano em rendimentos.
É aqui que a questão da liquidação lenta encontra sua verdadeira resposta. Uma liquidação mais rápida não muda apenas os tempos de processamento, ela ameaça um modelo de receita. Se a liquidação for instantânea, as contas nostro pré-financiadas passam a parecer desnecessárias. Se as contas nostro são desnecessárias, trilhões em capital atualmente sob controle bancário são liberados e redirecionados para outro lugar. O sistema de correspondência bancária existe, pelo menos em parte, porque a lentidão é um pilar de sustentação.
A Ecologia do Atraso
Os bancos não são os vilões desta história. Eles operam dentro de estruturas de incentivo, como todo mundo. Alguns pressionaram bastante por liquidações mais rápidas. O setor gastou dinheiro real em melhorias reais, mas o próprio BIS observou que "algumas instituições privadas têm sido cautelosas em implementar mudanças que possam perturbar seus modelos de negócios", e essa linguagem é o mais direta que os banqueiros centrais costumam ser.
Quando a UE determinou pagamentos instantâneos em euros em janeiro de 2025, 45% os bancos europeus esperavam perder uma receita significativa de juros. A regulamentação teve que forçar o resultado que os incentivos de mercado por si só não produziriam.
Nos EUA, o cenário é ainda mais explícito. Quando as empresas de stablecoins começaram a pressionar pelo acesso aos canais de pagamento do Federal Reserve em fevereiro deste ano, o Bank Policy Institute, a Clearing House Association e o Financial Services Forum enviaram uma carta conjunta exigindo um período de espera de 12 meses antes que novos emissores licenciados pudessem sequer se candidatar. A preocupação declarada era a segurança. Alguém poderia argumentar que a preocupação real era a concorrência.
Então, "por que os pagamentos transfronteiriços ainda são lentos?" É porque as instituições em melhor posição para resolver o problema têm sido aquelas com menor incentivo para resolvê-lo rapidamente.
E Quanto às Stablecoins?
As stablecoins contornaram o sistema que lucra com o atraso.
Uma transferência de USDC é liquidada em blockchain em minutos por quase nada. Ela elimina a necessidade de bancos correspondentes e contas pré-financiadas. Intermediários? Empurrados muito mais para trás na cadeia.
Problema resolvido?
Não.
Escrevemos recentemente sobre o corredor de remessas das Filipinas, onde a integração de stablecoins reduziu as taxas de 11% para 1% em rotas específicas com liquidação quase instantânea. O que afirmamos lá é o que repetiremos aqui: a transferência em blockchain foi a parte mais barata e rápida de construir. A parte difícil, como sempre, foi tudo o que está por baixo: liquidez cambial, aprovação regulatória, integração de carteiras locais, relações bancárias em ambas as pontas. Esse trabalho precisa ser repetido em cada corredor e, em muitas jurisdições, sequer começou.
Mas as stablecoins criaram algo que o plano de ação do G20 e uma década de grupos de trabalho do setor não conseguiram: uma pressão competitiva que não pôde ser absorvida por melhorias graduais. Quando os clientes conseguem ver que o valor se move em segundos em outros lugares, "3 a 5 dias úteis" deixa de ser uma resposta aceitável.
Onde Isso Nos Deixa
As antigas estruturas de incentivo não desapareceram. Os bancos correspondentes ainda concentram a grande maioria do volume transfronteiriço. As contas nostro ainda guardam trilhões. A maioria dos corredores de remessa ainda cobra taxas que seriam irreconhecíveis em qualquer outra indústria de consumo.
Mas a pergunta que Prabhakar levantou em sua entrevista ficou mais forte. A infraestrutura para liquidar pagamentos instantaneamente existe e o custo do atraso, pela primeira vez, está sendo arcado pelas instituições que lucram com ele, e não pelos clientes que pagam por ele.
Como sempre, tudo se resume aos incentivos.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









