Anatomia dos Pagamentos Transfronteiriços: O Modelo Iceberg

Harrison Mann
,
Head of Growth
Em nosso último artigo, explicamos como os pagamentos transfronteiriços funcionam tradicionalmente – de forma lenta e ineficiente. Toda transação é forçada a passar por uma série de intermediários complexos e caros, um processo que se torna ainda mais oneroso em economias emergentes.
Deixada parcialmente subentendida naquele artigo está a "resposta" que o setor encontrou nos últimos anos – as stablecoins.
As stablecoins, a tecnologia que serve de base para o nosso próprio modelo de transferência de valor, permitem que as instituições ignorem a rede de bancos correspondentes e movimentem dinheiro pelo mundo de forma mais rápida e barata.
Elas oferecem respostas reais para os mercados emergentes que tradicionalmente não eram bem atendidos pelo sistema bancário tradicional, e acreditamos que elas são criticamente importantes para o futuro das finanças modernas.
Também pensamos que elas são apenas uma parte, um tanto incidental, de um mecanismo muito mais complexo.
O Modelo do Iceberg: Entrega de Ponta a Ponta
Hoje, todos os provedores do setor de pagamentos com stablecoin comercializam as mesmas três coisas:
Liquidação instantânea
Disponibilidade 24 horas por dia, 7 dias por semana
Taxas de transação de centavos
Essas alegações são, de certa forma, precisas, mas cada uma mede algo muito específico e restrito – o custo em tempo e capital para transferir valor de uma carteira na blockchain para outra.
Mas um pagamento transfronteiriço não é apenas uma transferência via blockchain.
Uma CFO em Nova York envia US$ 50 milhões para um fornecedor em Bogotá. Ela não precisa de stablecoins movidas entre carteiras; ela precisa de dólares convertidos em pesos e entregues em uma conta bancária antes de segunda-feira de manhã. A transferência via blockchain é uma etapa desse processo, mas não é o processo em si.
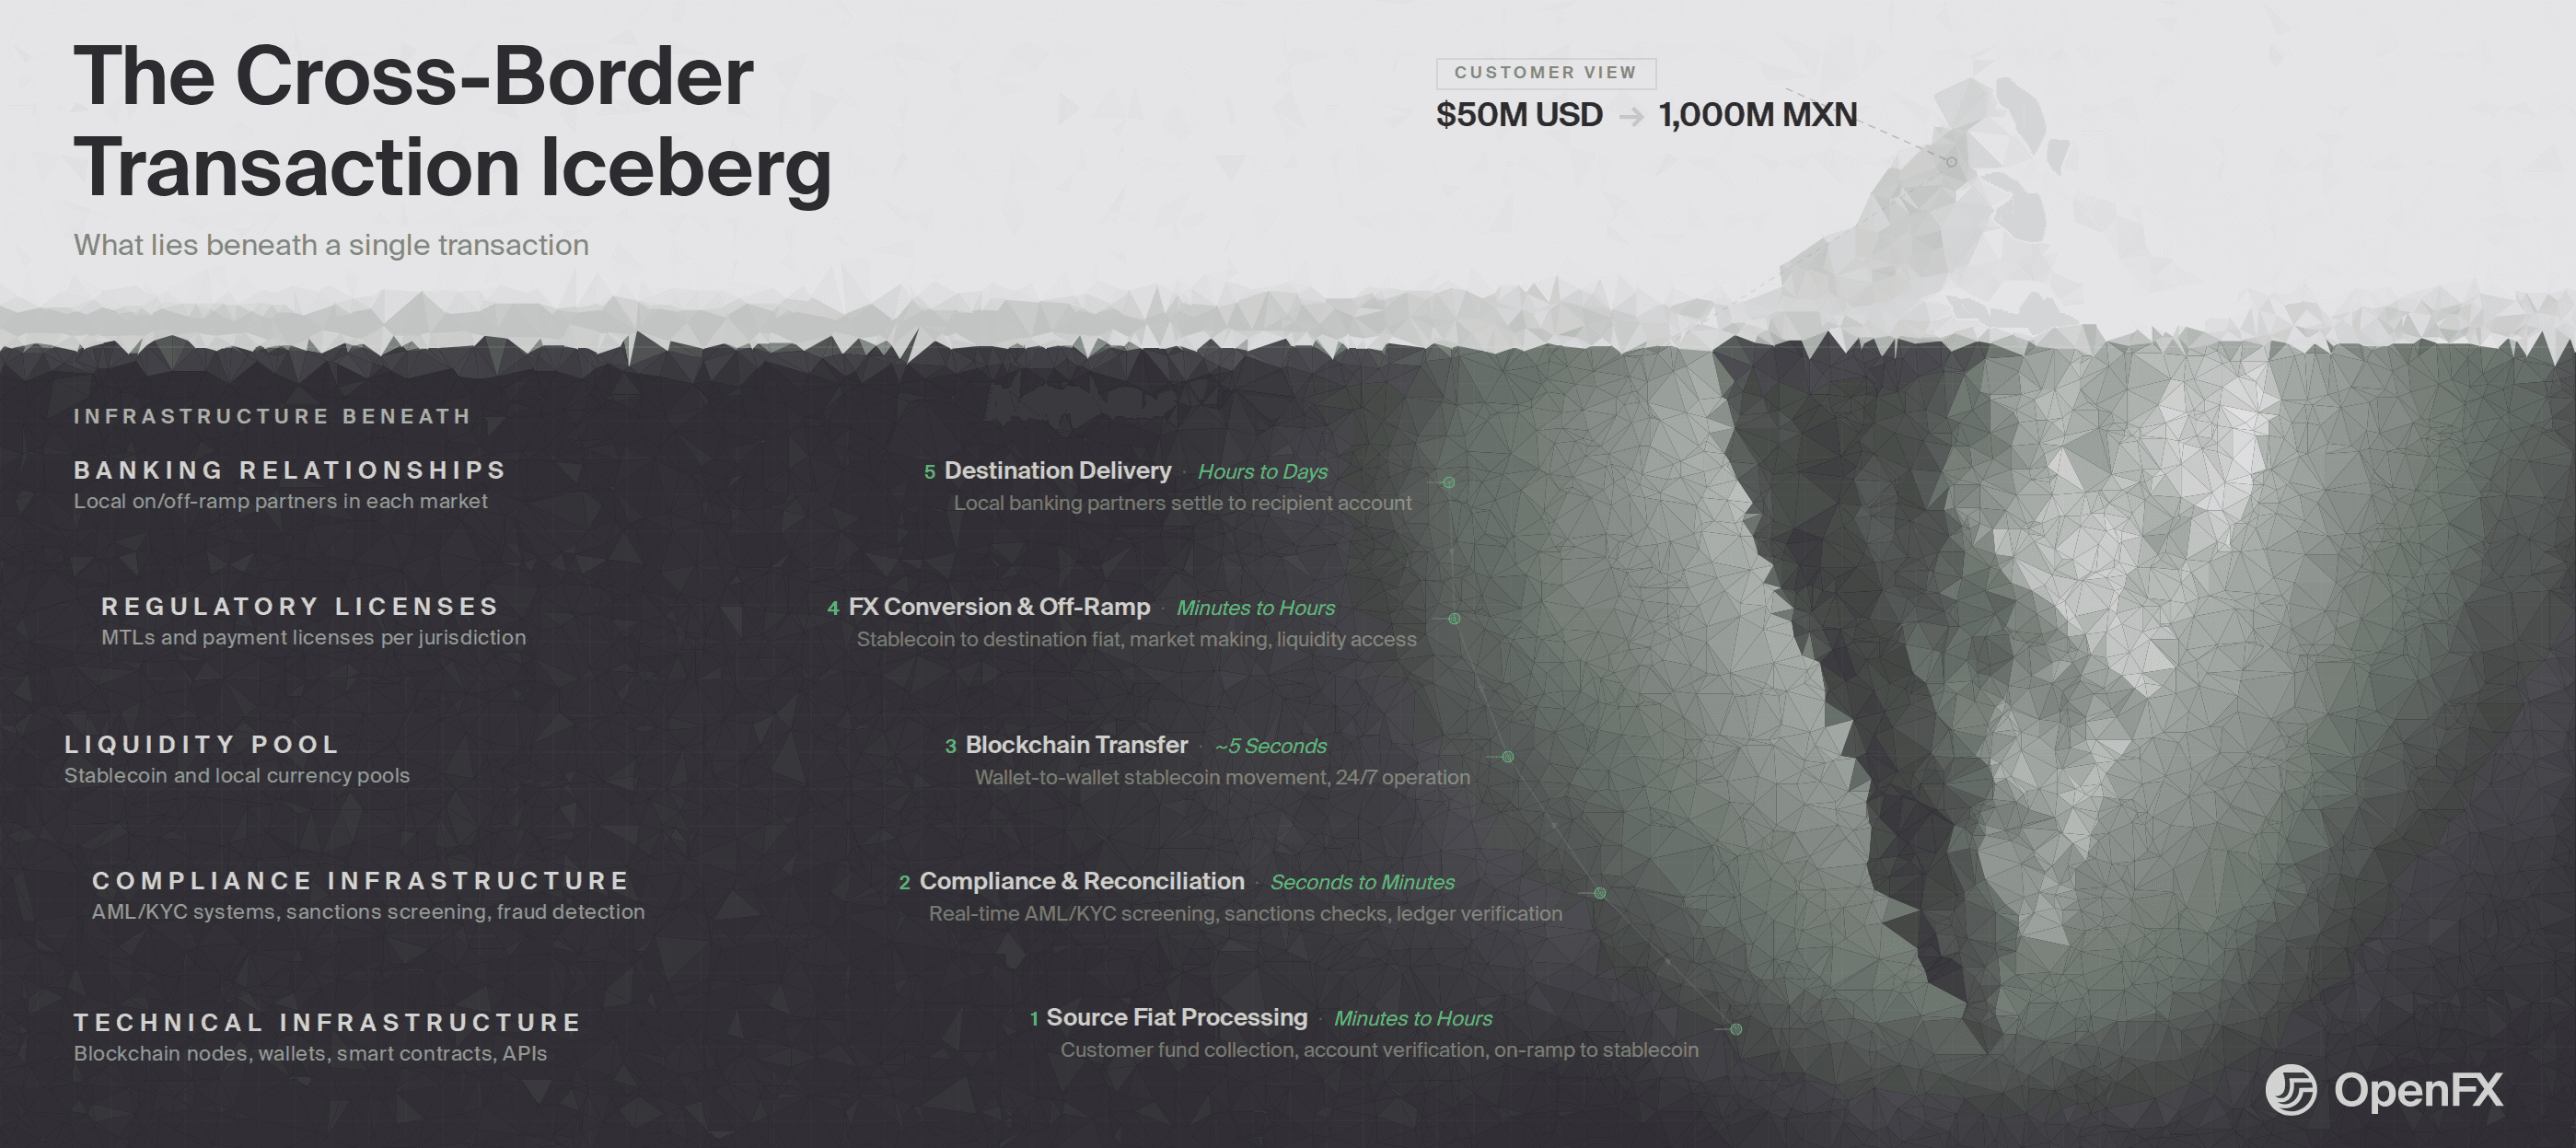
Quando você pensa em pagamentos em termos de entrega real de ponta a ponta, percebe que os pagamentos transfronteiriços são como um iceberg e a maior parte da ação acontece "abaixo da superfície".
Acima da Superfície: A Camada Visível
Voltando à nossa CFO tentando enviar US$ 50 milhões para Bogotá. Apenas dizer a ela que a transferência via blockchain pode ser concluída em poucos segundos é, no final das contas, irrelevante. O que ela quer saber é:
Quanto tempo levará para esse dinheiro entrar na conta do fornecedor?
O que acontece se algo der errado?
O provedor tem liquidez disponível suficiente para concluir essa mesma transação uma vez por mês sem falhas?
Essas são questões de operações e de infraestrutura, as partes da entrega de ponta a ponta que ficam abaixo da superfície do nosso iceberg.
Quando essas peças estão no lugar e funcionando sem problemas, nossa CEO pode mover dinheiro pelo mundo tão facilmente quanto pedir um carro por aplicativo. Quando não estão, nenhuma quantidade de propaganda sobre blockchain irá ajudá-la.
Para entender isso, vamos nos aprofundar um pouco mais.
Abaixo da Superfície: A Camada de Operações
Quando nossa CFO inicia o pagamento de US$ 50 milhões, cinco etapas distintas são executadas:
Etapa 1: Processamento da Moeda Fiduciária de Origem
Seus dólares estão em uma conta bancária nos EUA. O provedor precisa recolher US$ 50 milhões, verificar os fundos e convertê-los em USDC. Isso significa mover dinheiro pela infraestrutura bancária dos EUA, compensar por canais de pagamento domésticos e fazer a conversão de entrada (on-ramp) para stablecoins. Os relacionamentos bancários do provedor nos EUA determinam a fluidez desse processo. No melhor caso: minutos. No caso típico: horas.
Etapa 2: Triagem de Conformidade (Compliance)
Antes de qualquer transferência via blockchain, a transação é analisada. Verificações de PLD (Prevenção à Lavagem de Dinheiro), KYC (Conheça seu Cliente), cruzamento com listas de sanções e detecção de padrões de fraude. Para uma transação de US$ 50 milhões entre entidades corporativas, sistemas automatizados resolvem isso em segundos. Mas casos excepcionais – padrões de transação incomuns, contrapartes de primeira viagem, jurisdições de alto risco – exigem revisão manual. Isso pode levar de minutos a horas.
Etapa 3: Transferência via Blockchain
O USDC sai da carteira do provedor para a carteira de operações na Colômbia. Esta é a etapa que é comercializada: 5 segundos, 24/7, globalmente. É também menos de 1% do tempo total da transação.
Etapa 4: Conversão Cambial (FX) e Saída (Off-Ramp)
O USDC precisa virar pesos colombianos. O provedor acessa pools de liquidez, executa transações com formadores de mercado (market makers) e converte as stablecoins de volta para moeda fiduciária. Para US$ 50 milhões, a qualidade da execução importa. Liquidez baixa significa derrapagem de preço (slippage). Relacionamentos fracos com formadores de mercado significam atrasos. Pools profundos e parcerias sólidas podem significar a diferença entre minutos e horas no tempo total de liquidação e de muitos pontos-base no preço.
Etapa 5: Entrega no Destino
Os pesos passam pela infraestrutura de pagamento da Colômbia – o PSE, neste caso – para a conta bancária do fornecedor. Isso exige parcerias bancárias locais na Colômbia. O provedor precisa de contas em bancos colombianos, relacionamentos com sistemas de compensação locais e integração com canais de pagamento domésticos. O tempo de liquidação depende do corredor e da infraestrutura local. De horas a dias.
Cronograma total: A transferência via blockchain de 5 segundos fica no meio de um processo que pode levar entre minutos e dias, dependendo da habilidade do operador. Tudo o que vem antes (recolher dólares, triagem de conformidade) e tudo o que vem depois (executar o câmbio, entregar reais) determina se o pagamento da nossa CFO terá sucesso e com que rapidez.
Antes mesmo de podermos pensar nisso, precisamos da infraestrutura para sequer viabilizar a transação.
Ainda Mais Fundo: A Camada de Infraestrutura
Esse cronograma operacional só funciona se existir uma infraestrutura de base. Antes de processar uma única transação, os provedores precisam de:
Relacionamentos Bancários
Mover dólares nos EUA exige parceiros bancários norte-americanos. Entregar pesos na Colômbia exige parceiros bancários colombianos. Estes não são bancos correspondentes – a blockchain substitui essa camada. Trata-se de relacionamentos diretos para a entrada (on-ramp) e saída (off-ramp) de moedas fiduciárias.
Cada corredor precisa de uma infraestrutura bancária separada. Você não pode atender a Colômbia sem contas bancárias colombianas, relacionamentos com sistemas de compensação locais e parcerias com instituições que converterão USDC em pesos. Construir esses relacionamentos leva meses por mercado. Ou o provedor passou anos estabelecendo parcerias bancárias globais, ou ele fica limitado a um punhado de corredores.
Licenças Regulatórias
Operar na Colômbia exige licenças de pagamento dos órgãos reguladores colombianos. Operar nos EUA exige licenças de transmissor de dinheiro (money transmitter licenses) em mais de 50 estados. Cada jurisdição tem requisitos distintos. Cada solicitação de licença leva de 12 a 24 meses. Algumas exigem presença local, escritórios físicos ou executivos locais.
Você não pode processar pagamentos em mercados onde não tem aprovação regulatória. A cobertura global – a capacidade de atender corredores arbitrários sob demanda – pode exigir anos de trabalho regulatório contínuo em dezenas de jurisdições.
Pools de Liquidez
Entregar US$ 50 milhões em pesos exige ter US$ 50 milhões em pesos disponíveis. Ou ter USDC suficiente para converter, além de acesso a pools de liquidez de COP profundos o suficiente para que a conversão não altere o mercado de forma prejudicial.
Os provedores mantêm pools pré-financiados em vários pares de moedas. Reservas de USDC para transferências via blockchain. Reservas de moeda local para a conversão de saída em cada mercado. Suportar corredores globais significa manter liquidez em dezenas de moedas simultaneamente, com estratégias de hedge para gerenciar a exposição cambial.
Infraestrutura de Conformidade (Compliance)
A triagem de transações em tempo real e em grande escala exige infraestrutura: sistemas de automação de PLD/KYC, bancos de dados de sanções que se atualizam continuamente, algoritmos de detecção de fraude e equipes de conformidade para encaminhamento de revisões manuais.
Essa infraestrutura deve lidar tanto com o fluxo automatizado (segundos) quanto com o fluxo de exceção (minutos a horas) sem criar gargalos. Uma transação de US$ 50 milhões não pode esperar na fila porque o sistema de conformidade não consegue escalar.
Infraestrutura Técnica
Nós de blockchain, sistemas de gerenciamento de carteiras, contratos inteligentes, APIs para integração com sistemas de tesouraria e conexões técnicas com parceiros bancários em cada mercado. Esses são os sistemas que alimentam a ponte entre a blockchain e a moeda fiduciária.
Tempo para construir tudo isso: no mínimo 2 a 3 anos para obter cobertura global. Não há atalhos. Adicionar um novo corredor exige meses de trabalho para estabelecer relacionamentos bancários, obter licenças regulatórias, alocar liquidez e construir integrações técnicas específicas para aquele mercado.
O que Fica Abaixo da Superfície
Agora que vimos o que é realmente necessário para oferecer uma entrega de ponta a ponta em todo o mundo, fica claro por que tantos provedores preferem focar no marketing da superfície visível. A história real é muito mais complexa e muito mais difícil de vender.
No entanto, essa posição está se tornando cada vez mais insustentável. A camada de blockchain virou uma commodity. Qualquer um pode prometer liquidações em "5 segundos" porque todos estão operando nos mesmos canais.
Daqui para frente, o que diferenciará os provedores será a perspicácia operacional: a amplitude dos relacionamentos bancários, o alcance da cobertura regulatória, a profundidade e qualidade de sua liquidez, juntamente com a robustez de sua infraestrutura de base.
Essas capacidades podem ser mais difíceis de descrever, mas são fundamentais para fornecer pagamentos transfronteiriços confiáveis em todo o mundo.
Ao avaliar provedores, conhecer suas métricas de blockchain não vai ajudar você. Pergunte sobre o que está abaixo da superfície:
Quais relacionamentos bancários vocês têm em nossos corredores específicos?
Quem são seus parceiros de entrada (on-ramp) e saída (off-ramp) nos mercados em que operamos?
Qual é o seu tempo de liquidação de ponta a ponta em nossos corredores para os nossos volumes de transação?
Explique-nos detalhadamente uma transação de US$ 50 milhões, desde o início até a entrega final.
Como vocês lidam com falhas?
Como é o seu processo de resposta a incidentes?
Como saberemos se algo precisar de atenção?
Qual é a profundidade da sua liquidez?
Vocês conseguem executar nosso volume de forma consistente, sem perda na qualidade da execução?
Essas perguntas forçam o provedor a revelar sua maturidade operacional. As respostas determinam se um provedor foi construído para entrega de ponta a ponta ou se está apenas montando um sistema de pagamento em cima de uma infraestrutura de blockchain.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









