Anatomia de um Pagamento Transfronteiriço: O Modelo Tradicional

Harrison Mann
,
Head of Growth
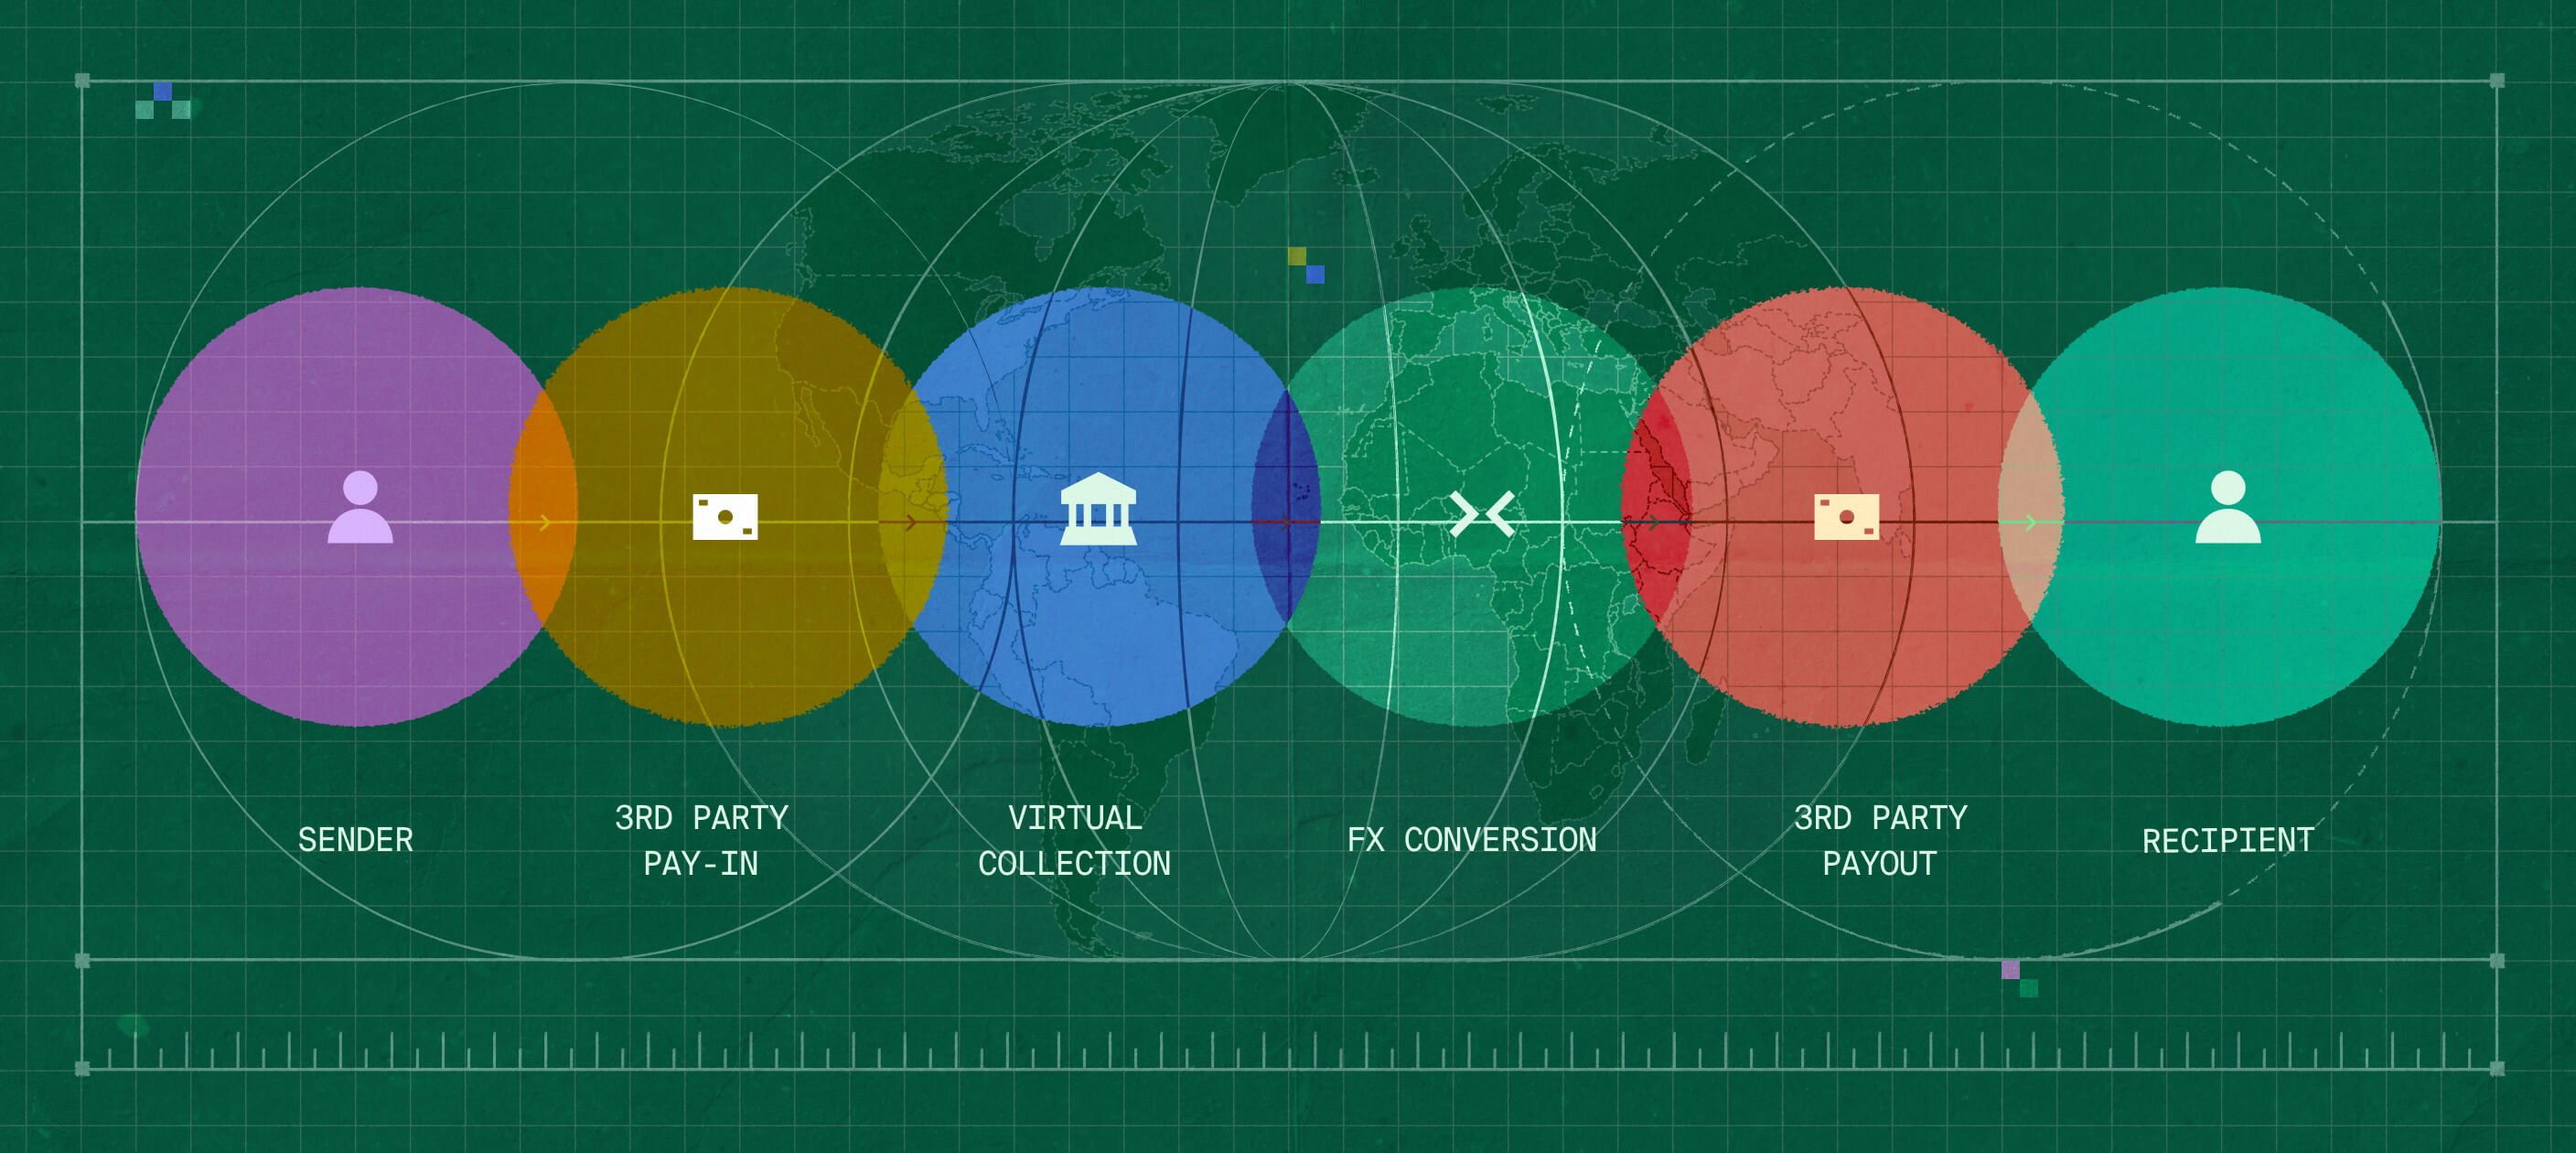
Um pagamento transfronteiriço é qualquer tipo de transação financeira que ocorre entre duas partes localizadas em países diferentes. Por razões óbvias, eles frequentemente incluem conversões de moedas.
Tipos comuns de pagamentos transfronteiriços incluem ordens de pagamento internacionais ou outros tipos de métodos de remessa, transferências eletrônicas de fundos, transferências bancárias (wire transfers) e transações com cartão de crédito.
Como funciona um pagamento transfronteiriço
Digamos que você esteja tentando enviar US$ 10.000 para a Índia, que utiliza a Rúpia Indiana (INR). Com base em quando estou escrevendo isto, em meados de março de 2026, esse valor monetário representa cerca de INR 929.666.
Guarde essa informação para mais tarde. Aqui está o que acontece a seguir.
Você inicia a transferência
Um processador de pagamento recebe os fundos para o direcionamento adequado
A transferência passa por conformidade para evitar fraudes
A moeda é convertida
O banco do seu destinatário recebe o pagamento
Ocorre outro processo de triagem de fraude
Seu destinatário recebe os fundos.
Deixe-me falar de forma clara. Se um fornecedor internacional essencial ligar de repente dizendo que precisa do pagamento nas próximas 24 horas antes do envio, e você estiver dependendo desses produtos para cumprir seus próprios prazos de entrega, você vai perder esses prazos.
Esse é um processo de sete etapas no melhor dos cenários. Isso significa que há cinco etapas entre você e seu destinatário. Alguns intermediários cobram uma taxa. Outros apenas aumentam o tempo entre o início e o recebimento da transação. Enquanto isso, a diferença de valor entre o dólar americano e a rúpia indiana muda constantemente.
O custo da ineficiência
Quanto dinheiro seu destinatário realmente recebeu quando o valor chegou a Nova Deli, passando por aqueles sete portais simbólicos?
Vamos fingir que a taxa de câmbio permaneceu exatamente a mesma (impossível) e a taxa de remessa foi a menor possível: 10%. Seu destinatário recebeu US$ 9.000, ou INR 836.700.
Isso é um milhar inteiro que desapareceu em uma semana. Para um indivíduo, isso representa quase três meses de aluguel em Nova Deli.
Vale a pena mencionar que o exemplo fornecido é o resultado mais otimista para corredores exóticos.
Os pagamentos transfronteiriços são historicamente complicados. Qualquer troca de valor é basicamente uma interação de confiança e, no caso de movimentação de dinheiro, os bancos geralmente atuam como os árbitros de confiança para um remetente e um destinatário. Se dois bancos nacionais diferentes precisam lidar um com o outro, o árbitro de confiança passa a ser o banco central de um determinado país, que supervisiona a transação.
Infelizmente, os bancos de países diferentes não têm um banco central para supervisionar as transações que ocorrem entre diferentes estados soberanos. O que acontece, portanto, é que os pagamentos transfronteiriços passam por bancos correspondentes.
Em alguns casos, o processo é simples — por exemplo, se você estiver mudando de USD para EUR. Muitos bancos correspondentes estão equipados para gerenciar uma troca nos principais países ocidentais, portanto, embora ainda lhe sejam cobradas taxas, elas serão nominais, e você pode esperar que a troca ocorra dentro do prazo padrão de três a cinco dias úteis.
Mas quando você começa a entrar nas moedas dos mercados emergentes, as coisas ficam complicadas. Geralmente, acredita-se que isso ocorra porque as diferenças entre os nossos sistemas financeiros são grandes demais, suas economias muito voláteis e as regulamentações nesses países podem estar em constante evolução.
Mais especificamente, os mercados emergentes nem sempre têm uma infraestrutura bancária local robusta, tornando mais difícil para os bancos tradicionais executarem pagamentos em moeda local. Isso cria uma maior dependência de bancos correspondentes, o que aumenta a duração dos prazos de liquidação, bem como as taxas. (Leia nosso artigo sobre bancos correspondentes. É exaustivo sobre este ponto.)
Os bancos correspondentes atuam como árbitros de confiança entre um banco estrangeiro e outro. Se um banco correspondente não puder conectar diretamente dois bancos, cria-se uma cadeia de bancos correspondentes, e essa cadeia se alonga em corredores exóticos. Cada banco correspondente adicionado à cadeia cobra uma taxa e adiciona um atraso.
Além disso, a conversão de "moeda forte" (como USD ou EUR) para uma moeda exótica local também expõe os remetentes a taxas de câmbio menos favoráveis do que a taxa de mercado.
A melhor maneira que já ouvi para descrever esse processo é que o dinheiro não é realmente "transferido" através das fronteiras, especialmente quando se trata de corredores exóticos. Em vez disso, ele é liquidado entre as mãos de diferentes bancos internacionais. À medida que passa de mão em mão, o valor desaparece pelas frestas.
As stablecoins surgiram como a resposta do setor - mas uma transferência rápida via blockchain é apenas a ponta do iceberg. Nós revelamos o que realmente está por trás de um pagamento transfronteiriço no O Modelo Iceberg.
Os problemas que os indivíduos enfrentam ao tentar mover dinheiro pelo mundo são apenas ampliados quando se trata de transferências em escala institucional que movimentam economias.
Nós construímos o OpenFX do zero para gerenciar essas complexidades.
Temos liquidez profunda e infraestrutura robusta, para que, quando nossos clientes transfiram 100M de USD para MXN (or any of the other moedas que suportamos), eles frequentemente vejam a liquidação total em menos de uma hora e economizem mais de 90% dos custos de transação que teriam de pagar se dependessem dos meios tradicionais.
Nosso objetivo é transformar a maneira como todos movimentam dinheiro pelo mundo, não apenas construir ferramentas para as maiores economias.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









