Qual prédio resiste a um terremoto? Liquidez de alta vs. baixa qualidade: uma história de estabilidade

Harrison Mann
,
Head of Growth
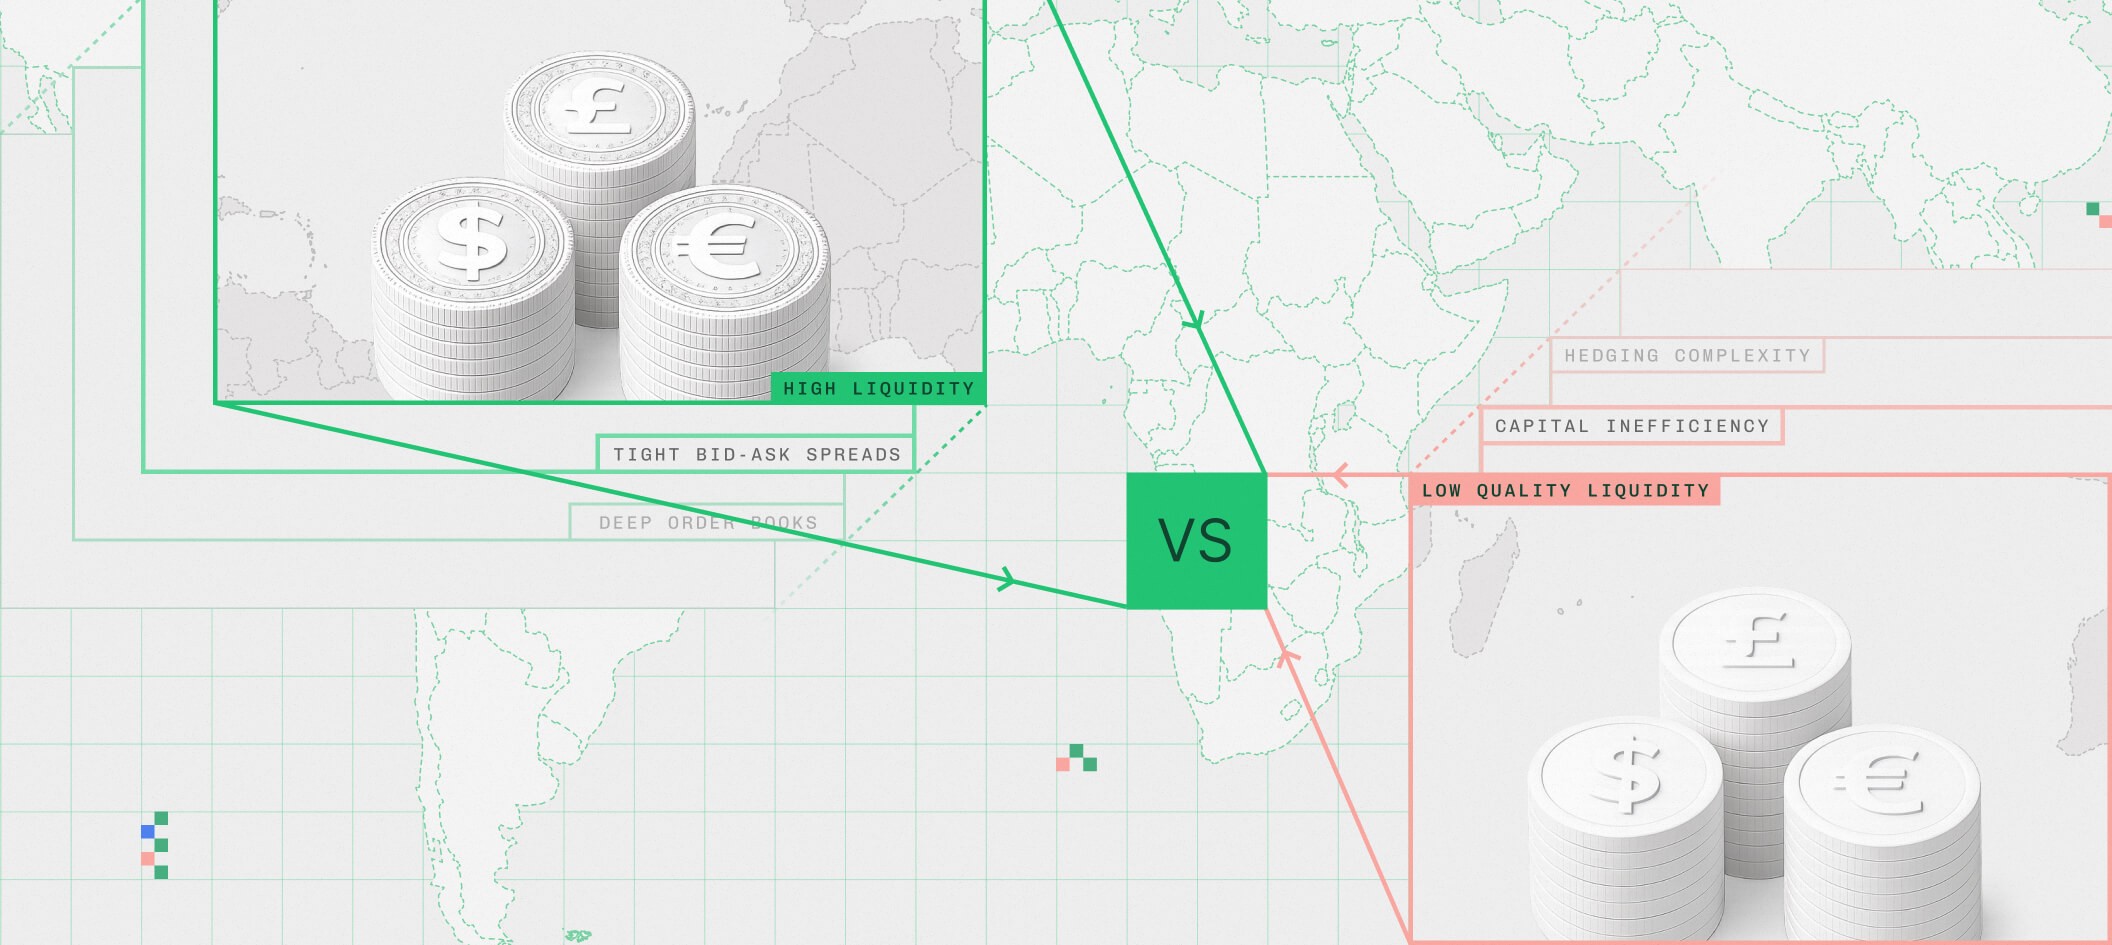
Duas torres de escritórios são erguidas lado a lado. Mesma altura, mesmos planos arquitetônicos, mesmas especificações declaradas. Ambos os empreiteiros afirmam que usaram "aço de alta qualidade" e "concreto premium". Ambos os edifícios passam na inspeção.
Então, ocorre um terremoto.
Um edifício absorve o impacto e permanece firme. O outro apresenta rachaduras na fundação; janelas se estilhaçam, os suportes estruturais dobram. As plantas pareciam idênticas. Os materiais eram supostamente equivalentes. Mas quando o estresse atingiu o sistema, a diferença entre o que foi especificado e o que foi realmente entregue tornou-se catastroficamente clara.
A liquidez cambial (FX) funciona da mesma maneira. Todo provedor de liquidez afirma ter "liquidez profunda" e "preços competitivos". Mas quando os mercados mudam sob nossos pés, a diferença entre o que foi anunciado e o que é entregue torna-se crucial.
Nem toda liquidez é criada de forma igual. E nos mercados de FX, a lacuna entre a liquidez de alta e baixa qualidade não é apenas semântica. É a diferença entre uma transação executada ao preço que você viu e outra que... não é.
O que torna a liquidez de “alta qualidade”?
A liquidez de alta qualidade possui três características definidoras.
Spreads de compra e venda (bid-ask) estreitos servem para garantir que a diferença entre o preço pelo qual você pode comprar (a venda/ask) e o preço pelo qual pode vender (a compra/bid) permaneça pequena. Para os principais pares de moedas como EUR/USD, os spreads em mercados líquidos podem ser tão baixos quanto um pip (0,0001) ou até mais estreitos. Pesquisas do Banco de Compensações Internacionais (BIS) mostram que os spreads de compra e venda estão entre as medidas mais confiáveis de liquidez de mercado. Spreads estreitos sinalizam que os formadores de mercado podem cotar preços próximos uns dos outros com confiança, porque há profundidade genuína em ambos os lados do livro de ofertas.
Livros de ofertas profundos significam que há um volume substancial disponível no preço cotado ou próximo a ele. Você não está olhando apenas para uma única camada de liquidez que evapora no segundo em que você envia uma ordem grande. A liquidez de alta qualidade pode absorver o volume sem uma derrapagem (slippage) de preço significativa. A pesquisa do Federal Reserve de Nova York sobre a liquidez do mercado de Treasuries usa a profundidade do livro de ofertas como uma métrica central justamente porque revela se a liquidez é real ou superficial.
Execução confiável sob estresse é onde a lacuna de qualidade fica óbvia. Durante períodos de volatilidade — como anúncios importantes de bancos centrais, choques geopolíticos ou movimentos repentinos de aversão ao risco — a liquidez de alta qualidade mantém suas características. Os spreads podem aumentar um pouco, mas não disparam de forma insana ao estilo do preço dinâmico do Uber em uma tempestade de neve. As ordens ainda são preenchidas no preço cotado ou próximo a ele.
Para voltar à nossa metáfora da construção: a liquidez de alta qualidade é o edifício onde as especificações de aço e concreto não estavam apenas no papel — elas foram entregues, instaladas corretamente e projetadas para suportar o estresse. Quando um terremoto acontece, o edifício se comporta conforme projetado. A liquidez de baixa qualidade é aquela em que os empreiteiros cortaram custos e substituíram por materiais mais baratos, esperando que ninguém percebesse.
Por um tempo, talvez ninguém perceba. Até que a terra começa a tremer e a estrutura não consegue aguentar a carga.
A diferença entre liquidez cotada e liquidez real
Só porque um provedor de liquidez cota spreads estreitos não significa que você realmente irá negociar com esses spreads.
O spread efetivo — o que você paga após contabilizar derrapagens, rejeições e melhorias de preço — pode diferir substancialmente do spread cotado. Pesquisas acadêmicas sobre spreads de compra e venda distinguem entre spreads cotados (o que é publicado) e spreads efetivos (o que é realizado). Os spreads efetivos são considerados uma medida melhor dos custos reais de negociação porque refletem o que aconteceu, não o que foi anunciado.
Em ambientes de liquidez de baixa qualidade, várias coisas podem dar errado entre ver um preço e executar a esse preço:
Rejeições de última hora (last-look). Você clica para negociar no preço cotado e a transação é rejeitada. O provedor de liquidez vê sua ordem, decide que não quer assumir a outra ponta e a recusa. Você é enviado de volta ao mercado para tentar novamente, geralmente a um preço pior. Altas taxas de rejeição são a marca registrada da liquidez de baixa qualidade.
Derrapagem (slippage). O preço que você vê não é o preço que você obtém. Você tenta comprar EUR/USD a 1,0850, mas sua ordem é executada a 1,0852. Em mercados rasos ou com provedores de baixa qualidade, essa derrapagem pode se tornar substancial, especialmente em ordens maiores.
Alargamento repentino do spread. No momento em que você vai negociar, um spread que era de 1 pip de repente passa a ser de 5 ou 10 pips — ou, em casos extremos, mais de 50 pips. Isso é particularmente comum durante divulgações de notícias ou em pares de moedas exóticas, onde a liquidez subjacente é genuinamente escassa.
Dinâmica de tudo ou nada (fill-or-kill). Sua ordem ou é executada integralmente ou não é executada, sem preenchimentos parciais. Isso geralmente é um sinal de que o provedor de liquidez não tem a profundidade que afirma ter; ele não consegue acomodar o seu volume em diferentes níveis de preço.
Em contraste, os provedores de liquidez de alta qualidade mantêm a consistência do spread, minimizam as rejeições e podem absorver o volume sem um impacto dramático nos preços. Quando você negocia, o que você vê é mais próximo do que você obtém.
Como os testes de estresse revelam a qualidade da liquidez
O verdadeiro teste da qualidade da liquidez é o estresse. Qualquer um pode fornecer spreads estreitos quando os mercados estão calmos e ordenados. A liquidez de alta qualidade prova o seu valor quando o inesperado acontece.
Durante o choque da COVID em março de 2020, uma pesquisa do Fed de Nova York documentou um alargamento massivo dos spreads de compra e venda, mesmo em mercados tipicamente líquidos como os de Treasuries dos EUA. Os spreads efetivos no S&P 500 saltaram para cerca de 20 pontos-base em relação aos níveis normais de apenas alguns pontos-base. Os mercados de FX viram dinâmicas semelhantes, com os spreads de pares de moedas principais se alargando drasticamente à medida que a volatilidade disparava.
O que separou a liquidez de alta qualidade da de baixa qualidade durante esse período não foi o fato de os spreads terem se alargado — eles se alargaram em todos os lugares —, mas sim o quanto se alargaram e com que rapidez se normalizaram.
Os provedores de liquidez de alta qualidade alargaram os spreads proporcionalmente à volatilidade, mas mantiveram-nos relativamente previsíveis. Eles mantiveram a confiabilidade da execução mesmo com o aumento dos volumes e se recuperaram rapidamente após o choque inicial (que, nesta situação excepcional, foi de dias ou, no máximo, duas semanas).
Os provedores de liquidez de baixa qualidade, por outro lado? Os spreads explodiram para 10 ou 20 vezes os níveis normais. Houve rejeições frequentes ou a cotação de preços simplesmente parou. Demorou até o final de abril para retornar às operações normais.
Em pares de moedas exóticas ou corredores menos líquidos, o teste de estresse é ainda mais revelador. Quando um mercado em desenvolvimento enfrenta uma desvalorização repentina ou medidas de controle de capital, o seu provedor de liquidez ainda cota preços? Mais importante ainda, você consegue realmente executar a esses preços? ...ou você descobre que a "liquidez profunda" só estava disponível quando a necessidade era escassa?
O preço oculto da liquidez de baixa qualidade
Os custos reais da liquidez de baixa qualidade vão além dos spreads amplos. Eles se acumulam, criando uma lentidão operacional que costuma ser invisível até que seja tarde demais, assim como a integridade estrutural do edifício mais frágil.
Ineficiência do capital de giro: quando você não consegue executar transações de FX com confiabilidade nos preços de que precisa, é forçado a manter reservas cambiais maiores. Isso é capital parado em vez de ser implantado de forma produtiva. Uma empresa que precisa converter $10M USD para MXN, mas não confia na qualidade da execução, pode manter $500K adicionais em fundos de reserva — um custo de oportunidade.
Complexidade de hedge: se você não puder confiar em seu provedor de liquidez para executar de forma consistente, precisará de estratégias de hedge mais elaboradas. Isso significa mais transações, mais contrapartes, mais custos operacionais. Você está criando redundância para se proteger contra um provedor pelo qual já está pagando.
Risco de liquidação: a liquidez de baixa qualidade geralmente vem acompanhada de tempos de liquidação mais lentos. Provedores legados que operam em canais de correspondência bancária podem levar de 2 a 7 dias para liquidar transações simples. Durante essa janela, as oscilações cambiais corroem o valor. Para empresas que operam com moedas voláteis, o risco de desvalorização na liquidação é substancial.
Em uma janela de liquidação de 2 dias em uma conversão de $10M USD para MXN, uma variação cambial de 3% representa uma exposição de $300K. Com uma liquidação em menos de 60 minutos, essa exposição cai para menos de $10K. Isso representa $290K em risco que simplesmente evapora com uma velocidade de liquidação melhor — uma característica da infraestrutura de liquidez de alta qualidade.
Custos operacionais: quando a liquidez não é confiável, você precisa de gerenciamento: equipes de tesouraria monitorando o risco de flutuação em diferentes fusos horários, recursos de FP&A prevendo a disponibilidade de caixa com dias de antecedência, processos de conciliação que abrangem múltiplos dias e sistemas. Um de nossos clientes relatou a eliminação de um cargo inteiro de tesouraria dedicado a gerenciar a volatilidade de flutuação em 7 pares de moedas após mudar para uma liquidez de maior qualidade com liquidação mais rápida.
Quando os clientes começam a calcular o valor em número de funcionários em vez de pontos-base, você passa de uma discussão de custos para uma discussão de infraestrutura.
A estrutura importa mais do que o preço
Isso nos leva à percepção fundamental: a qualidade da liquidez é estrutural, não operacional.
Você não pode pegar um provedor de liquidez de baixa qualidade e torná-lo de alta qualidade por meio de melhores operações. A arquitetura importa. Se o seu provedor de FX for construído em canais de correspondência bancária com processamento em lote e intermediação multibancos, há um teto para o quão rápida e confiável a execução pode ser. Para melhorar substancialmente a velocidade de liquidação e a qualidade de execução em uma infraestrutura legada, você teria que reconstruí-la do zero — relacionamentos bancários, fluxos de conformidade, operações de tesouraria, sistemas de risco.
A liquidez de alta qualidade é projetada para velocidade e confiabilidade desde o início. É por isso que nós, por exemplo, podemos processar dias de volume de mais de $100M com a mesma velocidade de liquidação de transações de $100K — a arquitetura escala horizontalmente sem degradar o desempenho.
Os provedores legados ficam lentos sob carga porque sua arquitetura exige inúmeras instâncias de intervenção humana.
Calculando os custos reais
As pessoas costumam presumir que a liquidez de alta qualidade custa mais. Mas isso é confundir tipos diferentes de custos.
Provedores de liquidez de alta qualidade geralmente têm estruturas de preços diferentes dos de baixa qualidade. Um banco de primeira linha pode cotar spreads mais estreitos em EUR/USD do que uma corretora regional — mas exigir tamanhos mínimos de transação maiores ou depósitos de relacionamento. Um provedor que oferece liquidação em menos de 60 minutos pode ter taxas principais semelhantes ou até mais baixas do que os provedores legados — mas você está obtendo uma infraestrutura fundamentalmente diferente.
A real diferença de custo não está no spread ou na taxa. Está em todo o resto.
A liquidez de baixa qualidade impõe custos ocultos que não aparecem na fatura: capital de giro retido em flutuação, funcionários de tesouraria gerenciando o risco de liquidação, complexidade de hedge para proteção contra incerteza de execução, custo de oportunidade devido à liquidação mais lenta. Como mostrado anteriormente, um cliente eliminou uma vaga inteira na tesouraria após trocar de provedor — o ROI não estava nos preços, estava na mão de obra.
Quando você calcula o custo total de propriedade — eficiência do capital de giro, menor complexidade de hedge, liquidação mais rápida, menores taxas de rejeição, eliminação de custos operacionais —, a liquidez de alta qualidade geralmente custa substancialmente menos do que sua alternativa de baixa qualidade.
É apenas que as economias aparecem em linhas orçamentárias diferentes dos custos. A taxa de FX pode ser comparável ou ligeiramente superior, mas você está removendo potenciais de erro locais, reduzindo as necessidades de capital de giro e eliminando a exposição ao risco de liquidação.
A questão não é se a liquidez de alta qualidade é mais cara no papel. Em vez disso, é se você está disposto a investir recursos na integridade estrutural para quando realmente precisar dela... ou se descobrirá durante uma crise que seu "aço de alta qualidade" era apenas aço comum com um marketing melhor — deixando você para pagar mais no caos subsequente.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









