Anunciando a Série A de US$ 94 milhões da OpenFX
Prabhakar Reddy
,
Fundador e CEO
Acredito que existem duas maneiras de tocar 8 bilhões de vidas: conseguir 8 bilhões de clientes individuais ou conseguir mil instituições financeiras que atendam milhões de pessoas cada. Nós escolhemos o segundo caminho. Dois anos depois, com 45 bilhões de dólares por ano — está funcionando.
Hoje, estamos anunciando US$ 94 milhões em financiamento de Série A liderado por Accel, Atomico, Lightspeed Faction, M13, Northzone e Pantera — com o apoio dos investidores existentes Flybridge e Hash3.
Esta é uma rodada massiva para uma empresa com cerca de 2 anos de existência, indicativa da confiança que nossos investidores têm em nossa visão. Para entender de onde veio essa confiança, você precisa entender de onde nós viemos e o que estamos trabalhando tão arduamente para construir.
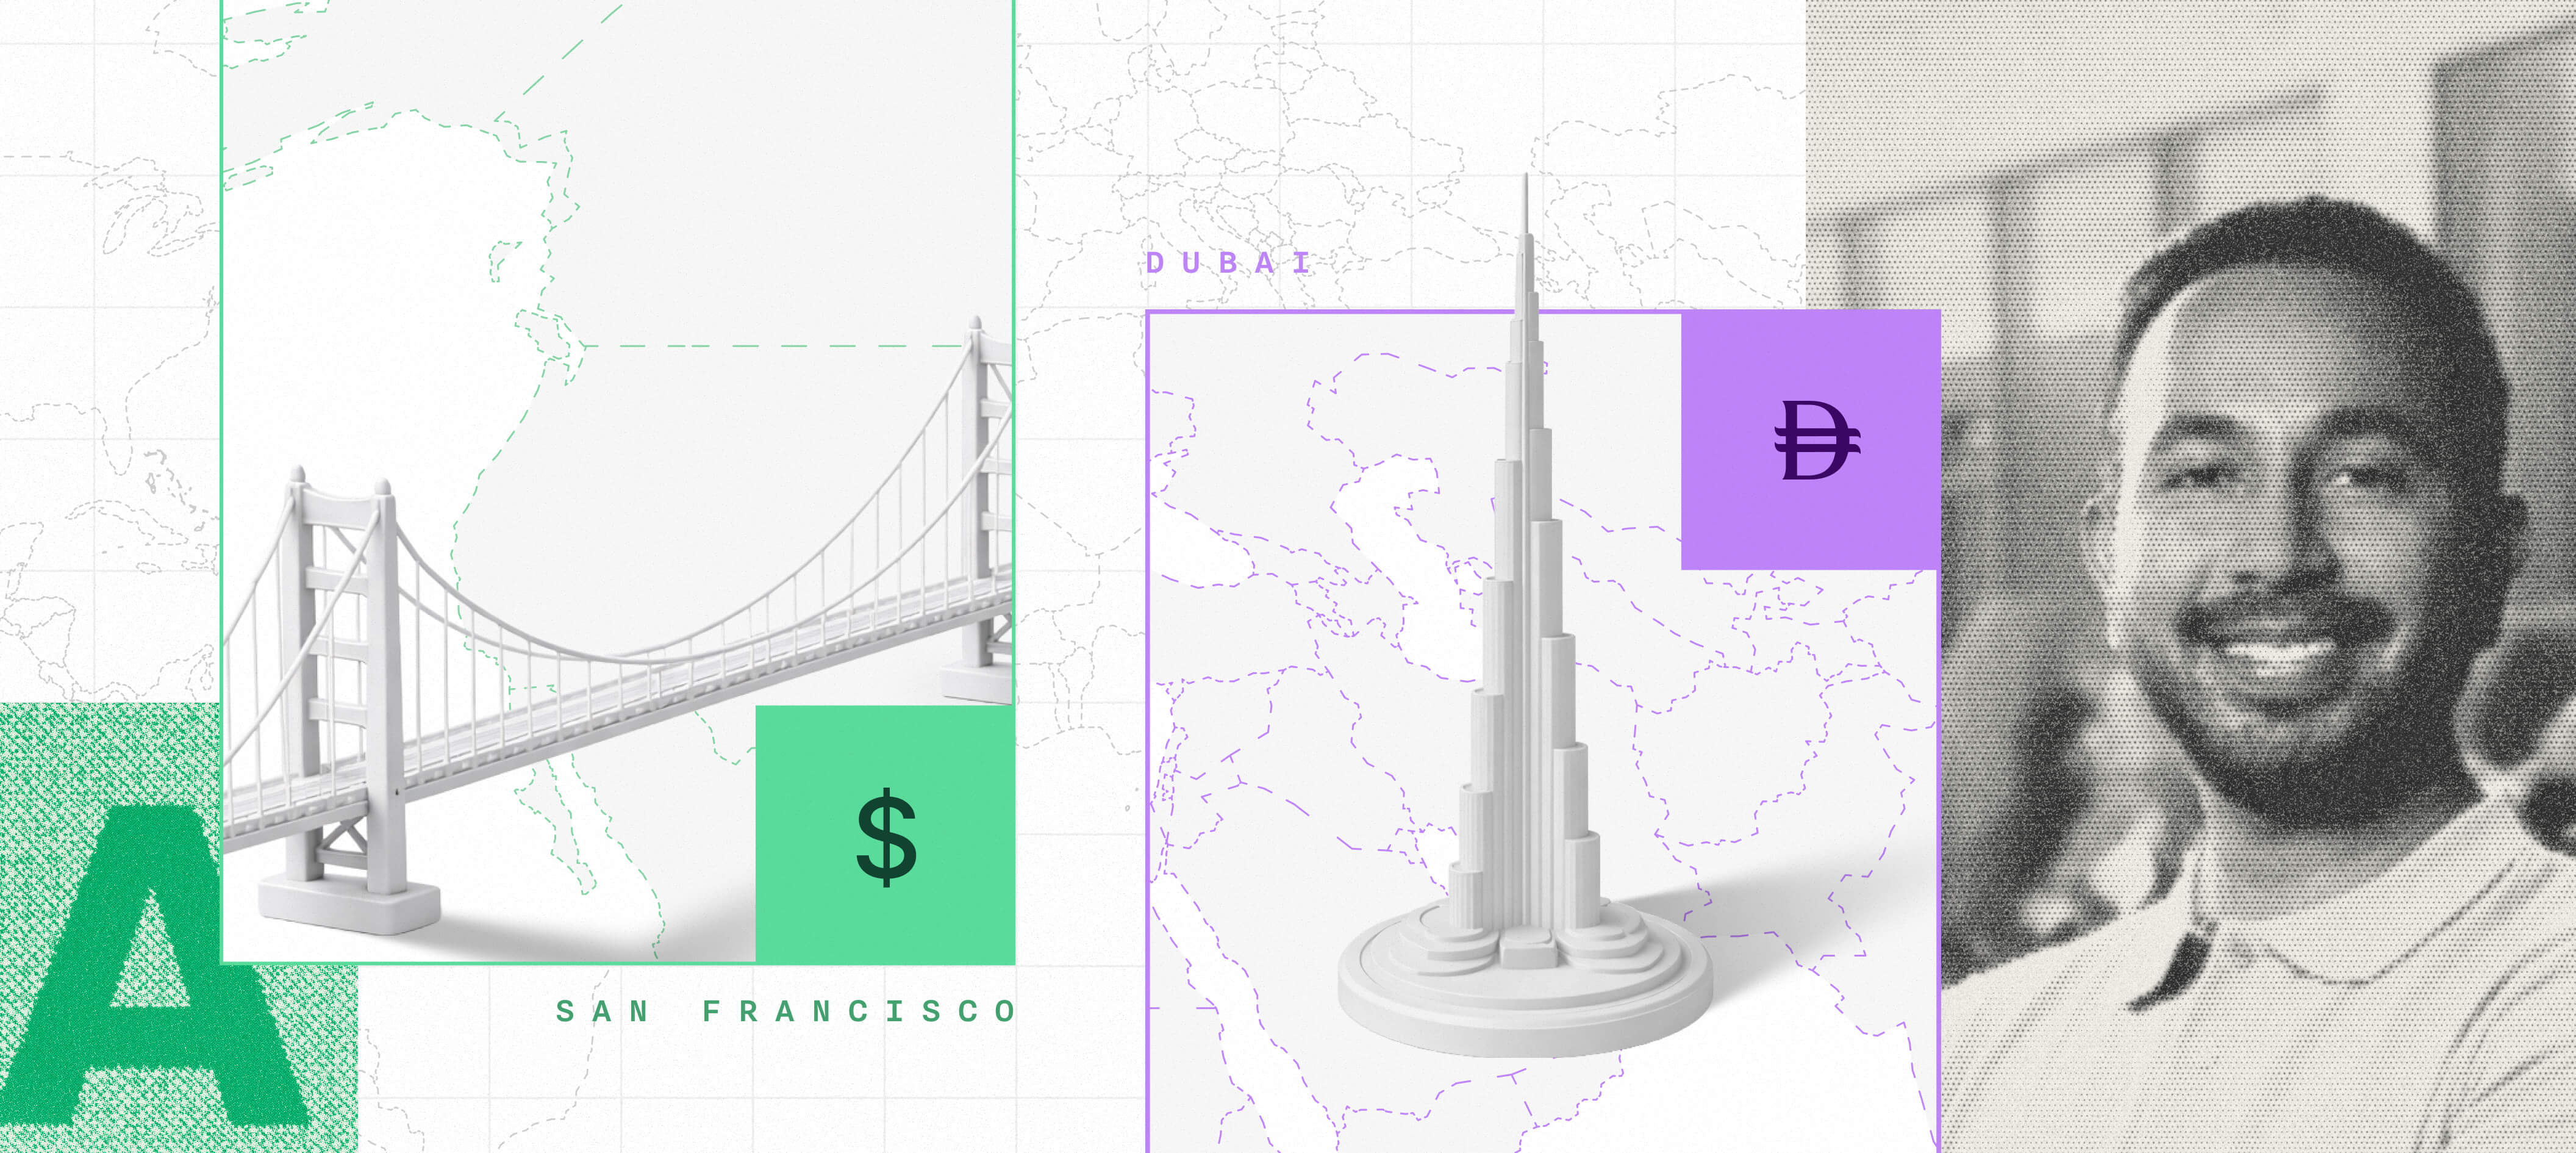
Eu cresci em Dubai.
Durante os anos 90 e nos anos 2000, eu via filas do lado fora das filiais da Western Union — trabalhadores da construção civil e funcionários domésticos, pessoas esperando para enviar dinheiro de volta para casa para as famílias que precisavam.
Dubai sempre foi um importante corredor de remessas, um fato que se podia ver nas ruas.
Em 2022, quando voltei depois de anos na Bay Area, vi a mesma coisa. As mesmas filas.
As pessoas ainda pagam de 5% a 7% de seus salários para enviar dinheiro para casa. Dinheiro que, de outra forma, poderia ter sido usado para construir uma vida melhor. Trinta anos depois, do outro lado de uma revolução tecnológica que colocou supercomputadores no bolso de todos — quase nada mudou. Essa lacuna é onde a OpenFX começou.
Comecei a OpenFX há dois anos com uma missão simples: fazer o dinheiro se mover tão livremente quanto os dados.
Dois anos depois, somos 105 pessoas em quatro continentes. Percorremos um longo caminho, mas estou mais convencido do que nunca de que ainda estamos apenas no primeiro passo de algo muito maior.
O sistema global de pagamentos transfronteiriços está quebrado
Um aumento de 1% nas remessas internacionais como porcentagem do PIB pode levar a um declínio de 22% na taxa de pobreza e a uma redução de 16% na gravidade da pobreza para as nações emergentes. Esta é uma estatística do Asian Development Bank Institute que me deixou perplexo.
As remessas representam uma parcela enorme dos pagamentos transfronteiriços e, em sua maioria, movimentam dinheiro entre nações desenvolvidas e emergentes. Em países como a Índia e as Filipinas, elas representam uma porcentagem significativa do PIB total.
Elas são a forma como as famílias se alimentam e como os pequenos negócios começam.
Se você puder aumentar a velocidade do dinheiro que entra neles e reduzir a estrutura de custos – o que isso pode significar para essas nações? O impacto se multiplica de maneiras difíceis de prever totalmente.
Se esse é o caso, por que ninguém resolveu esse problema ainda?
Porque as pessoas que construíram o sistema atual se beneficiam de ele continuar quebrado. A indústria global de pagamentos transfronteiriços foi construída — deliberadamente — para ser opaca.
Os bancos estão no negócio de guardar dinheiro, não de movimentá-lo.
Bancos e intermediários passaram décadas construindo um sistema onde as tarifas são ocultadas dentro das taxas de câmbio, onde os atrasos na liquidação são tratados como fatos imutáveis da natureza, onde um pagamento que sai de Londres na segunda-feira pode chegar à Cidade do México na quinta-feira – isso se tudo correr bem. Essa lacuna não é um problema de engenharia. É um modelo de negócios. E um muito lucrativo, construído sobre bilhões em float.
US$ 156 trilhões são movimentados através de fronteiras todos os anos. A infraestrutura que os movimenta foi projetada para a década de 1970.
Novos trilhos para um novo mundo
Quando começamos a OpenFX, eu não estava tentando melhorar aquele sistema, eu queria substituí-lo.
A percepção foi simples, mas radical: as stablecoins poderiam fazer pelo dinheiro o que a internet fez pela informação.
Um remetente paga em moeda fiduciária local.
As stablecoins movimentam o valor através das fronteiras em segundos.
O destinatário recebe em moeda fiduciária local.
Nenhuma das partes sequer toca em cripto.
Os trilhos legados: os bancos correspondentes, as contas nostro, os prazos de liquidação T+2 - tornam-se desnecessários.
Um sistema como este poderia comprimir os preços e reduzir os tempos de liquidação, colocando mais dinheiro no bolso daqueles que precisam. A liquidação colapsa de dias para minutos. O capital que costumava ficar ocioso em contas pré-financiadas ao redor do mundo é liberado para servir às pessoas e empresas que realmente precisam dele.
Isso não é uma melhoria incremental. Estamos criando uma nova categoria.
Considere um trabalhador da construção civil em Dubai enviando AED 1.000 para Manila. Ele abre um aplicativo, inicia uma transferência. Poucos minutos depois, sua família recebe o dinheiro, e ele guardou os AED 70 que costumavam desaparecer em taxas.
Pagamentos transfronteiriços tão simples quanto enviar uma mensagem de texto.
O que nós construímos
Há mais na movimentação de dinheiro do que a blockchain, isso é algo que achamos que é frequentemente ignorado nesta indústria e algo sobre o qual passamos uma enorme quantidade de tempo pensando.
Não queríamos ser uma empresa de cripto movimentando Stablecoins, queríamos ser uma empresa de câmbio movimentando dinheiro pelo mundo.
Existem três mecânicas fundamentais para qualquer pagamento transfronteiriço: Cobranças → Câmbio → Pagamentos. Mas a pilha de infraestrutura completa de que as instituições financeiras realmente precisam vai mais fundo — Serviços Bancários (contas de tesouraria e liquidação), Rendimento (ganho sobre capital ocioso) e a arquitetura de conformidade e liquidez que faz tudo funcionar de forma confiável em escala. A maioria das empresas resolve uma peça. Nós estamos construindo a pilha inteira.
Isso significou focar na parte mais difícil de movimentar esse dinheiro: Câmbio - a liquidez, o custo, as mecânicas de liquidação - porque sabíamos que quem resolvesse isso primeiro ganharia o direito de possuir o resto.
Seja você um PSP, uma empresa de remessas ou um neobanco, você precisa de liquidez que seja: confiável, escalável e responsiva às suas necessidades. Você precisa de acesso a uma infraestrutura que possa fornecer essa liquidez a qualquer hora, em qualquer dia. E à medida que avançamos para um futuro onde os maiores consumidores de câmbio podem ser agentes de IA em vez de pessoas, você precisa de liquidez que seja programática, construída sobre APIs poderosas que permitirão automatizar todas as suas operações de tesouraria.
Construímos esse tipo de infraestrutura para 15 moedas. Existem 150 moedas no mundo. Temos uma longa jornada pela frente.
Progresso
US$ 500.000.
Esse é o valor que a OpenFX movimentou em todo o nosso primeiro mês de operações.
8 semanas depois, eram US$ 500.000 por semana.
3 meses depois, 500 mil por dia.
Então, quase sem percebermos, estávamos movimentando US$ 500.000 a cada minuto.
Agora movimentamos mais de US$ 45 bilhões por ano através de fronteiras, em tempo real, a uma fração do que costumava custar. 98% das nossas transações são liquidadas em menos de 60 minutos.
Desde que lançamos nos Emirados Árabes Unidos, comprimimos as estruturas de taxas de AED de 0,30% para dígitos únicos médios, e estamos fazendo o mesmo em cada região em que entramos: América Latina, Sudeste Asiático e Europa.
Integramos mais de 100 clientes institucionais globais: fintechs, neobancos, plataformas de remessas, processadores de folha de pagamento.
Contratamos 105 pessoas em quatro continentes, cada uma delas uma empreendedora talentosa por direito próprio, que escolheram trabalhar ao nosso lado nesta importante missão.
Passamos de uma tese para um gigante que impulsiona algumas das empresas de crescimento mais rápido no setor de fintech.
Por que a urgência é maior do que nunca
Dois anos operando em hiperescala aumentaram enormemente tanto a escala de nossa ambição quanto nossa confiança na execução dessa visão. A missão não mudou, mas o mundo ao nosso redor sim.
Duas coisas estão colidindo agora que alteram todo o cálculo.
A primeira são os agentes de IA. Não a IA como ferramenta de produtividade, mas a IA como um ator econômico autônomo — que inicia transações, movimenta capital, executa pagamentos, gerencia tesouraria, liquida obrigações, tudo sem a intervenção de um ser humano.
A primeira geração desses agentes está sendo implantada agora — tanto internamente na OpenFX quanto por nossos clientes. Em dez anos, acredito que os agentes de IA serão a maior categoria de usuários de câmbio do planeta.
Os agentes de IA precisarão de uma infraestrutura que opere na velocidade das máquinas. Não T+2. Nem mesmo T+1 hora. Em tempo real, 24 horas por dia, 7 dias por semana, em todos os pares de moedas que importam. A infraestrutura financeira global existente não foi construída para atendê-los. Nós fomos.
A segunda é o que está acontecendo no mundo. Guerras. Controles de capital. Moedas perdendo 50% de seu valor durante uma janela de liquidação de cinco dias. Hiperinflação. A falha do sistema financeiro em movimentar dinheiro em tempo real não é apenas um inconveniente, para centenas de milhões de pessoas, é a diferença entre a sobrevivência financeira e a catástrofe.
A urgência é inegável.
O que estamos construindo com US$ 94 milhões
Modular. Programável. De nível institucional. Focado em API. Agêntico. Liquidez.
A analogia que sempre busco é a Anthropic. Antes do Claude, se você quisesse recursos de IA em seu produto, precisava construir e treinar seus próprios modelos, contratar suas próprias equipes de ML e gerenciar sua própria infraestrutura. Agora você chama uma API. Estamos construindo o equivalente para a infraestrutura financeira global. Nós somos os canos pelos quais fluirá todo o câmbio global.
A empresa de remessas no Brasil, o neobanco em Cingapura, o processador de folha de pagamento em Dubai - nenhum deles deveria ter que reconstruir o que nós construímos. Eles deveriam apenas usar.
Para construir isso, estamos contratando cuidadosamente pessoas excepcionais nas áreas de produto, engenharia, operações e go-to-market. Nem todo mundo prospera em um ambiente assim, é difícil e exigente, mas se você está animado com a complexidade dos problemas que descrevi, você deve se candidatar. Estamos aqui para dobrar a realidade à nossa vontade e não nos contentaremos com nada menos.
A pilha de infraestrutura financeira é o problema mais complexo, mais regulamentado e mais dependente de relacionamentos no qual já trabalhei. E esta é a minha quinta jornada como empreendedor nos últimos vinte anos.
O licenciamento global leva três vezes mais tempo do que você imagina. As relações bancárias, mesmo com instituições que publicamente se autodenominam "amigáveis às stablecoins", exigem mais navegação do que qualquer comunicado de imprensa sugere.
A liquidez de última milha é resolvida corredor por corredor e exige uma persistência incansável.
Este problema é extraordinariamente difícil de resolver, os incumbentes estão extraordinariamente entrincheirados, os incentivos estão desalinhados e a área de superfície regulatória é extraordinariamente grande. A jornada pela frente não será fácil. Desafiar o status quo do ecossistema financeiro global nunca é fácil. Mas o mercado total endereçável (TAM) é infinito, a urgência é inegável e a equipe que reunimos para cumprir essa missão é a melhor de que já fiz parte.
Por cinquenta anos, o dinheiro se moveu na velocidade da burocracia. Estamos fazendo com que ele se mova na velocidade da internet. Essa mudança — essa única mudança — altera tudo o que vem depois. É isso que estamos aqui para fazer.
US$ 45 bilhões por ano hoje. Trilhões até 2030.
Em frente.
Prabhakar Reddy
Fundador e CEO, OpenFX
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







