Entendendo o Corredor Cambial USD para ARS
Catherine Kaupert
,
Head of Latin America

Os controles de capital da Argentina (cepo cambiario) governaram seu mercado de câmbio de 2019 até abril de 2025, quando a maioria foi suspensa junto com um programa de US$ 20 bilhões do FMI. Sob o cepo, a taxa oficial divergia da taxa paralela em até 80%, e a repatriação de lucros era totalmente bloqueada. O resultado foi um corredor que era efetivamente inutilizável para fluxos institucionais à taxa oficial. Essas restrições foram amplamente removidas. As taxas oficial, MEP e paralela agora operam dentro de uma variação de poucos pontos percentuais uma da outra, e o peso flutua dentro de uma banda que se ajusta mensalmente com a inflação.
Este corredor está em normalização ativa. As saídas de dividendos aumentaram de US$ 24 milhões por mês sob os controles para US$ 882 milhões em março de 2026, mas os estoques remanescentes ainda são direcionados por meio de títulos BOPREAL. Não há imposto sobre câmbio: a sobretaxa do imposto PAIS expirou no final de 2024.
A Argentina ocupa o primeiro lugar global em preparação para stablecoins no dia a dia, e os bancos foram autorizados a oferecer serviços de cripto a partir de abril de 2026.
Este documento acompanha um pagamento de US$ 10 milhões (USD->ARS) pelas sete etapas de uma transação internacional, explica como funcionam os canais de pagamento da Argentina e aborda pares intrarregionais que são roteados pelo dólar.
Corredor em resumo
Moeda | Peso Argentino (ARS) |
Regime | Banda rastejante (o teto e o piso se ajustam mensalmente com a inflação) |
CLS | Não |
Profundidade de mercado | Baixa; sem dados confiáveis de volume de negócios do BIS devido ao período do cepo |
Spot | ~1.436 por USD (meados de junho de 2026) |
Banda | ~921–1.518 ARS/USD (limites do final de 2025, ajustados mensalmente pela inflação) |
Variação em 12 meses | Peso −24% (depreciação administrada dentro da banda) |
Canal de pagamento instantâneo doméstico | Transferencias 3.0 (24/7, QR code interoperável, >1/3 dos pagamentos eletrônicos) |
RTGS de alto valor | MEP |
Imposto sobre câmbio | Nenhum (o PAIS expirou no final de 2024) |
Reguladores | BCRA, CNV |
Como funcionam os canais de pagamento
Transferencias 3.0 é o sistema de pagamento instantâneo doméstico da Argentina, o esquema interoperável do BCRA que abrange contas bancárias (CBU) e contas de provedores de pagamento (CVU) com pagamentos por QR code. Ele processa mais de um terço dos pagamentos eletrônicos e funciona 24 horas por dia. É exclusivamente doméstico.
MEP (Medio Electrónico de Pagos) é o sistema de liquidação bruta em tempo real (RTGS) do BCRA para transferências interbancárias de alto valor, operando dentro do horário comercial de Buenos Aires. A taxa de câmbio "dólar MEP" mencionada acima leva o nome deste mesmo sistema: uma transação de dólar MEP é liquidada domesticamente, o que a distingue do contado con liquidación (CCL), o mecanismo equivalente de swap de títulos que liquida dólares em contas internacionais.
A banda rastejante. O peso não flutua livremente. Ele é negociado dentro de uma banda cujo teto e piso são ajustados mensalmente com a inflação, substituindo uma desvalorização fixa de 1% ao mês utilizada em 2025. A banda se alarga com o tempo. O objetivo final declarado é o câmbio flutuante livre, mas nenhuma data foi definida.
Quem regula este corredor
O BCRA (Banco Central de la República Argentina), o banco central, define as políticas monetária e cambial e administra a banda rastejante. Ele também opera a infraestrutura básica de pagamentos do país, incluindo o Transferencias 3.0 e o MEP.
A CNV (Comisión Nacional de Valores) regula os mercados de capitais da Argentina e, desde uma lei de 2024, também os provedores de serviços de ativos virtuais. Ela não é a autoridade principal para a mecânica de câmbio ou liquidação de um pagamento internacional, mas é relevante considerando o quanto da história deste corredor passa por cripto.
Anatomia de um pagamento de USD para ARS
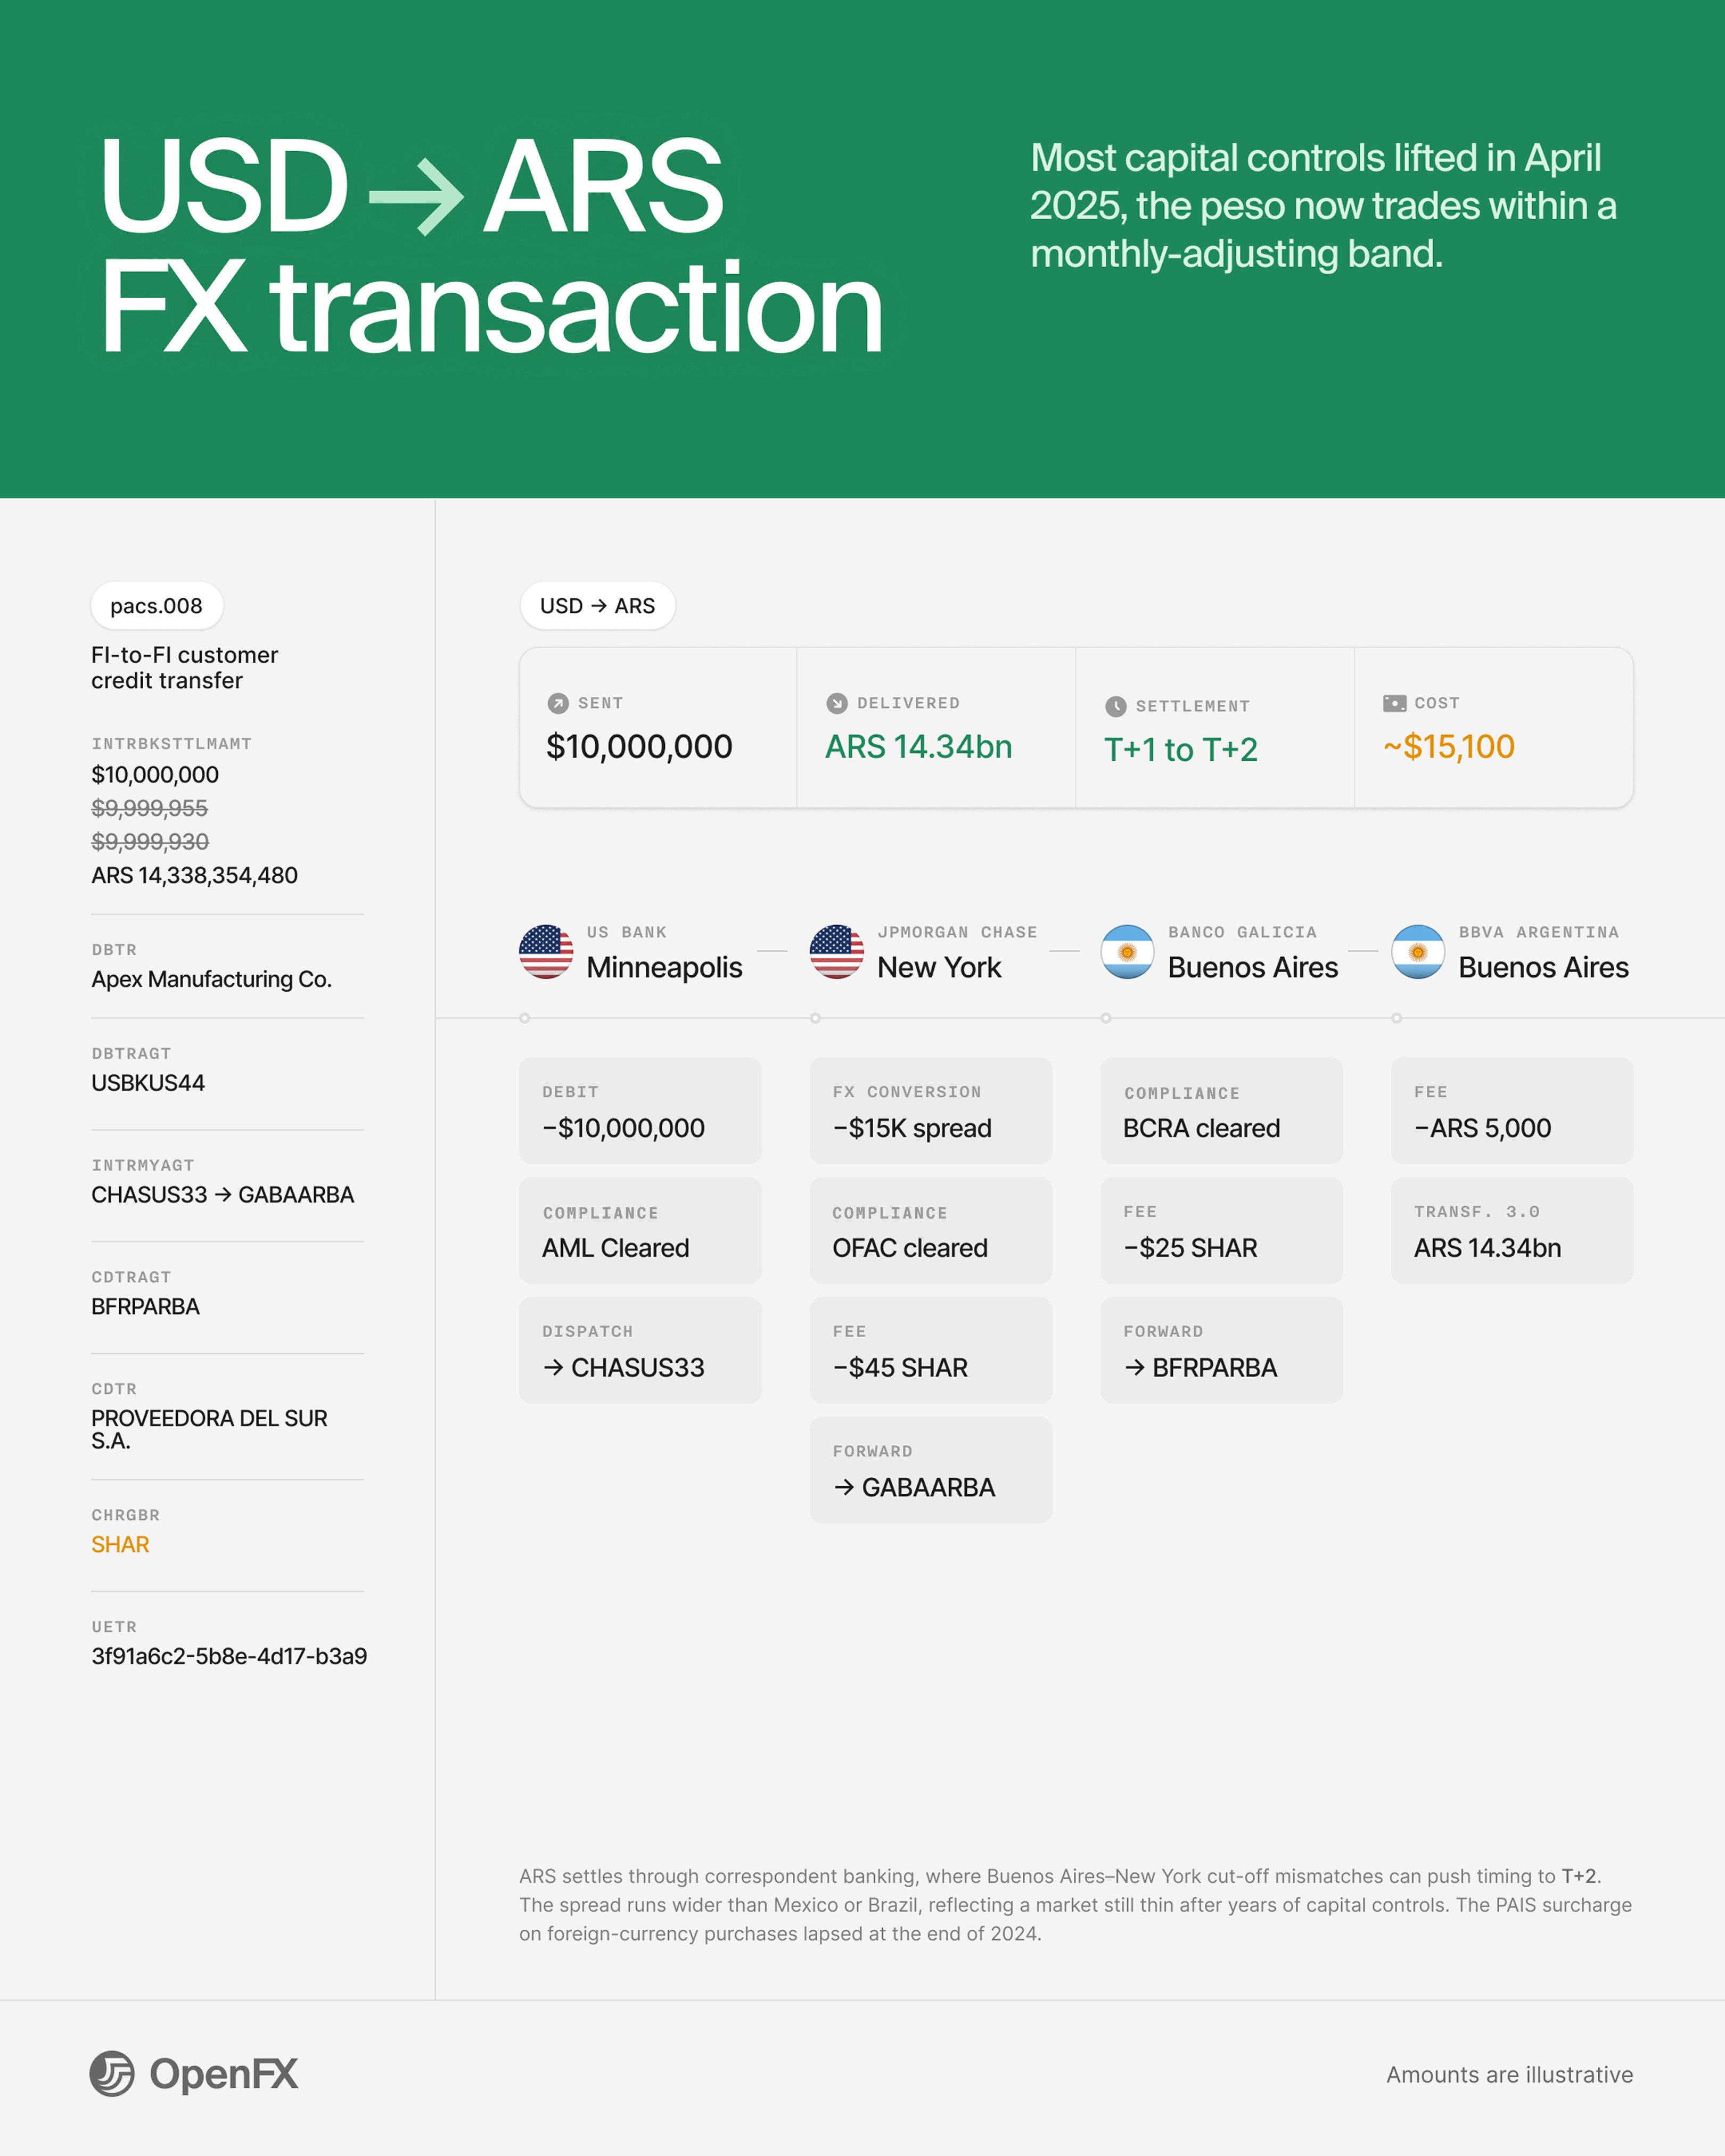
Um pagamento de US$ 10 milhões de uma empresa americana para um fornecedor argentino. Quatro instituições, sem CLS, sem imposto sobre câmbio, com uma taxa de câmbio administrada.
1. Financiar a etapa de origem
O banco da empresa americana debita sua conta em dólares.
2. Transmitir a instrução
O banco envia uma mensagem pacs.008 via SWIFT para seu correspondente nos EUA, identificando o beneficiário, o valor e o código de cobrança de tarifas.
3. Converter a moeda
O correspondente nos EUA ou o correspondente argentino executa a conversão cambial a uma taxa dentro da banda rastejante. USD/ARS é um par direto, mas com menor liquidez que USD/MXN ou USD/BRL. O spread em uma transação institucional de US$ 10 milhões é mais amplo (com cotações variando entre 10 e 20 pontos-base)
4. Obter a liquidez de destino
O correspondente argentino realiza o pagamento a partir de sua posição pré-financiada em ARS. A liquidez do correspondente pode ser mais restrita do que em MXN ou BRL, particularmente para transações de valores muito elevados.
5. Verificação de conformidade
O banco de origem analisa o pagamento.
O correspondente nos EUA realiza a verificação de conformidade da OFAC na etapa em USD.
O correspondente argentino realiza a verificação de conformidade do BCRA.
Exigências residuais de documentação do período do cepo ainda podem se aplicar à repatriação de dividendos de estoques remanescentes, que é direcionada através de títulos BOPREAL.
6. Alcançar a finalidade da liquidação
Ambas as etapas são liquidadas de forma independente por meio de correspondentes bancários. Os horários limite de Buenos Aires e Nova York não se sobrepõem totalmente, e finais de semana e feriados em qualquer um dos países prolongam a liquidação. T+1 a T+2.
7. Pagar no canal de pagamento local
O Transferencias 3.0 credita a conta do beneficiário. O MEP lida com liquidações de grande valor dentro do horário comercial.
Líquido. O custo neste corredor é o spread mais as tarifas de correspondente. Não há imposto sobre câmbio. O spread é mais amplo do que nos corredores de MXN ou BRL porque o mercado possui menor liquidez e a banda introduz incerteza cambial entre o fechamento da operação e a liquidação. A convenção para o mercado à vista (spot) é T+2; pagamentos comerciais podem ser liquidados em T+1 dentro dos horários limite de Buenos Aires.
Quando o par não é USD
Quase não existe mercado de câmbio direto entre as moedas latino-americanas. Um fluxo EUR->ARS, GBP->ARS ou qualquer par intrarregional (BRL->ARS, CLP->ARS) é roteado através do dólar.
Para o comércio intra-Mercosul, o SML liquida diretamente em moedas locais às taxas de referência do banco central, sem um intermediário em dólar. A Argentina é membro fundador do SML (Argentina-Brasil desde 2008, Argentina-Uruguai desde 2017, Argentina-Paraguai desde novembro de 2025), embora os volumes continuem marginais.
FAQ
O cepo na Argentina foi totalmente suspenso?
Não totalmente. A exceção restante são os saldos legados: ações de dividendos anteriores a 2025 e dívidas comerciais de antes de dezembro de 2023 ainda passam pelos títulos BOPREAL. Todo o resto reflete o estado pós-suspensão abordado na visão geral do corredor.
O imposto PAIS na Argentina ainda é cobrado?
Não. A sobretaxa do PAIS sobre compras em moeda estrangeira expirou no final de 2024.
Como funciona a banda cambial móvel (crawling band) na Argentina?
O peso é negociado dentro de uma banda cujo teto e piso se ajustam mensalmente com a inflação. A banda variou de aproximadamente 921 a 1.518 no final de 2025. A taxa de ajuste é inferior à inflação, o que impulsiona a valorização real. O objetivo final declarado é o câmbio flutuante.
Por que a demanda por stablecoins é tão alta após a liberalização na Argentina?
Os fatores mudaram. Sob o cepo, a demanda por USDT refletia a escassez de dólares. Desde a liberalização, a demanda tem raízes diferentes: a inflação torna o USDT uma reserva de valor, e as carteiras cripto pagam mais do que os depósitos bancários. A política governamental também ajuda: a administração Milei favorece a livre concorrência de moedas e não possui CBDC. A Argentina lidera o ranking global em preparação para o uso diário de stablecoins.
Os contratos podem ser redigidos em dólares ou cripto na Argentina?
Sim. A concorrência de moedas permite isso. Cerca de 18% dos novos contratos de locação comercial em Buenos Aires são denominados em cripto, além da tradicional precificação em dólar para itens de alto valor.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









