O Comércio Triangular e o Painel do Dólar

Harrison Mann
,
Head of Growth
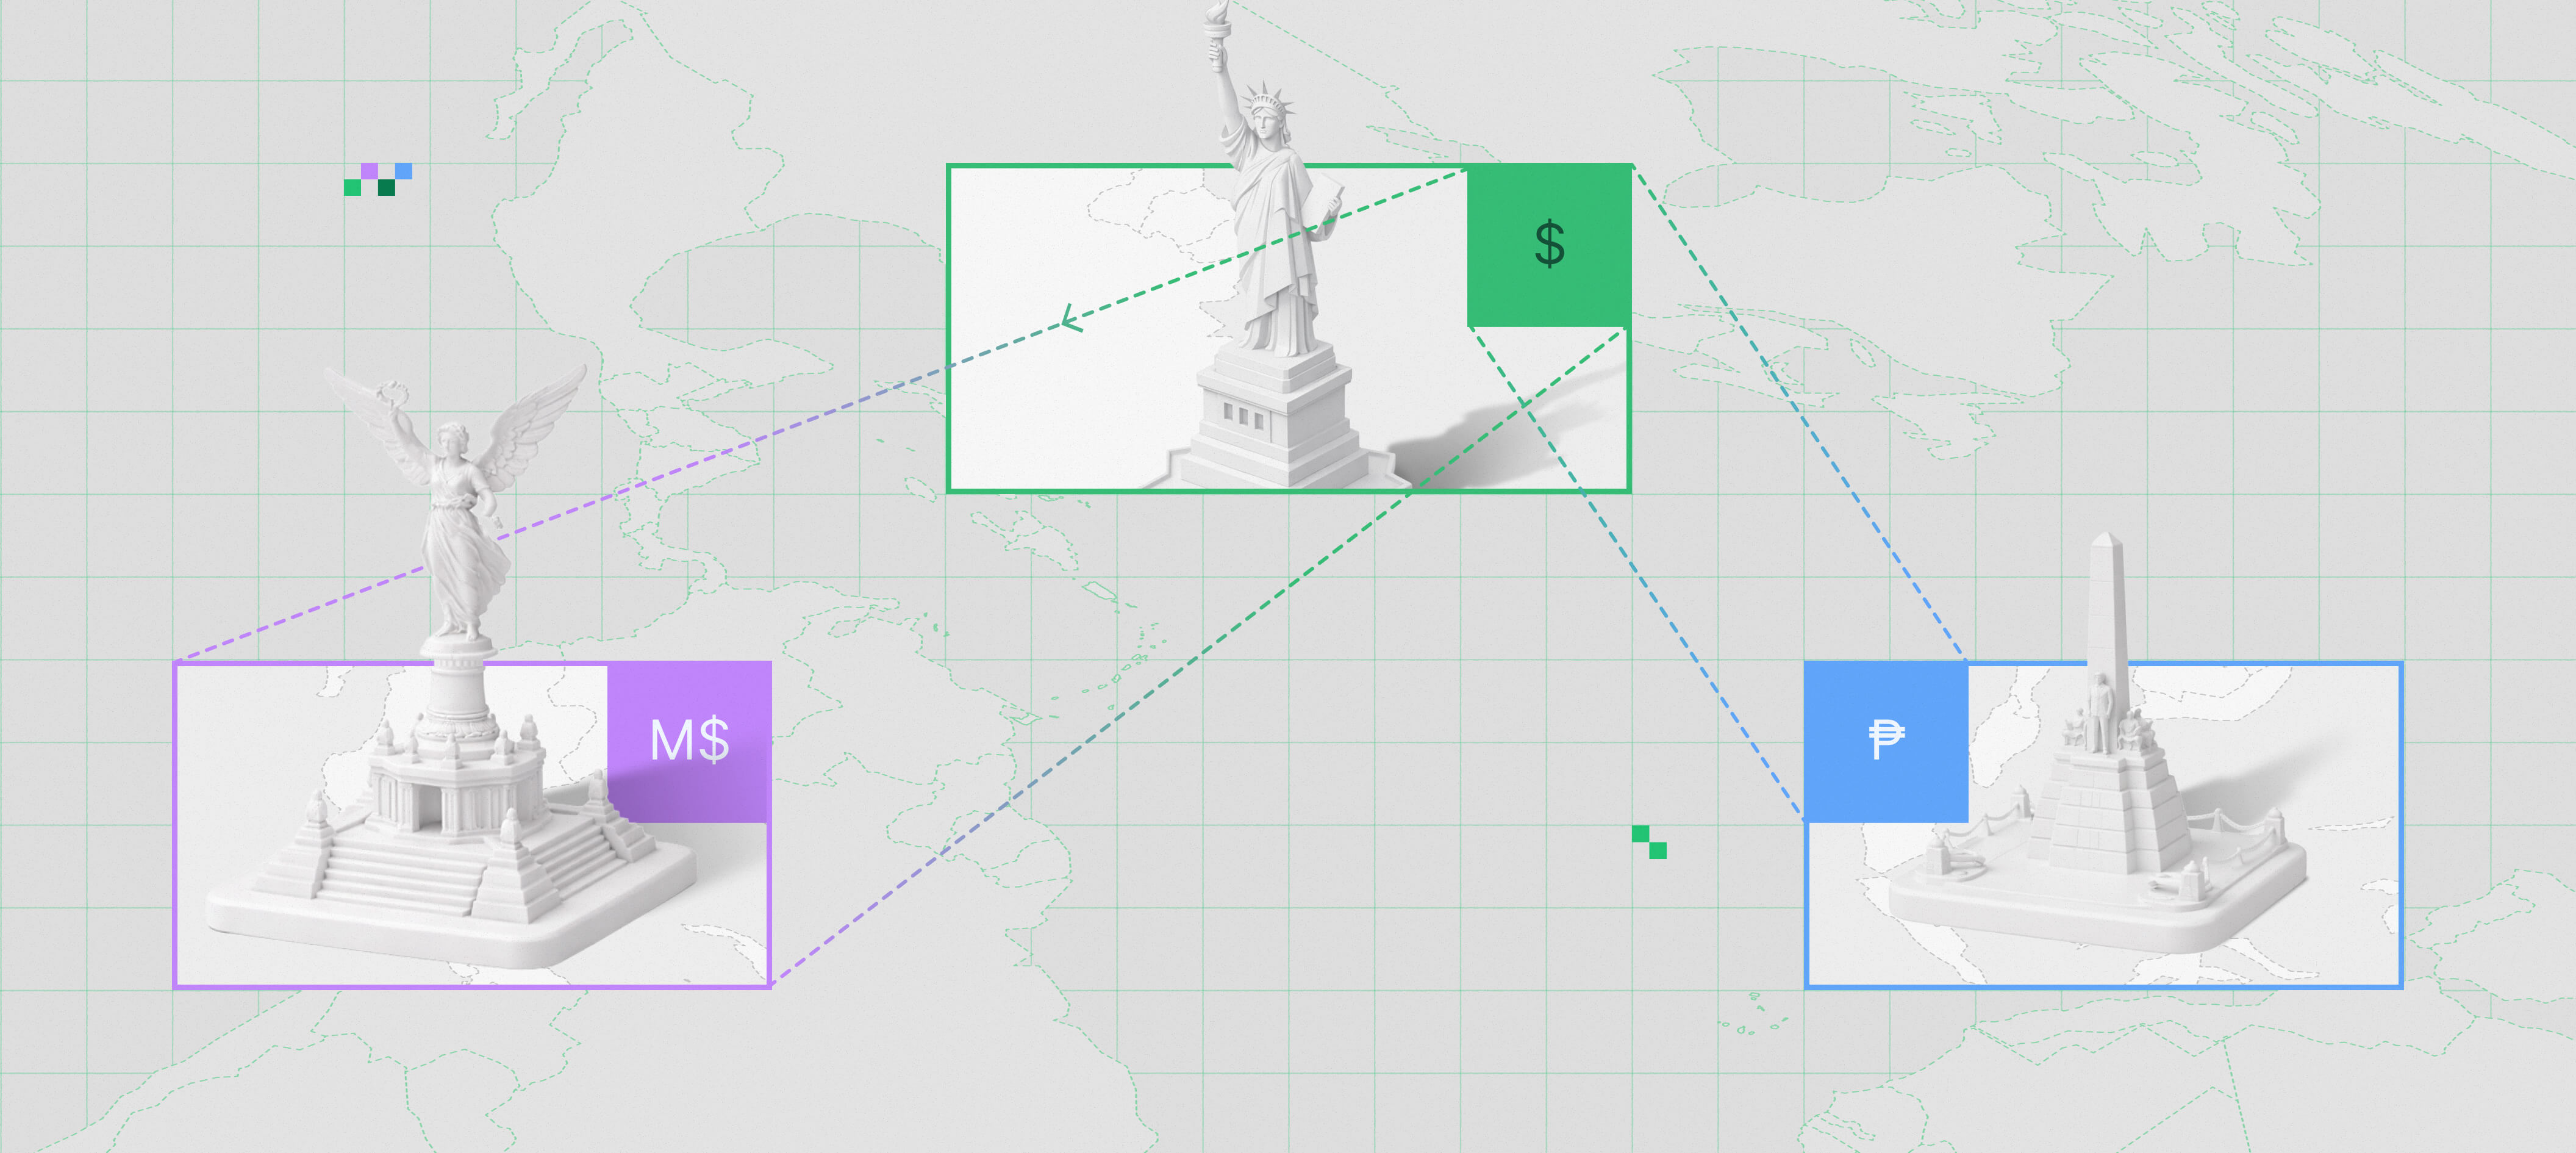
Antes das redes de telefonia com discagem direta, fazer uma chamada internacional exigia um operador. Você tirava o fone do gancho, dizia a alguém em uma mesa telefônica com quem queria falar e esperava ser conectado. Às vezes, isso exigia vários operadores intermediários em países diferentes.
Esse modelo era caro e lento, e dependia inteiramente da disponibilidade da mesa telefônica. Cada chamada passava pelo mesmo punhado de pontos de retransmissão.
No mercado de câmbio global, nossa mesa telefônica é o dólar americano.
Como o dólar se tornou tanto o portal quanto o porteiro
De acordo com a Pesquisa Trienal de 2022 do Banco de Compensações Internacionais, o dólar americano aparece em um dos lados de cerca de 88% de todas as transações globais de câmbio.
A ascensão do dólar passa pelo acordo pós-guerra de Bretton Woods, que ancorou formalmente o sistema monetário internacional ao dólar. Nas décadas seguintes, os mercados do Tesouro dos EUA se tornaram o principal ativo seguro do mundo.
Quando o sistema de Bretton Woods entrou em colapso em 1971, o dólar perdeu sua paridade formal com o ouro — mas manteve e, de certa forma, aprofundou sua centralidade funcional para o comércio e as finanças globais. Mercados de commodities denominados em dólar, mercados de dívida denominados em dólar e o papel do dólar no faturamento do comércio transfronteiriço se reforçaram mutuamente, resultando no sistema que todos conhecemos e amamos.
Assim, hoje, se uma empresa na Tailândia precisa pagar um fornecedor no México, ela acaba executando duas transações: THB/USD e depois USD/MXN. O dólar atua como um intermediário invisível em uma transação cujas mercadorias e pontos finais podem nunca sequer tocar os Estados Unidos.
Conheça a triangulação comercial
Esse padrão de roteamento — apelidado de "triangulação comercial", mesmo quando mais de três partes estão envolvidas — é o resultado da baixa liquidez em pares que não envolvem o dólar. Isso acontece quando não há fluxo natural de ordens suficiente entre os pares de moedas para sustentar a troca direta, o que é, na verdade, o caso de quase todos os pares de moedas fora do G7. Portanto, um formador de mercado que cotasse THB/MXN diretamente precisaria reter o risco em duas moedas ilíquidas simultaneamente. O spread de compra e venda necessário para compensar esse risco é tão amplo que se torna comercialmente desinteressante para o cliente final.
A intermediação do dólar resolve esse problema ao concentrar a liquidez. Como todos operam por meio do USD, os livros de USD/THB e USD/MXN são profundos o suficiente para suportar spreads estreitos em cada etapa. O cliente obtém duas transações eficientes em vez de uma ineficiente. O problema é que duas transações significam dois spreads, dois processos de liquidação, dois conjuntos de risco de contraparte e o dobro do custo operacional. A eficiência das etapas individuais vem à custa da eficiência do todo.
Para os principais pares de moedas — EUR/GBP, JPY/CHF — essa ineficiência é modesta. Existe liquidez direta entre essas moedas porque os fluxos comerciais bilaterais que geram a demanda cambial são grandes o suficiente para sustentá-la. Mas para a maioria dos pares de moedas globais, particularmente aqueles que envolvem mercados emergentes, a triangulação é a única rota disponível.
Infelizmente para quem faz negócios globalmente, cada ponto-base de spread em cada etapa de uma transação triangulada representa um custo real — para as empresas, para quem envia remessas e, em última análise, para o financiamento do desenvolvimento. Multiplique isso pelos trilhões de dólares que fluem por essas rotas diariamente, e o peso agregado sobre a economia global é substancial.
As stablecoins resolvem isso... certo? Certo?!
É natural esperar que a ascensão das stablecoins acabe oferecendo um alívio para a dominância do dólar. Na prática, está acontecendo o oposto.
O USDT da Tether tornou-se o ativo mais negociado nos mercados de criptomoedas, muitas vezes superando o Bitcoin em volume diário. Para manter sua paridade, a Tether possui reservas significativas em títulos do Tesouro dos EUA. Essas compras de títulos do Tesouro dos EUA tornaram a empresa uma das maiores detentoras globais de títulos do Tesouro de curto prazo — um desenvolvimento que significa que a crescente adoção de stablecoins financia diretamente a dívida do governo dos EUA.
Em outras palavras, as stablecoins em seu formato atual não são uma alternativa à dominância do dólar. Uma empresa que usa USDC para liquidar um pagamento transfronteiriço ainda passa pela liquidez do dólar.
Este não é necessariamente um estado permanente. Stablecoins multimoedas e abordagens algorítmicas para liquidação multimoedas são áreas ativas de desenvolvimento. Mas, no curto prazo, a triangulação comercial não está desaparecendo — está migrando para uma nova infraestrutura, mantendo sua estrutura fundamental.
Não substituímos a mesa telefônica; ela apenas foi digitalizada.
Se você quiser saber mais sobre a evolução desse cenário, não deixe de ler nosso relatório do 1º trimestre de 2026. O Capítulo 5, "O Volante do Dólar" (The Dollar Flywheel), descreve como o uso crescente de stablecoins não apenas aumenta a dependência do dólar, mas também está transferindo a soberania monetária dos governos para empresas privadas.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de câmbio institucional e liquidez global.









