Introdução ao Câmbio Transfronteiriço: Como o Dinheiro Realmente se Move pelo Mundo

Harrison Mann
,
Diretor de Crescimento

Digamos que uma empresa americana em Ohio queira transferir US$ 10 milhões para Stuttgart, na Alemanha.
Alguém no setor de contas a pagar abre seu portal bancário, insere os detalhes da transação e clica em enviar. Um número de referência aparece e, no que lhe diz respeito, o dinheiro está a caminho.
Mas o que significa "a caminho"?
O importante a reconhecer é que a moeda física na conta da empresa nunca sai de Ohio. Esses dólares não serão transportados de avião para lugar nenhum e nunca tocarão o solo alemão.
O que eventualmente chegará são euros que já estavam na Europa antes do início do pagamento. Levar esses euros nos últimos metros até a conta do fornecedor pode levar apenas alguns minutos, mas no pior dos cenários, pode levar a maior parte do dia.
Isso ocorre porque, para "chegar", eles devem primeiro ser processados por meio de uma sequência complexa de mensagens, verificações regulatórias e instituições pré-financiadas.
Uma história bastante complexa que começa dentro do banco da empresa em Ohio.
Um sistema de mensagens de décadas chamado SWIFT
Quando um pagamento é enviado, o banco de origem deve primeiro debitar a conta em dólares da empresa. O sistema do banco registra o evento e o saldo da conta da empresa diminui consequentemente. Os dólares em si não vão a lugar nenhum, tornam-se do banco, registrados agora como uma obrigação que ele carrega.
O próximo passo do banco é enviar uma mensagem. Essa mensagem viaja pelo SWIFT, uma cooperativa de propriedade dos próprios bancos que, apesar de estar no centro de toda história transfronteiriça, não movimenta fundos de forma alguma — esta é provavelmente a parte mais incompreendida do FX transfronteiriço. Tudo o que o SWIFT faz, tudo o que o SWIFT pode fazer, é transmitir instruções.
A instrução específica que sai de Ohio é, na abreviação antiga, um MT103: pague a este beneficiário, este valor, com estes detalhes (discutiremos isso mais adiante, as coisas mudaram). Essa frase é a única coisa que realmente cruza a fronteira.
E uma vez que isso acontece, as coisas podem começar — e muitas vezes começam — a ficar mais complicadas.
Contas Nostro, Vostro e o Sistema de Correspondência Bancária
O banco de Ohio que fez a solicitação via SWIFT não mantém euros na Alemanha e não tem canal direto com o banco do fornecedor — instituições menores raramente têm. Para entregar os euros, ele repassa o pagamento a um banco maior que o faça, conhecido como correspondente, que mantém contas em euros na Europa e um relacionamento contínuo com o lado alemão da transação.
Essa conta em euros é de onde vem o dinheiro do fornecedor. Nos livros do banco correspondente, a conta é chamada de nostro, latim bancário para nossa: nosso dinheiro, mantido em seu banco.
Do ponto de vista do banco alemão, a mesma conta é uma vostro, sua. Os euros que serão pagos ao fornecedor já estavam nessa conta pré-financiada antes de qualquer pessoa em Ohio tocar no teclado. O que cruzou a fronteira vindo da América é a permissão para liberá-los. O acerto de contas entre os bancos acontecerá após o fato.
Então isso já parece um pouco estranho. Um banco na Europa deve manter potencialmente bilhões de euros caso alguém em Ohio, Bogotá ou Tóquio os solicite, e deve manter esses saldos porque solicitações como essa chegam constantemente.
Esse arranjo deve ser repetido para cada moeda na qual um banco deseja poder realizar pagamentos. Sabendo disso, o estado de repouso do sistema de correspondência bancária entra em foco: somas enormes no agregado, trilhões na maioria das estimativas, posicionadas previamente em contas ao redor do mundo, rendendo quase nada, esperando a sua vez de serem enviadas. O custo de todo esse capital ocioso está embutido no preço que o banco cobra por esse serviço.
Mas isso levanta a questão: o que acontece se o banco individual não tiver liquidez disponível suficiente (ou seja, dinheiro) para movimentar uma transação do tamanho solicitado?
A resposta curta é que o banco precisa encontrar o dinheiro, e nenhuma das formas de encontrá-lo é gratuita. Às vezes, o banco simplesmente espera que o dinheiro entre aos poucos, e a transação fica na fila até que haja saldo. Nesse caso, uma solicitação que poderia ter levado segundos pode se estender por mais de um dia. Se esperar não for uma opção, o déficit é emprestado, geralmente de uma linha de crédito intradiária. Se nem mesmo isso cobrir o montante, o saldo é transferido para outro banco correspondente.
Não importa qual caminho seja tomado, a empresa em Ohio pagará por isso em tempo e taxas.
O Custo de Fazer Negócios
Em algum momento de todo esse repasse, os dólares se transformam em euros, e a taxa pela qual isso ocorre raramente é a cotada originalmente na tela da empresa. Qualquer conversão de câmbio carrega uma margem sobre a "taxa média de mercado". O spread aplicado em um pagamento desse tamanho costuma ser o maior custo individual de toda a transação, e pode ser extremamente imprevisível.
Cada banco que lida com o pagamento tem direito a uma taxa, e a forma como essas taxas são cobradas é governada por um código de três letras inserido na instrução SWIFT inicial. No caso mais comum, o remetente cobre a taxa do seu próprio banco e o restante é deduzido do pagamento conforme ele passa pelo sistema — cada intermediário retira sua taxa diretamente do valor e, geralmente, sem registro detalhado.
Por conta disso, o fornecedor em Stuttgart pode estar esperando € 8,6 milhões, mas o que realmente chegará é o que sobrar depois que essas deduções imprevisíveis forem feitas.
Isso Também Leva Muito Tempo
Além da imprevisibilidade das taxas, o pagamento em si pode demorar para ser liquidado. Para USD para Euro, esse geralmente não é o caso, mas para mercados emergentes quase sempre é (veremos isso mais tarde). O atraso não é o trânsito — nada está em trânsito —, a maior parte da demora vem de encontrar a liquidez necessária e garantir que ninguém esteja fazendo nada ilegal.
Cada instituição que toca no pagamento deve analisá-lo de acordo com suas próprias listas de sanções e regras contra lavagem de dinheiro. Um nome semelhante a um sinalizado, ou um valor acima de um limite predefinido, pode interromper o pagamento para inspeção manual.
Por trás de tudo isso está o problema da reconciliação. Cada instituição mantém seu próprio livro-razão e, antes que os fundos se movimentem, esses livros devem concordar com os livros de todas as instituições de cada lado. Esse acordo precisa ser exato. Um valor lançado incorretamente, uma referência duplicada, qualquer desvio mínimo pode significar fundos perdidos para sempre. Em uma transação de câmbio, onde cada valor existe em duas moedas simultaneamente, as chances de erro só aumentam.
Depois, há o problema do calendário. Os sistemas que liquidam esses saldos funcionam em horário comercial. Eles normalmente fecham nos fins de semana e observam os feriados de dois países ao mesmo tempo. Um pagamento muito azarado feito na sexta-feira em Ohio pode aguardar durante a tarde alemã, depois o fim de semana inteiro, e só ser compensado na manhã de segunda-feira.
Quando esse pagamento é compensado, o banco do fornecedor credita a conta por meio do sistema local de compensação de euros e, só então, o dinheiro finalmente está lá.
Neste ponto, é fundamental lembrar mais uma vez que os euros que "chegaram" estiveram na Europa o tempo todo, liberados por uma mensagem SWIFT e reconciliados com uma conta financiada semanas antes. Três ou quatro instituições tocaram na transação, gastaram tempo e cobraram taxas significativas, tudo essencialmente para mover alguns zeros em seus livros-razão.
Melhorias Insatisfatórias
Nada disso é segredo para o setor, que passou a maior parte de uma década aprimorando o mecanismo, pelo menos para transações como a que descrevemos entre nações do G20. Um banco agora pode acompanhar um pagamento em trânsito da mesma forma que um mensageiro acompanha um pacote. Onde essas transações antes eram opacas, agora há algum grau de transparência.
O próprio padrão de mensagens foi reconstruído para acomodar isso: os formatos MT que transportaram pagamentos por cinquenta anos foram aposentados em novembro passado por um padrão mais rico. O G20, tratando os pagamentos transfronteiriços lentos e caros como um problema que vale a pena coordenar, estabeleceu novas metas: as taxas de pagamento comercial devem ter média de no máximo um por cento até 2027, e três quartos de todos os pagamentos devem ser creditados em uma hora.
Essas metas não serão alcançadas, conforme discutimos anteriormente. Já em 2025, o órgão encarregado de acompanhá-las afirmou abertamente que era improvável que as melhorias fossem "satisfatórias".
Isso faz sentido: os incentivos militam contra mudanças rápidas. Quanto mais rápido o dinheiro se move pelo sistema, menos tempo ele fica retido e menos taxas são cobradas.
Você pode tentar consertar o que quiser, mas nada mudará de verdade enquanto os bancos correspondentes continuarem cobrando sua comissão.
Melhor Cenário
Por mais complicado que tudo isso pareça, é relativamente simples quando comparado ao que acontece quando o par com o qual você está tentando negociar não é tão líquido quanto USD e EUR. Em casos assim, a maioria das transações precisa passar por várias etapas adicionais, passando da moeda de origem para o USD antes de chegar ao destino final.
Isso significa mais taxas, tempos de liquidação mais longos, mais riscos para os negociadores e uma oportunidade quase infinita para erros que podem estender ainda mais o tempo da transação.
Então, o que pode ser feito?
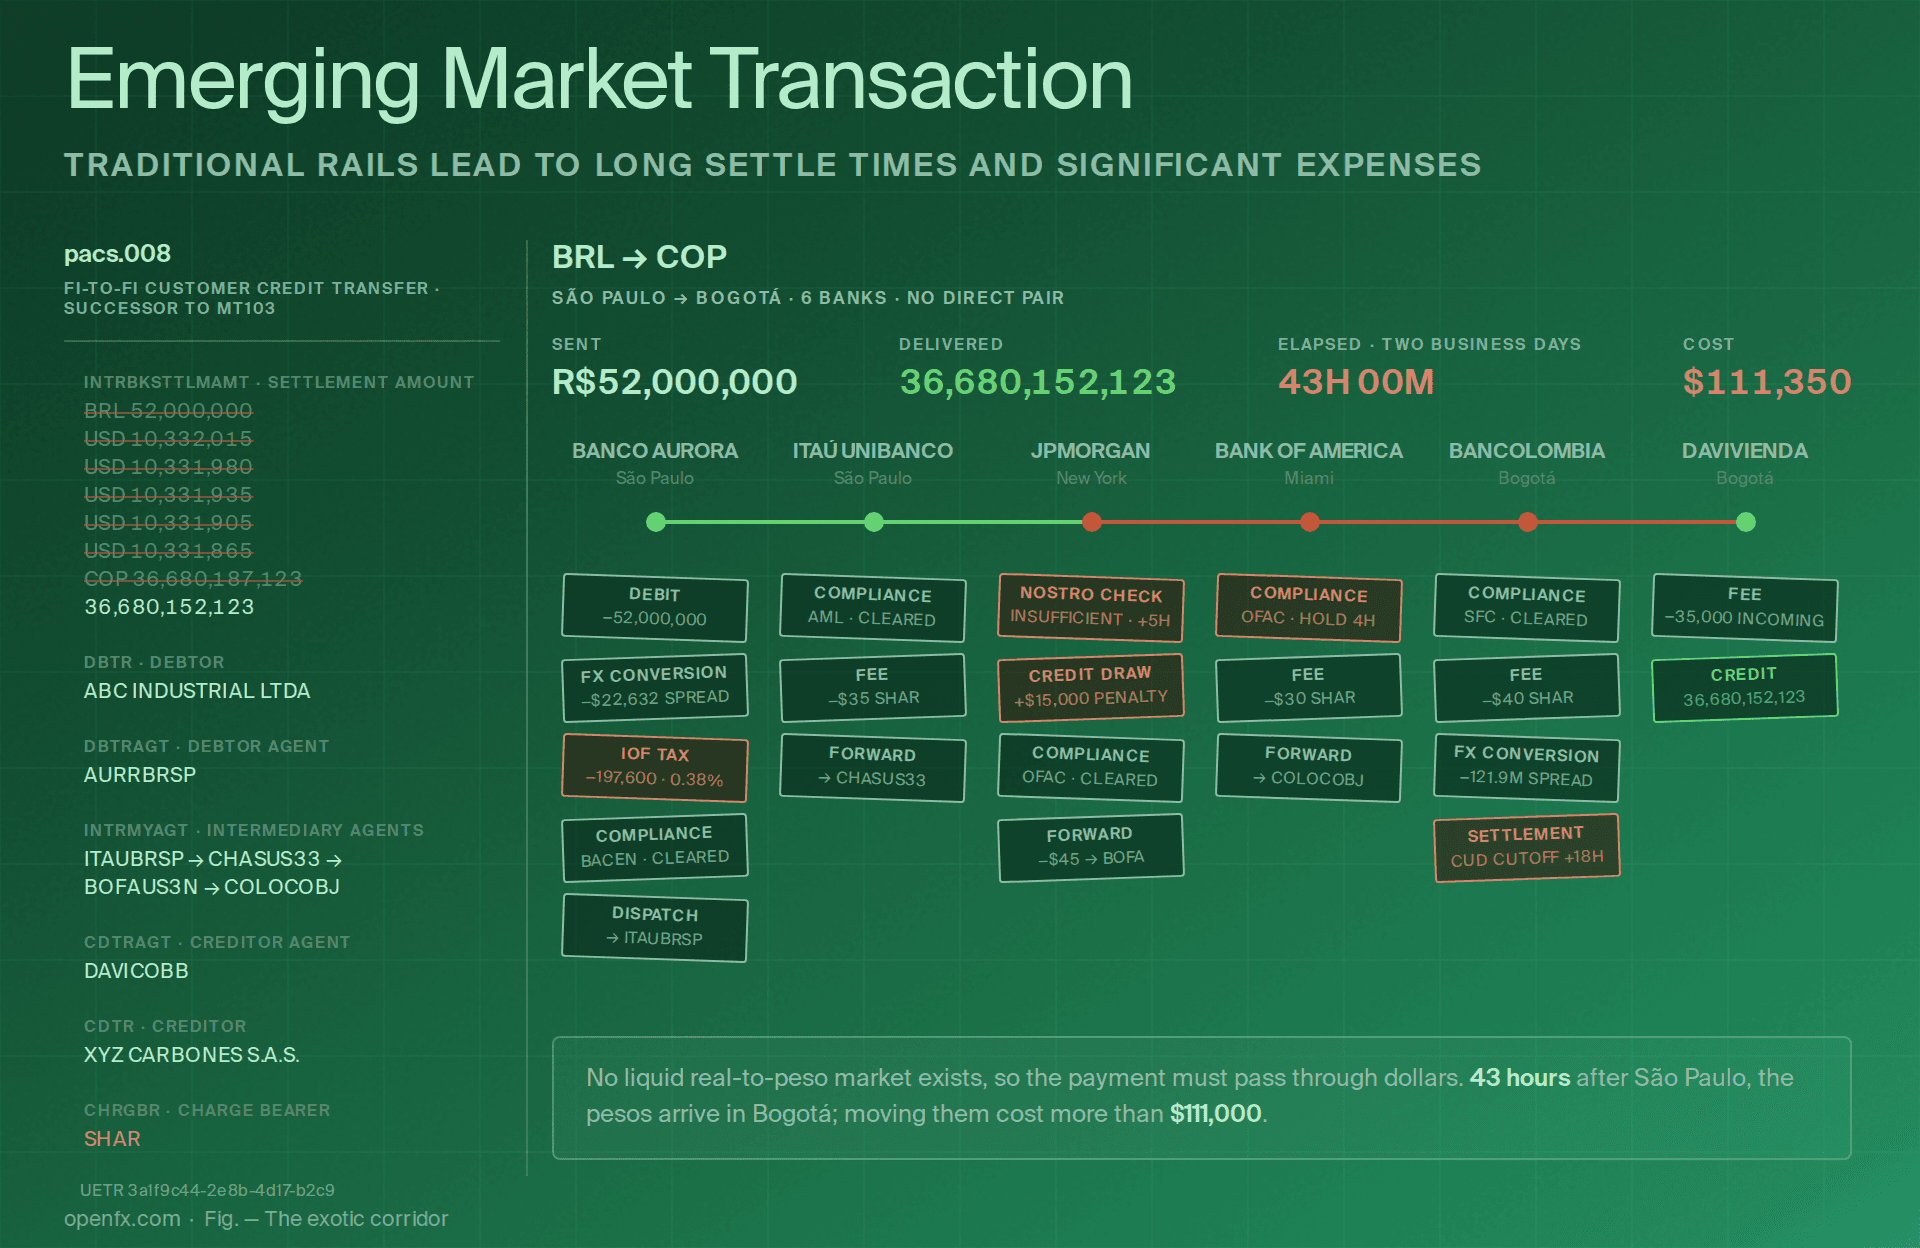
O problema estrutural não é a velocidade ou o custo, é que cada instituição na cadeia mantém seu próprio conjunto de livros, e nenhuma delas liberará os fundos até que sua versão do registro seja reconciliada com a de todos os outros. Essa reconciliação é onde se gasta a maior parte do tempo e do dinheiro.
A solução é colocar os dólares em um único livro-razão compartilhado no qual cada participante possa escrever e ler diretamente. Quando a movimentação de fundos e a liquidação de fundos são o mesmo evento, registrado no mesmo lugar, não há mais nada a reconciliar.
Stablecoins são uma forma de fazer isso, depósitos tokenizados são outra. Ambos colocam reivindicações reais de dólares em uma rede blockchain capaz de liquidar essas reivindicações quase instantaneamente.
Embora isso resolva o problema estrutural, o operacional permanece: a parte invisível do iceberg necessária para colocar dinheiro real nas contas dos clientes.
Execute o pagamento de Stuttgart pela blockchain e a maior parte do tempo da transação desaparece. Os dólares da empresa são convertidos em uma stablecoin pareada ao dólar a uma taxa transparente. A stablecoin vai para o lado do fornecedor em uma única transferência que se liquida antes que o remetente tenha fechado a aba do navegador.
Em seguida, ela é convertida em euros e creditada na conta do fornecedor por meio dos canais de pagamento locais. A conversão, as verificações de conformidade e o pagamento funcionam como chamadas de software visíveis à medida que acontecem, em vez de um revezamento manual entre instituições que desconfiam umas das outras. O que antes levava de três a quatro instituições e a maior parte de um dia agora leva uma transferência com duas pontas.
Mover dólares na blockchain é muito mais fácil do que mover dólares entre bancos correspondentes. Essa simplicidade reduz substancialmente o tempo e o custo da transação.
No entanto, o pagamento transfronteiriço nunca foi realmente sobre mover dólares. Trata-se de colocar a moeda local em uma conta do outro lado. Stablecoins de dólar, apesar de toda a sua velocidade, ainda são dólares. Para pagar o fornecedor em Stuttgart, você precisa transformar esses dólares em euros em algum lugar, a alguma taxa, e injetar esses euros no sistema bancário alemão por meio de um canal local. O oposto é verdadeiro para os dólares que entram. Esses são os pontos de entrada e saída (on e off-ramps) que descrevi, e a maior parte do que a rede de correspondentes costumava fazer mal agora acontece lá.
Tudo o que precisava acontecer na rede bancária correspondente ainda precisa acontecer em uma transação com stablecoin. A liquidez precisa ser encontrada, um preço precisa ser cotado e alguém precisa assumir o risco dessa taxa no momento em que a transação é acordada. A carga de conformidade também não diminui, dois conjuntos de reguladores ainda precisam ser satisfeitos. Em um corredor limpo como dólares para euros, muitas partes podem fazer tudo isso de forma barata. Nos corredores que realmente precisam de ajuda, corredores exóticos onde a liquidez é escassa e o sistema bancário ainda sofre com anos de desinvestimento de instituições tradicionais, esses problemas se acumulam.
Portanto, a solução real é algo mais do que stablecoins. A solução real envolve entender a transação e tudo o que acontece por baixo dela: encontrar liquidez local onde ela é escassa, cotar e cronometrar o câmbio, aprovar a conformidade de forma eficiente e rotear cada pagamento pelo caminho mais barato e rápido naquele momento. Você precisa fazer isso em dezenas de corredores ao mesmo tempo, sem que ninguém tome decisões manualmente.
Fazer isso automaticamente, via software, é o trabalho de um sistema de tesouraria automatizado. Essa é a parte restante do iceberg, e é uma história mais longa que discutiremos em mais detalhes nos próximos meses.
Perguntas Frequentes (FAQs)
De onde vêm as taxas de câmbio, afinal?
Do mercado de atacado, onde os bancos negociam moedas entre si. Operadores em grandes bancos cotam preços uns para os outros continuamente por meio de plataformas eletrônicas, e a taxa que você vê no Google é um instantâneo dessa atividade. Vários trilhões de dólares mudam de mãos todos os dias; ninguém define a “taxa”, ela é um alvo em constante movimento.
O que é exatamente a "taxa média de mercado" e por que a empresa não a obtém?
Cada operador nesse mercado de atacado cota dois preços: a taxa pela qual comprará e a taxa pela qual venderá. A taxa média de mercado (mid-market rate) é o ponto médio entre elas em um determinado instante. Ela é usada como referência, não como um preço pelo qual alguém de fato negociará. Quando um banco converte seu pagamento, ele executa a ordem a um preço que ele próprio determina, adicionando a sua margem (o “spread”). A largura desse spread depende de quão intensamente a moeda é negociada, do tamanho da transação e de quanta margem o banco decide obter.
Em que momento os dólares realmente se transformam em euros e quem faz a conversão?
A instituição na cadeia que possuir contas em ambas as moedas — normalmente o correspondente — realiza a conversão, debitando seu livro-razão em dólares e creditando euros a uma taxa que define no momento do processamento. Horas podem se passar entre a cotação na tela e o momento em que se faz a “conversão”; o mercado se move o tempo todo. É por isso que a taxa cotada inicialmente e a taxa final raramente coincidem.
Como um banco pode não "ter liquidez suficiente"?
Liquidez, neste contexto, significa a moeda certa, na conta certa, no momento certo. A conta Nostro em euros de um correspondente é um fundo finito, esvaziado e reabastecido o dia todo pelos pagamentos de todos, e uma grande transferência pode chegar depois que as saídas da manhã a esvaziaram, mesmo que o balanço patrimonial geral da instituição seja enorme. O dinheiro existe, mas está simplesmente alocado em outras moedas, indisponível para atender à solicitação.
O que é uma linha de crédito intradiária?
Um empréstimo medido em horas. Bancos centrais e grandes correspondentes permitem que os bancos participantes operem com saldo negativo durante o dia útil. O recurso existe exatamente para o descasamento de tempo descrito acima: grandes pagamentos saindo antes que outros pagamentos entrem. As garantias têm um custo, e uma posição que ultrapassa o fechamento se transforma em empréstimo de um dia para o outro (overnight) em condições muito piores; essa despesa acabará refletida nas tarifas que o banco cobra.
Quais são os códigos de três letras que decidem quem paga as taxas?
OUR, SHA e BEN, inseridos na instrução de pagamento. No modelo OUR, o remetente cobre as tarifas de todos os bancos e o valor total deve chegar intacto, com os intermediários cobrando o banco remetente separadamente. No BEN, o beneficiário arca com tudo, e as taxas são deduzidas em trânsito. O SHA divide a diferença: o remetente paga a taxa do seu próprio banco, e cada intermediário retira sua tarifa do valor principal à medida que ele passa. O SHA é o padrão predominante e é obrigatório para muitos pagamentos europeus; é por isso que, no nosso exemplo, o fornecedor não recebe o valor total.
O que é "o sistema local de compensação de euros" no final da cadeia?
A infraestrutura local de pagamentos. Grandes pagamentos em euros são liquidados por meio do T2, a plataforma do Eurosistema gerida pelos bancos centrais da Europa (há muito conhecida como TARGET2), enquanto as transferências de crédito comuns passam pelo SEPA — os equivalentes aproximados do Fedwire e do ACH nos Estados Unidos. Todo o aparato internacional existe para levar o dinheiro até a porta de um desses sistemas. A entrega final na conta do fornecedor é um evento puramente doméstico, e é por isso que costuma ser a parte mais rápida da jornada.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







