Resumo
Em 2019, todo o mercado de stablecoins valia menos de US$ 2 bilhões. Em 2024, o volume de transações atingiu US$ 27,6 trilhões, mais do que a Visa e a Mastercard processaram somadas. A capitalização de mercado ultrapassou US$ 300 bilhões.
90% das instituições financeiras relataram estar tomando alguma medida no mercado: planejamento, pilotos, implantações reais. Estruturas regulatórias que ficaram estagnadas por anos tornaram-se leis em todo o G7. O CEO do Bank of America declarou que a entrada nas stablecoins é uma questão de "quando, não de se".
As manchetes se escrevem sozinhas:
“Uma nova era nos pagamentos transfronteiriços está entre nós.”
E ainda assim.
As stablecoins continuam representando apenas 1% dos fluxos globais de pagamentos, a mesma participação registrada em 2023 e 2024, obstinadamente inalterada apesar do crescimento explosivo em termos absolutos. Quando executivos da Visa foram solicitados a avaliar a adoção institucional em uma escala de 1 a 10, a resposta foi 0,5. 86% das empresas relatam que sua infraestrutura está "pronta", mas quase nenhuma implantou stablecoins em grande escala.
Então, as stablecoins são a evolução mais importante nos pagamentos transfronteiriços desde o SWIFT ou são uma nota de rodapé peculiar?
Ambas as narrativas são verdadeiras. A revolução e a estagnação. Compreender os pagamentos transfronteiriços em 2025 exige sustentar essas duas ideias simultaneamente.
O que você encontrará dentro
Este relatório não é um argumento para entusiasmo ou ceticismo em relação às stablecoins. É uma tentativa de enxergar o mercado com clareza, distinguir o que sabemos do que não sabemos ao entrar em 2026, e o que podemos prever a partir desses dados.
Estruturamos esta análise em seis temas:
Chapter 1
Convergence
We examine 2025 as an inflection point for stablecoins, where improving financial infrastructure and regulatory clarity around crypto meets a market increasingly hungry for fast settling, highly liquid cross-border payments.
Chapter 2
The Paradox of Scale
We interrogate the gap between stablecoin transaction volumes and actual market share, revealing why infrastructure (not technology) is the binding constraint.
Chapter 3
Incumbents Respond
How traditional players are absorbing these new technologies. SWIFT connecting to blockchain networks, Visa integrating stablecoin settlement. The story of adaptation, not displacement.
Chapter 4
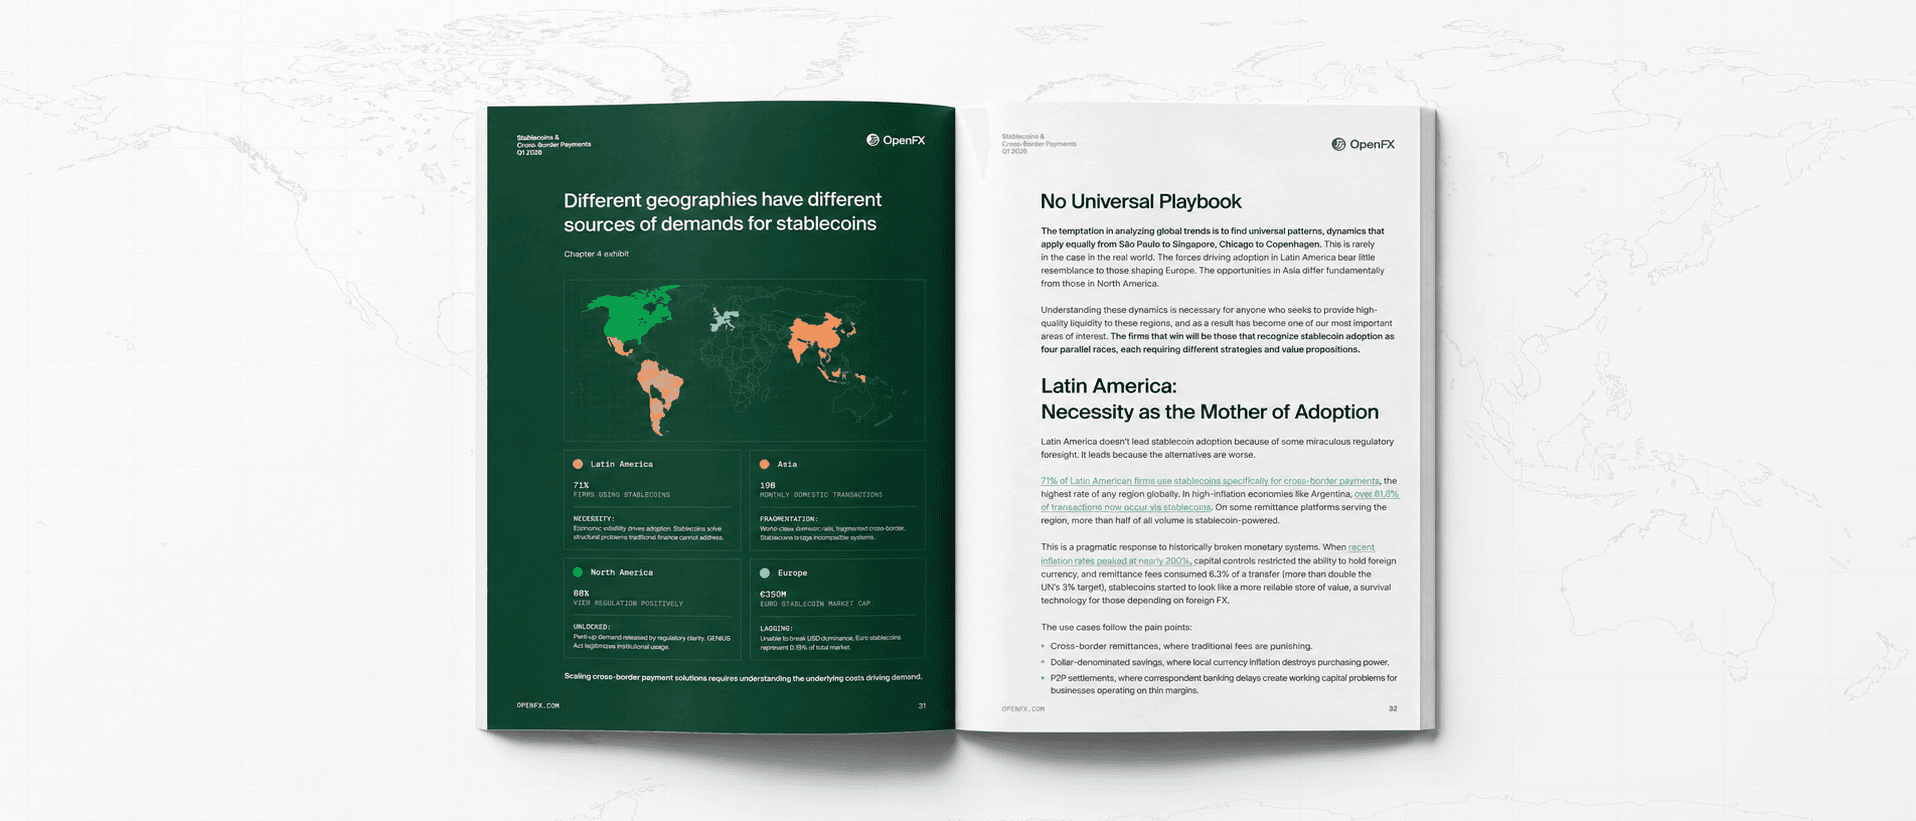
The Four Regional Races
The distinct dynamics shaping Latin America, Asia, North America, and Europe. Many parallel races, not one overarching global trend.
Chapter 5
The Dollar Flywheel
The self-reinforcing dominance of USD stablecoins (99% of market value) and its implications for monetary sovereignty and the emerging crypto-Eurodollar system.
Conclusion
The Counter-Visions
We engage seriously with the strongest critiques. Six hundred de-pegging events in two years suggest real vulnerabilities that will shape adoption speed.

Transações com Stablecoins Somam Trilhões, mas Representam Apenas 1% dos Fluxos Globais de Pagamento
Nosso Ponto de Vista
A lacuna de infraestrutura importa mais do que a lacuna tecnológica. As stablecoins resolveram o problema técnico do "liquidação rápida"; o blockchain é excelente para mover dinheiro em segundos. Rampas de entrada e saída (on- and off-ramping), verificações de conformidade e conciliação não são tão fáceis de resolver. Mover dinheiro rapidamente exige melhorias na infraestrutura regulatória e operacional que impulsiona as transações transfronteiriças.
A velocidade superou o custo como a principal proposta de valor. A indústria promoveu pagamentos mais baratos, mas os compradores institucionais querem pagamentos mais rápidos e confiáveis: operações 24 horas por dia, 7 dias por semana, liquidez instantânea e saber onde seu dinheiro está em cada etapa do processo. Os US$ 10 trilhões congelados em contas pré-financiadas globalmente representam um prêmio maior do que a redução das taxas de transação.
Os incumbentes estão competindo ao absorver a mudança, não ao resistir a ela. A SWIFT, a Visa e os grandes bancos estão adotando a infraestrutura de blockchain enquanto competem em vantagens (principalmente confiança e conformidade regulatória) que os desafiantes lutam para replicar. A narrativa de disrupção deu lugar a um modelo híbrido.
O contexto regional determina tudo. A adoção impulsionada pela necessidade na América Latina difere fundamentalmente da dinâmica de "prontidão institucional" da América do Norte e da história de fragmentação vista na Ásia. Existem muitas corridas paralelas, não uma única tendência global dominante.
A dominância do dólar é estrutural e persistente. A concentração de USD em stablecoins reflete forças que se autofortalecem e se acumulam ao longo do tempo, em vez de diminuir. Estratégias baseadas na diversificação de múltiplas moedas enfrentam ventos contrários persistentes.
Contravisões merecem peso. Para impulsionar a indústria, devemos levar as críticas a sério, particularmente as preocupações sobre desancoragem (de-pegging) e segurança. Esses são desafios substanciais que moldarão o quão longe e quão rápido a adoção de stablecoins pode avançar.


