Entendendo o Corredor Cambial de USD para CLP
Catherine Kaupert
,
Diretor da América Latina

Os Estados Unidos e o Chile compartilharam cerca de $38,1 bilhões em comércio bilateral de mercadorias em 2025. Esse comércio foi realizado por meio de um acordo de livre comércio que está em vigor desde 2004. Mais recentemente, em abril de 2025, os Estados Unidos impuseram uma tarifa de 10% sob a IEEPA.
O peso chileno é negociado em um dos mercados de câmbio mais desenvolvidos da América Latina, quando controlado por tamanho. O volume de negócios atinge 8,4 vezes o PIB, composto principalmente por derivativos. Cerca de 90% do mercado de contratos a termo (forwards) opera com ofertas e negociações de NDF.
O sistema de câmbio do Chile pode ser amplamente compreendido através de seu programa de previdência administrado pelas AFPs. A AFP (Administradora de Fondos de Pensiones) mantém uma grande carteira protegida (hedged) de ações internacionais. É por isso que o mercado de derivativos no Chile é tão grande.
Fora isso, o Chile não possui imposto cambial específico. O Dólar Observado é a taxa de referência oficial do Chile, uma média ponderada das transações do dia útil anterior publicada diariamente pelo seu banco central (Banco Central de Chile). Essa taxa é utilizada para impostos e contratos privados.
Este documento detalha um pagamento de US$ 10 milhões (USD->CLP) pelas sete etapas de uma transação transfronteiriça, explica como funcionam os canais de pagamento do Chile e aborda pares intrarregionais que são roteados pelo dólar.
Visão geral do corredor
Moeda | Peso Chileno (CLP) |
Regime | Câmbio flutuante, sem controle de capitais |
CLS | Não |
Profundidade de mercado | Volume de negócios cambiais de 8,4x o PIB (BIS 2025); forte peso de NDF |
Spot | ~890 por USD (meados de junho de 2026) |
Intervalo de 12 meses | ~851–983 |
Canal de pagamento instantâneo doméstico | TEF (em tempo real desde 2008, ~39% de conta para conta) |
LBTR de alto valor | LBTR |
Imposto sobre câmbio | Nenhum |
Reguladores | BCCh, CMF, Superintendencia de Pensiones |
Escala do corredor | ~$38,1 bilhões em comércio bilateral de mercadorias (2025) |
Como funcionam os canais de pagamento
A TEF (Transferencia Electrónica de Fondos) é o sistema doméstico de pagamentos instantâneos do Chile. Está ativa desde 2008 e foi uma das primeiras a entrar em operação na América Latina. Os pagamentos são compensados pelas Cámaras de Pago de Bajo Valor, que posteriormente realizam a compensação líquida e a liquidação por meio do LBTR. A TEF é apenas doméstica.
O LBTR (Liquidación Bruta en Tiempo Real) é o sistema de liquidação bruta em tempo real do BCCh para transferências interbancárias de maior valor. A TEF utiliza o LBTR como sua camada de liquidação.
Sem CLS. O peso não é uma moeda do CLS. Uma operação USD/CLP é liquidada por meio de correspondência bancária.
O sistema de AFP. As AFPs do Chile gerenciam ativos de previdência. O BCCh limita a exposição delas a ativos estrangeiros em 80% do valor dos fundos. Desde abril de 2026, os reguladores impuseram um limite de 3% para a exposição a derivativos. O hedge de mercado nessas contas de previdência é uma fonte de liquidez para o mercado.
Quem regula este corredor
BCCh (Banco Central de Chile), o banco central que define a política monetária e opera o LBTR. Também é responsável por publicar a taxa de referência do Dólar Observado.
CMF (Comisión para el Mercado Financiero) Regula bancos, valores mobiliários e seguros. Foi criada em 2019 pela fusão com a antiga superintendência de bancos. Os correspondentes chilenos respondem a ela.
Superintendencia de Pensiones fiscaliza os fundos de pensão das AFPs.
Anatomia de um pagamento de USD -> CLP
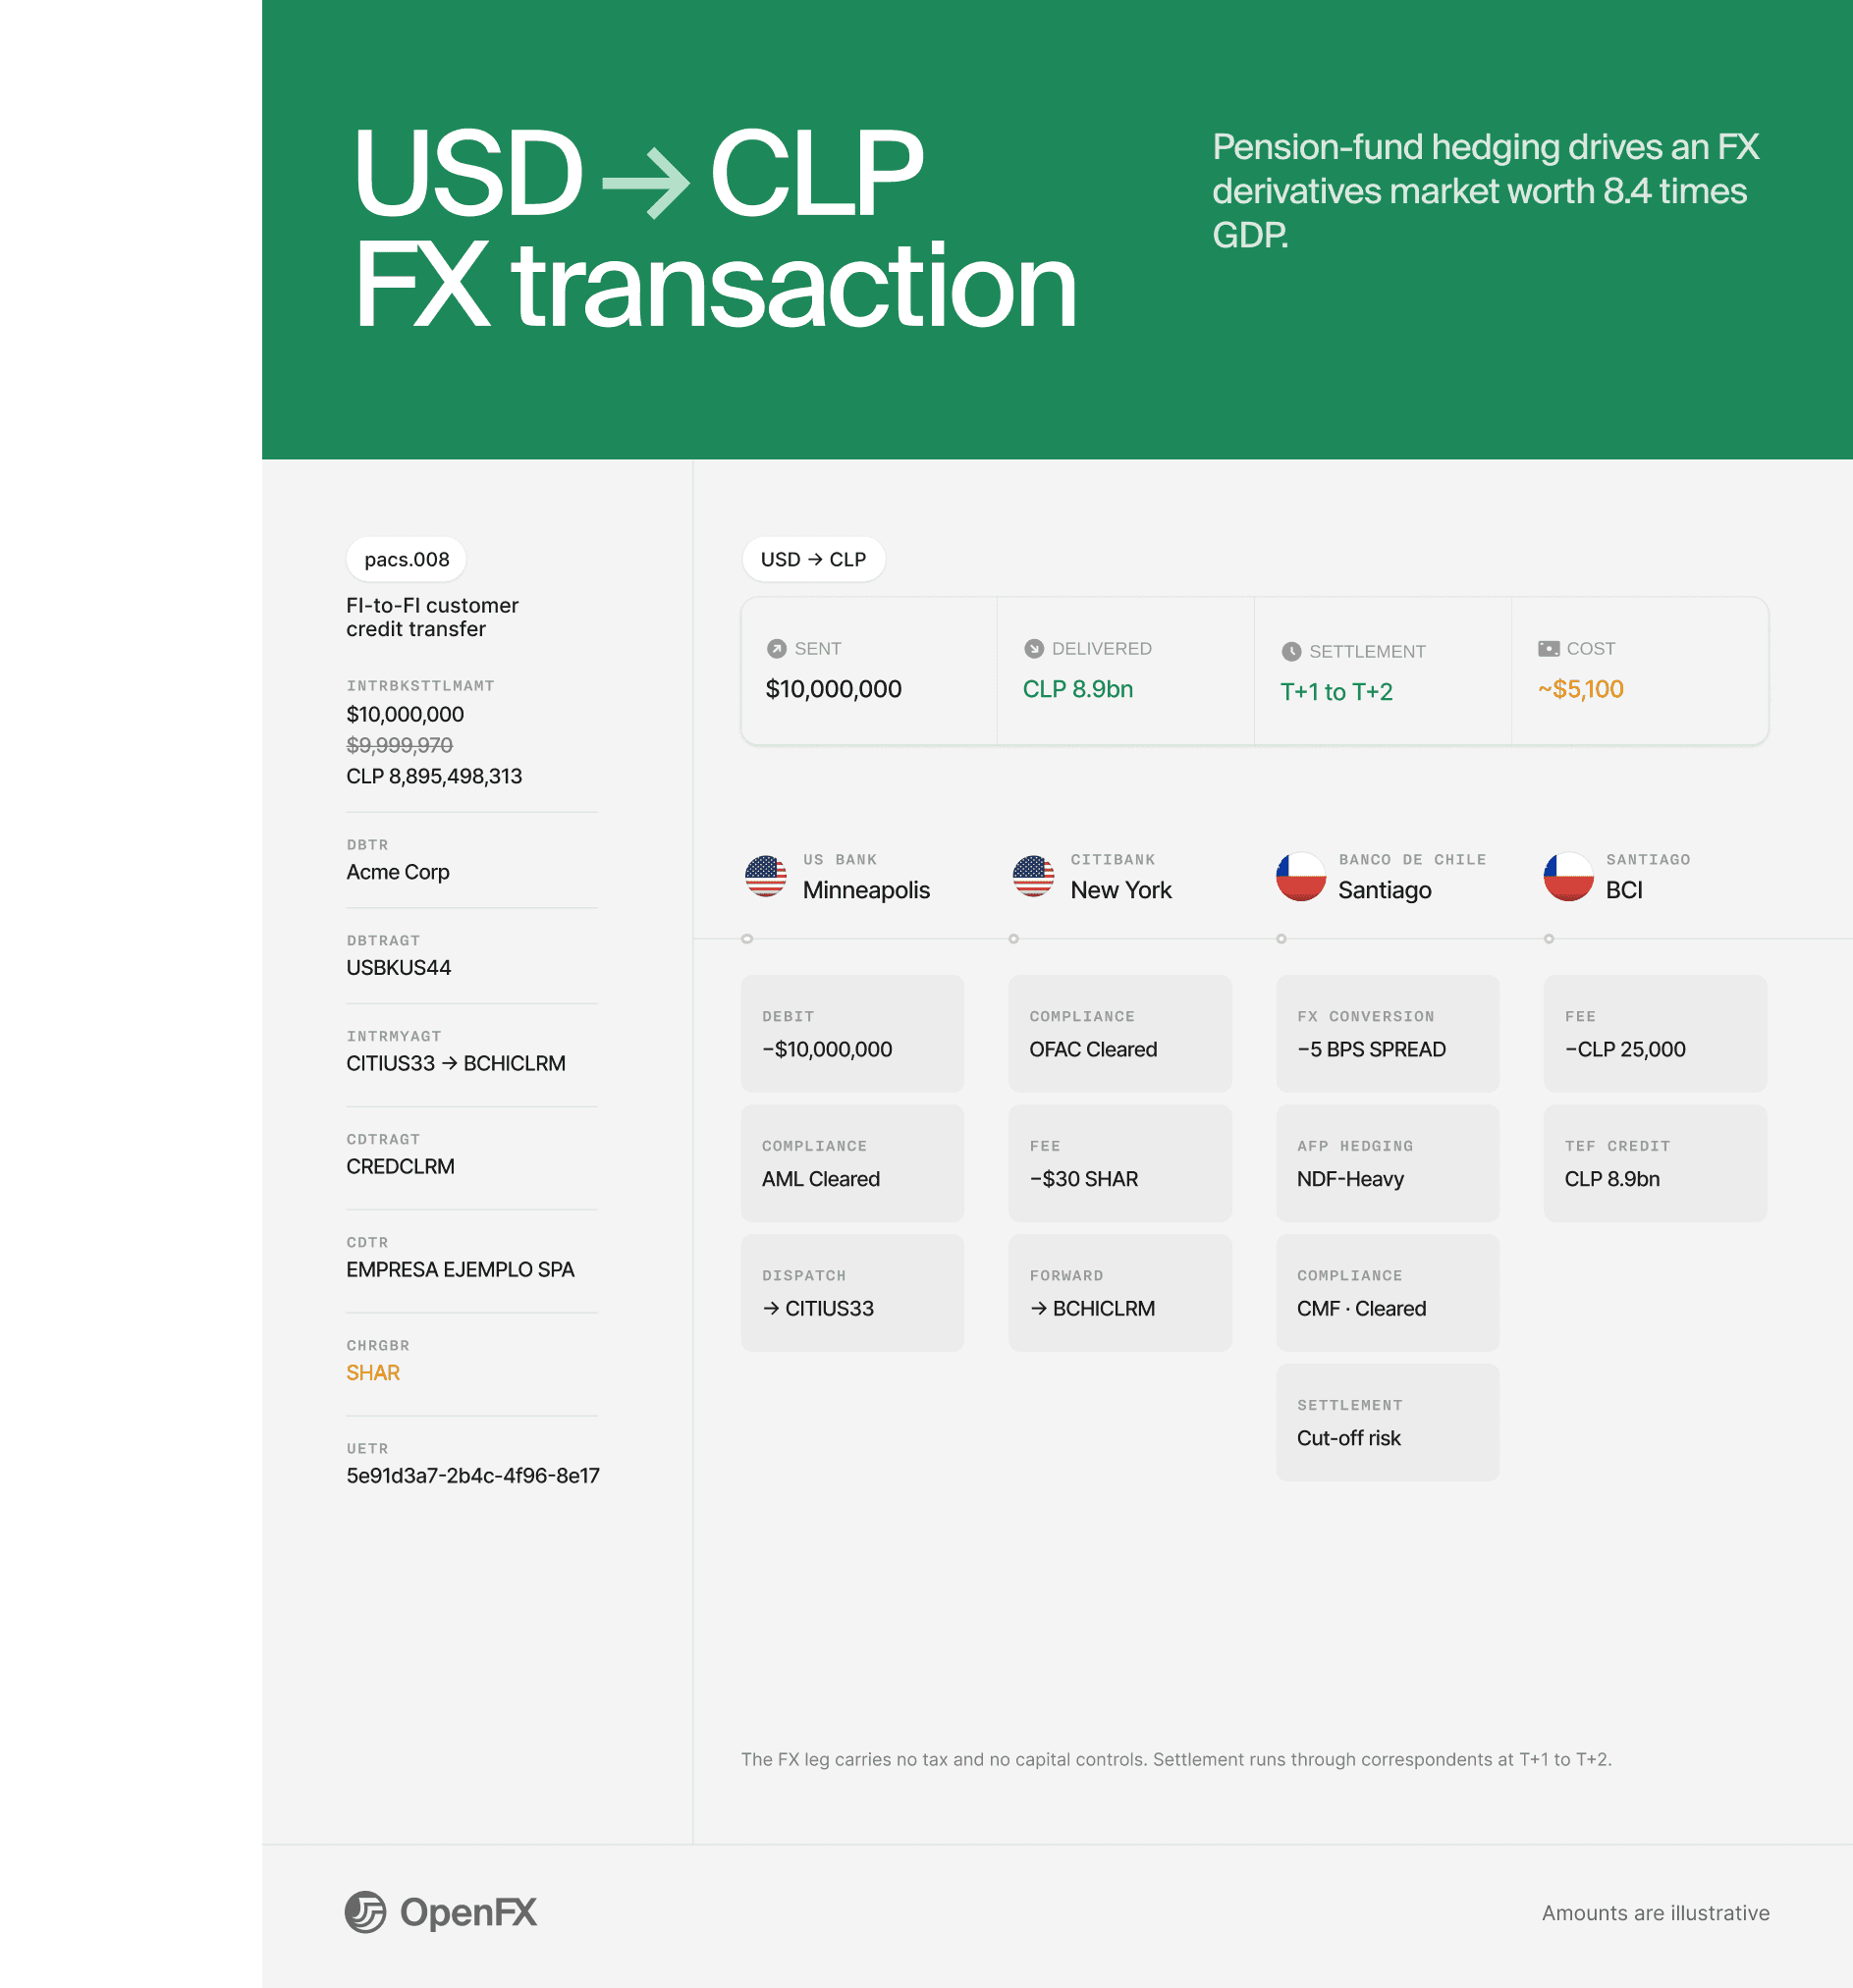
1. Financiar a perna de origem
O banco da empresa norte-americana debita de sua conta em dólares.
2. Transmitir a instrução
O banco envia uma mensagem pacs.008 via SWIFT para o seu correspondente nos EUA, identificando o beneficiário, o valor e o código de cobrança de tarifas (normalmente SHAR).
3. Converter a moeda
A conversão cambial ocorre no correspondente chileno. O Chile possui um mercado de câmbio relativamente profundo em comparação com a maior parte do restante da região, de modo que os spreads tendem a ser mais estreitos.
4. Obter a liquidez no destino
O correspondente chileno paga a partir de sua posição pré-financiada em CLP. Se o saldo de sua conta nostro estiver baixo, o pagamento aguarda ou utiliza crédito intradiário. Como tanto os mercados onshore quanto offshore são profundos, a liquidez é comparativamente fácil de encontrar em relação a outras economias andinas.
5. Validação de conformidade
O banco de origem analisa o pagamento.
O correspondente nos EUA realiza a verificação de conformidade com a OFAC na perna em USD.
O correspondente chileno executa a conformidade da CMF.
6. Alcançar a finalidade da liquidação
A liquidação definitiva é alcançada através de correspondência bancária, normalmente de T+1 a T+2.
7. Pagar no canal local
A TEF credita a conta do beneficiário; o LBTR lida com a liquidação subjacente.
Saldo líquido. O custo neste corredor é o spread mais as tarifas de correspondente. Não há imposto cambial e não há controles de capital relevantes. A convenção de liquidação à vista (spot) é T+2; pagamentos comerciais podem ser liquidados em T+1.
Quando o par não é USD
Praticamente não existe mercado de câmbio direto entre as moedas latino-americanas. Uma transação EUR->CLP, GBP->CLP, ou qualquer par intrarregional (COP->CLP, PEN->CLP) é roteado através do dólar, duplicando a conversão e a análise de conformidade. O risco de liquidação também aumenta.
O Chile não é membro do SML, o sistema de liquidação de moedas locais do Mercosul: é uma economia da Aliança do Pacífico, portanto, seu comércio intrarregional é roteado através do dólar, assim como o restante da região que não pertence ao Mercosul.
Perguntas Frequentes (FAQ)
O que é o Dólar Observado no Chile e ele se aplica a pagamentos cambiais institucionais?
Não diretamente. É uma taxa de referência usada para declarações de importação/exportação; as transações cambiais institucionais utilizam a taxa em tempo real.
Por que o mercado de derivativos é muito maior do que o mercado à vista (spot) no Chile?
A demanda por hedge das AFPs, combinada com o uso generalizado de NDFs, significa que a maior parte da atividade cambial em CLP ocorre na forma de contratos a termo (forwards) ou derivativos, em vez de operações à vista.
Existem controles de capital para a repatriação de fundos do Chile?
Não. O Chile não possui controles de capital nem impostos sobre operações cambiais. A moeda tem flutuação livre desde setembro de 1999.
O que mudou com os limites de derivativos das AFPs do Chile em abril de 2026?
O BCCh introduziu limites baseados em risco para a exposição a derivativos das AFPs, juntamente com uma redução gradual por tipo de fundo:
3% do valor do fundo para os tipos de fundos mais voltados para o crescimento (A e B)
2,5% para o fundo C
2% para os fundos mais conservadores D e E
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







