Compreendendo o corredor de câmbio de USD para ARS
Catherine Kaupert
,
Diretor da América Latina

Os controles de capital da Argentina (cepo cambiario) governaram seu mercado de câmbio de 2019 até abril de 2025, quando a maioria foi eliminada juntamente com um programa de $20 bilhões do FMI. Sob o cepo, a taxa oficial divergia da taxa paralela em até 80%, e a repatriação de lucros era totalmente bloqueada. O resultado era um corredor que se tornava efetivamente inutilizável para fluxos institucionais à taxa oficial. Essas restrições foram amplamente removidas. As taxas oficial, MEP e paralela agora operam com variação de poucos pontos percentuais entre si, e o peso flutua dentro de uma banda que se ajusta mensalmente com a inflação.
Este corredor está em processo ativo de normalização. As saídas de dividendos aumentaram de $24M por mês sob os controles para $882M em março de 2026, mas os estoques remanescentes ainda são canalizados através de títulos BOPREAL. Não há imposto sobre transações de câmbio: a sobretaxa do imposto PAIS expirou no final de 2024.
A Argentina lidera globalmente na categoria de preparação para stablecoins no dia a dia, e os bancos estão autorizados a oferecer serviços de criptoativos desde abril de 2026.
Este documento detalha um pagamento de $10M USD->ARS através das sete etapas de uma transação internacional, explica o funcionamento dos canais de pagamento da Argentina e aborda os pares intrarregionais que utilizam o dólar como rota.
O corredor em resumo
Moeda | Peso Argentino (ARS) |
Regime | Banda cambial móvel (teto e piso se ajustam mensalmente com a inflação) |
CLS | Não |
Liquidez de mercado | Baixa; sem dados confiáveis de volume de transações do BIS devido ao período do cepo |
À vista (Spot) | ~1.436 por USD (meados de junho de 2026) |
Banda | ~921–1.518 ARS/USD (limites do final de 2025, ajustados mensalmente pela inflação) |
Variação em 12 meses | Peso −24% (depreciação administrada dentro da banda) |
Canal instantâneo doméstico | Transferencias 3.0 (24/7, QR code interoperável, >1/3 dos pagamentos eletrônicos) |
RTGS de grandes valores | MEP |
Imposto sobre câmbio | Nenhum (o PAIS expirou no final de 2024) |
Reguladores | BCRA, CNV |
Como funcionam os canais de pagamento
Transferencias 3.0 é o sistema de pagamentos instantâneos domésticos da Argentina, o esquema interoperável do BCRA que abrange contas bancárias (CBU) e contas de provedores de pagamento (CVU) com pagamentos por QR code. Ele processa mais de um terço dos pagamentos eletrônicos e funciona 24 horas por dia. É de uso exclusivamente doméstico.
MEP (Medio Electrónico de Pagos) é o sistema de liquidação bruta em tempo real do BCRA para transferências interbancárias de grandes valores, operando dentro do horário comercial de Buenos Aires. A taxa de câmbio "dólar MEP" mencionada acima herdou o nome deste mesmo sistema: uma transação de dólar MEP é liquidada internamente, o que a diferencia do contado con liquidación (CCL), o mecanismo equivalente de swap de títulos que liquida dólares em contas internacionais.
A banda móvel. O peso não flutua livremente. Ele é negociado dentro de uma banda cujo teto e piso são ajustados mensalmente com a inflação, substituindo o ajuste fixo de 1% ao mês utilizado em 2025. A banda se alarga com o tempo. O objetivo final declarado é a livre flutuação, mas nenhuma data foi definida.
Quem regula este corredor
O BCRA (Banco Central de la República Argentina), o banco central, define as políticas monetária e cambial e administra a banda móvel. Também gerencia a infraestrutura básica de pagamentos do país, incluindo o Transferencias 3.0 e o MEP.
A CNV (Comisión Nacional de Valores) regula os mercados de capitais da Argentina e, desde uma lei de 2024, também os prestadores de serviços de ativos virtuais. Não é a autoridade primária para os mecanismos cambiais ou de liquidação de um pagamento internacional, mas é relevante devido à grande importância que o mercado cripto tem no histórico desse corredor.
Anatomia de um pagamento de USD -> ARS
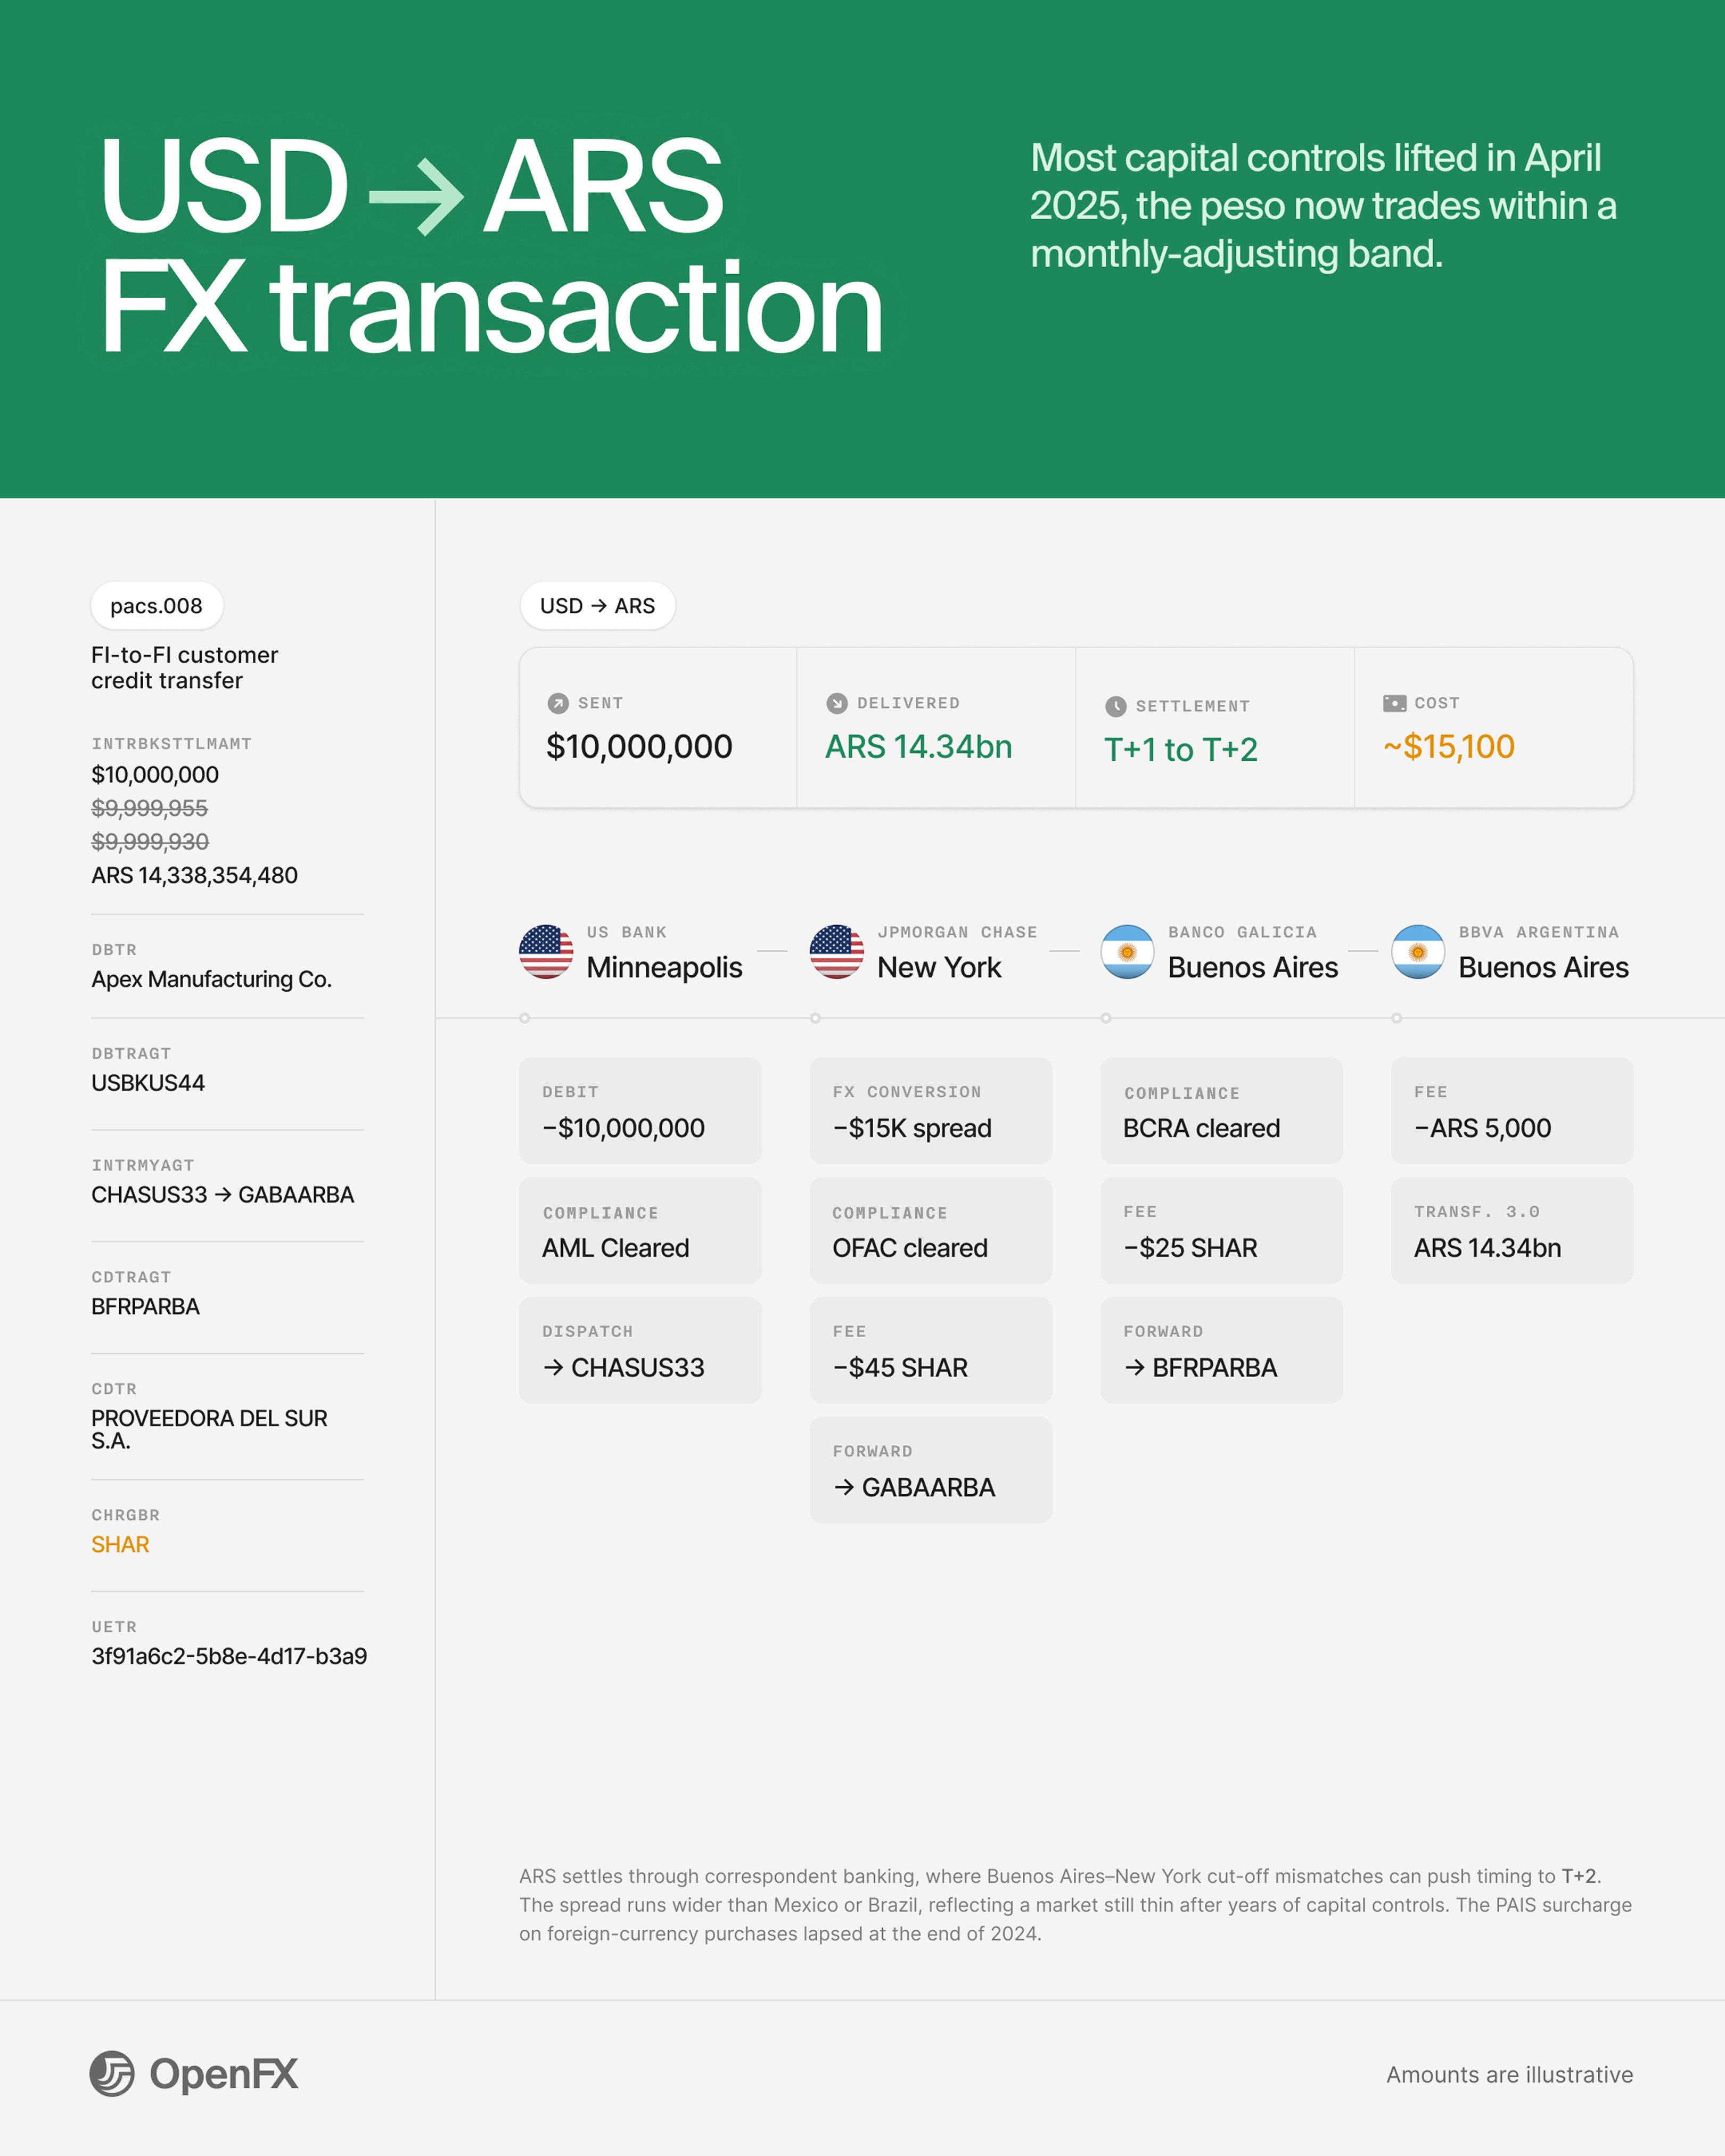
Um pagamento de $10M de uma empresa americana para um fornecedor argentino. Quatro instituições, sem CLS, sem imposto cambial, com taxa de câmbio administrada.
1. Provisionar a etapa de origem
O banco da empresa americana debita o valor de sua conta em dólares.
2. Transmitir a instrução
O banco envia uma mensagem pacs.008 via SWIFT ao seu correspondente nos EUA, identificando o beneficiário, o valor e o código de cobrança de tarifas.
3. Converter a moeda
O correspondente nos EUA ou o correspondente argentino executa a conversão cambial a uma taxa dentro da banda cambial móvel. O par USD/ARS é direto, mas tem menor liquidez do que USD/MXN ou USD/BRL. O spread em uma operação institucional de $10M é mais amplo (com cotações variando entre 10 e 20 pontos-base).
4. Provisionar a liquidez de destino
O correspondente argentino realiza o pagamento a partir de sua posição pré-financiada em ARS. A liquidez do correspondente pode ser mais restrita do que em MXN ou BRL, especialmente para transações de valores muito elevados.
5. Validar a conformidade (compliance)
O banco de origem analisa o pagamento.
O correspondente nos EUA realiza a verificação de sanções (OFAC) na etapa em USD.
O correspondente argentino realiza o compliance de acordo com as normas do BCRA.
Requisitos residuais de documentação do período do cepo ainda podem se aplicar à repatriação de dividendos de estoques remanescentes, que é canalizada através de títulos BOPREAL.
6. Atingir a finalidade da liquidação
Ambas as etapas são liquidadas de forma independente por meio de compensação bancária correspondente. Os horários de fechamento de Buenos Aires e Nova York não coincidem totalmente, e finais de semana e feriados em qualquer um dos países prolongam a liquidação. T+1 a T+2.
7. Efetuar o pagamento no canal local
O Transferencias 3.0 credita a conta do beneficiário. O MEP processa as liquidações de grandes valores dentro do horário comercial.
Resultado líquido. O custo neste corredor é composto pelo spread somado às tarifas de correspondentes. Não há imposto cambial. O spread é mais amplo do que nos corredores de MXN ou BRL porque o mercado possui menor liquidez e a banda cambial introduz incerteza na taxa de câmbio entre o fechamento do acordo e a liquidação efetiva. A convenção para operações à vista é T+2; pagamentos comerciais podem ser liquidados em T+1 dentro dos horários limites de Buenos Aires.
Quando o par de moedas não envolve o USD
Praticamente não existe mercado de câmbio direto entre moedas da América Latina. Operações como EUR->ARS, GBP->ARS ou qualquer par intrarregional (BRL->ARS, CLP->ARS) são roteadas através do dólar.
Para o comércio intra-Mercosul, o SML (Sistema de Pagamentos em Moeda Local) realiza a liquidação diretamente nas moedas locais às taxas de referência dos bancos centrais, sem a intermediação do dólar. A Argentina é membro fundador do SML (Argentina–Brasil desde 2008, Argentina–Uruguai desde 2017, Argentina–Paraguai desde novembro de 2025), embora os volumes de transação continuem sendo marginais.
Perguntas Frequentes
O cepo na Argentina foi totalmente suspenso?
Não totalmente. A exceção restante são os saldos herdados: ações de dividendos anteriores a 2025 e dívidas comerciais de antes de dezembro de 2023 ainda passam pelos títulos BOPREAL. Todo o resto reflete o estado pós-suspensão abordado na visão geral do corredor.
O imposto PAIS na Argentina ainda é cobrado?
Não. A sobretaxa do PAIS sobre compras em moeda estrangeira expirou no final de 2024.
Como funciona a banda de desvalorização cambial rastejante (crawling band) na Argentina?
O peso é negociado dentro de uma banda cujo teto e piso se ajustam mensalmente com a inflação. A banda variava aproximadamente de 921 a 1.518 no final de 2025. A taxa de ajuste é inferior à inflação, o que impulsiona a valorização real. O objetivo final declarado é o câmbio flutuante.
Por que a demanda por stablecoins é tão alta após a liberalização na Argentina?
Os fatores mudaram. Sob o cepo, a demanda por USDT refletia a escassez de dólares. Desde a liberalização, a demanda tem outras origens: a inflação torna o USDT uma reserva de valor, e as carteiras cripto rendem mais do que os depósitos bancários. A política governamental também ajuda: a administração Milei favorece a livre concorrência de moedas e não possui CBDC. A Argentina lidera o ranking global em preparação para o uso diário de stablecoins.
Os contratos podem ser redigidos em dólares ou cripto na Argentina?
Sim. A concorrência de moedas permite isso. Cerca de 18% dos novos aluguéis comerciais em Buenos Aires são denominados em cripto, além da tradicional precificação em dólar para itens de alto valor.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







