O Comércio Triangular e a Mesa Telefônica do Dólar

Harrison Mann
,
Diretor de Crescimento
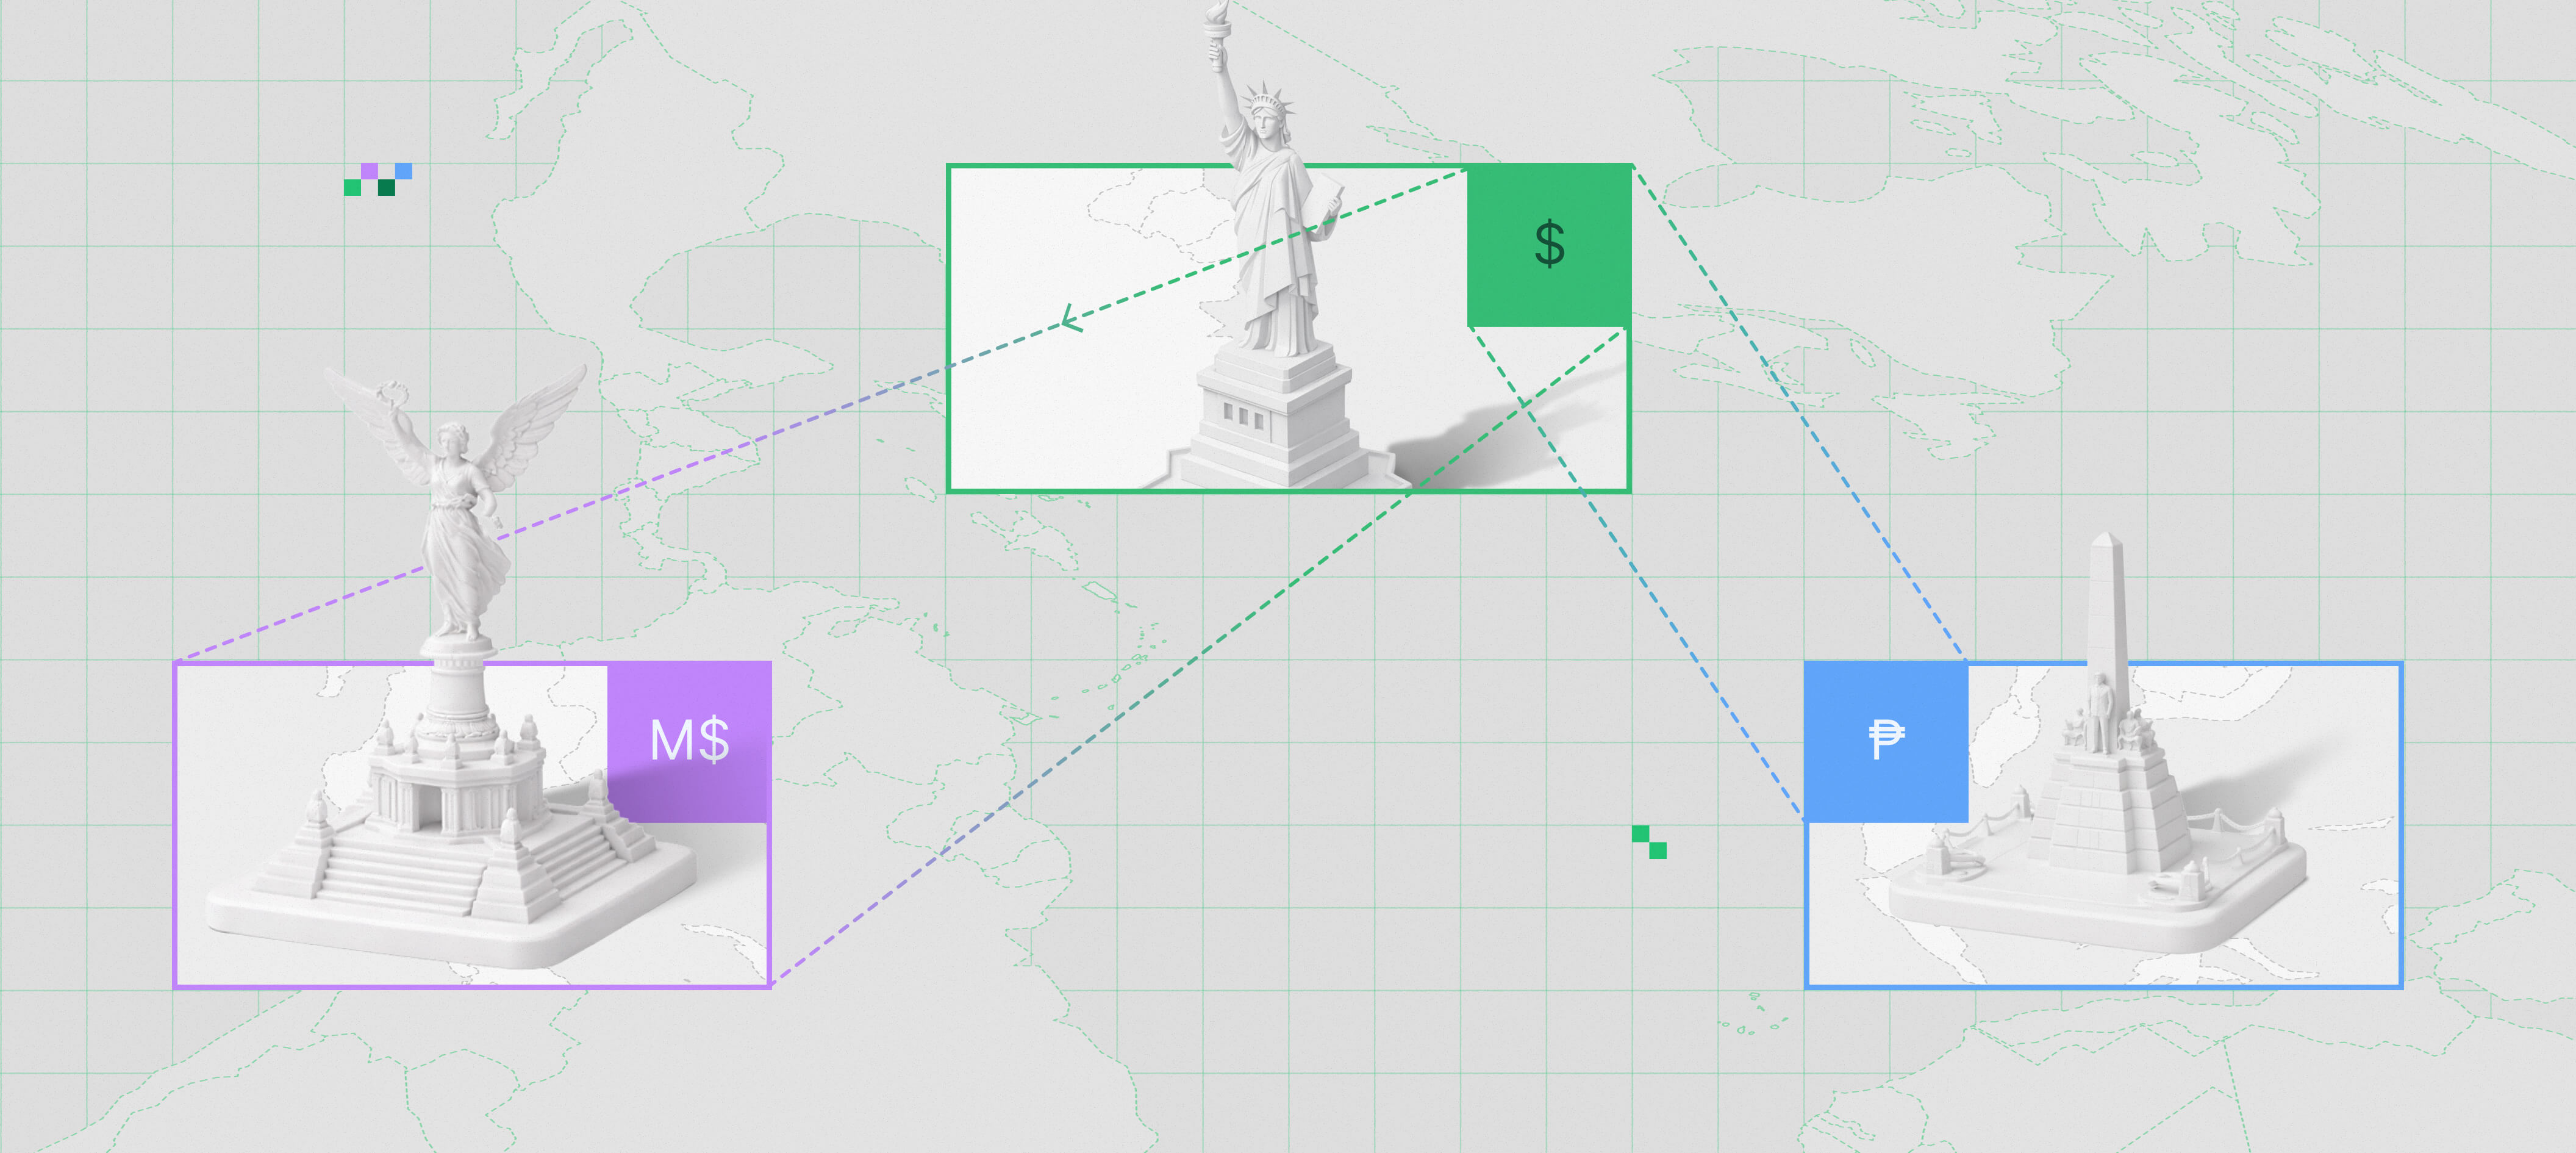
Antes das redes de telefonia discada direta, fazer uma ligação internacional exigia um operador. Você tirava o fone do gancho, dizia a alguém em uma central telefônica com quem queria falar e esperava ser conectado. Às vezes, isso exigia vários operadores intermediários em diferentes países.
Esse modelo era caro e lento, e dependia inteiramente da disponibilidade da central. Cada chamada passava pelo mesmo punhado de pontos de retransmissão.
No mercado de câmbio global, nossa central telefônica é o dólar americano.
Como o dólar se tornou ao mesmo tempo o portão e o guardião
De acordo com a Pesquisa Trienal de 2022 do Banco de Compensações Internacionais (BIS), o dólar americano aparece em um dos lados de cerca de 88% de todas as transações globais de câmbio.
A ascensão do dólar passa pelo acordo pós-guerra de Bretton Woods, que ancorou formalmente o sistema monetário internacional ao dólar. Nas décadas seguintes, os mercados do Tesouro dos EUA tornaram-se o principal ativo seguro do mundo.
Quando o sistema de Bretton Woods ruiu em 1971, o dólar perdeu seu lastro formal em ouro — mas manteve, e de certa forma aprofundou, sua centralidade funcional para o comércio e as finanças globais. Mercados de commodities denominados em dólares, mercados de dívida denominados em dólares e o papel do dólar no faturamento do comércio transfronteiriço reforçaram-se mutuamente, resultando no sistema que todos conhecemos e amamos.
Assim, hoje, se uma empresa na Tailândia precisa pagar um fornecedor no México, ela acaba executando duas transações: THB/USD e depois USD/MXN. O dólar atua como um intermediário invisível em uma transação cujas mercadorias e pontos finais podem sequer tocar os Estados Unidos.
Conheça a triangulação comercial
Esse padrão de roteamento — apelidado de "triangulação comercial", mesmo quando mais de três partes estão envolvidas — é o resultado da baixa liquidez em pares que não envolvem o dólar. Isso acontece quando não há fluxo de ordens natural suficiente entre os pares de moedas para apoiar a troca direta, o que na verdade é o caso para quase todos os pares de moedas fora do G7. Portanto, um formador de mercado que cotasse THB/MXN diretamente precisaria reter o risco em duas moedas ilíquidas simultaneamente. O spread bid-ask (diferença entre preço de compra e venda) necessário para compensar esse risco é tão amplo que se torna comercialmente desinteressante para o cliente final.
A intermediação do dólar resolve esse problema concentrando a liquidez. Como todos negociam por meio do USD, os livros de ofertas de USD/THB e USD/MXN são profundos o suficiente para suportar spreads estreitos em cada etapa. O cliente obtém duas transações eficientes em vez de uma ineficiente. O revés é que duas transações significam dois spreads, dois processos de liquidação, dois conjuntos de risco de contraparte e o dobro de sobrecarga operacional. A eficiência das etapas individuais ocorre às custas da eficiência do todo.
Para os principais pares de moedas — EUR/GBP, JPY/CHF — essa ineficiência é modesta. Existe liquidez direta entre essas moedas porque os fluxos comerciais bilaterais que geram demanda cambial são grandes o suficiente para sustentá-la. Mas para a maioria dos pares de moedas globais, particularmente envolvendo mercados emergentes, a triangulação é a única rota disponível.
Infelizmente para aqueles que fazem negócios globalmente, cada ponto base de spread em cada etapa de uma transação triangulada representa um custo real — para empresas, para remetentes de dinheiro e, em última análise, para o financiamento do desenvolvimento. Multiplique isso pelos trilhões de dólares que fluem por essas rotas diariamente, e o freio agregado na economia global é substancial.
As stablecoins resolvem isso... certo? Certo?!
É natural esperar que a ascensão das stablecoins acabe oferecendo um alívio à dominância do dólar. Na prática, está acontecendo o oposto.
O USDT da Tether tornou-se o ativo mais negociado nos mercados de criptomoedas, superando frequentemente o Bitcoin em volume diário. Para manter sua paridade, a Tether possui reservas significativas em títulos do Tesouro dos EUA. Essas compras de títulos do Tesouro dos EUA tornaram-na uma das maiores detentoras globais de títulos do Tesouro de curto prazo — um desenvolvimento que significa que a crescente adoção de stablecoins financia diretamente a dívida do governo dos EUA.
Em outras palavras, as stablecoins em sua forma atual não são uma alternativa à dominância do dólar. Uma empresa que usa USDC para liquidar um pagamento transfronteiriço ainda realiza a rota através da liquidez do dólar.
Este não é necessariamente um estado permanente. Stablecoins multimoedas e abordagens algorítmicas para liquidação multimoedas são áreas ativas de desenvolvimento. Mas, no curto prazo, a triangulação comercial não está desaparecendo — ela está migrando para uma nova infraestrutura, mantendo sua estrutura fundamental.
Não substituímos a central telefônica; ela apenas foi digitalizada.
Se você quiser saber mais sobre essa evolução dos acontecimentos, não deixe de ler nosso relatório do 1º trimestre de 2026. O Capítulo 5, "O Efeito Volante do Dólar" (The Dollar Flywheel), descreve como o uso crescente de stablecoins não apenas aumenta a dependência do dólar, mas também canaliza a soberania monetária para longe dos governos e para empresas privadas.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







