Os Três Diferentes Estados de Mercado da Liquidez Transfronteiriça

Harrison Mann
,
Diretor de Crescimento

Em condições normais, os mercados de FX são confiáveis e rápidos. Os principais pares de moedas são negociados com spreads medidos em frações de um ponto-base, com execução quase instantânea. Os preços cotados são claros e grandes ordens podem ser preenchidas sem mover significativamente o mercado. Os mercados são estáveis e a infraestrutura funciona de forma tão suave que poderia fazer você dormir.
Esse regime é sustentado por duas condições que se reforçam mutuamente: liquidez sistêmica suficiente e a ausência de estresse significativo.
A liquidez sistêmica é a profundidade de referência de um mercado. Ela é animada pelo número de participantes ativos, o volume do fluxo bidirecional natural e a maturidade da infraestrutura de liquidação.
Mercados com alta liquidez sistêmica podem absorver choques que desestabilizariam mercados mais rasos. O par EUR/USD, com trilhões em volume diário e participantes em todos os principais centros financeiros, exemplifica isso: quase nunca é ilíquido.
Mas mesmo os mercados mais profundos passam por períodos de atividade reduzida: durante feriados, entre o fechamento de uma grande sessão e a abertura de outra, ou nos minutos seguintes à divulgação de dados significativos. A liquidez do regime normal é robusta, mas não indestrutível.
Para grande parte do mundo, particularmente em mercados emergentes e de fronteira, a normalidade é um conceito relativo. Um mercado que é "normal" para a Nigéria ou o Vietnã opera em um nível básico de liquidez sistêmica que seria considerado sob estresse em um contexto de G7. O spread de USD/NGN em condições cotidianas não é o spread de EUR/USD sob o mesmo regime.
Quando os mercados estão sob estresse ou, pior ainda, em crise, essas diferenças tornam-se ainda mais aparentes.
Estresse de Mercado: Quando a Liquidez se Torna Não Confiável
As condições de estresse ocorrem quando pressões exógenas (eventos geopolíticos ou fluxos institucionais inesperados) encontram um mercado que não consegue absorvê-las facilmente, levando ao alargamento dos spreads e à discriminação de cotações por parte dos formadores de mercado, que começam a retirar preços em tamanhos maiores ou por durações mais longas. Os tempos de execução aumentam e os custos de transação sobem.
Em condições de estresse, a relação entre a descoberta de preços e a confiabilidade da execução começa a se deteriorar nas margens. Um preço cotado em T pode não estar disponível em T+200 milissegundos. A incerteza sobre o mercado torna a manutenção de estoque mais cara, fazendo com que os provedores de liquidez reduzam seu apetite ao risco e reprecifiquem.
Embora a volatilidade ocorra o tempo todo e seja, teoricamente, a característica marcante de um mercado global dinâmico, um par de moedas com liquidez sistêmica rasa é mais vulnerável ao estresse exógeno.
Isso é algo que pode ser sentido em todos os níveis da escala financeira: o choque macroeconômico que pode alargar os spreads de EUR/USD em dois pontos-base pode alargar os spreads de USD/TRY em 200. Isso último não acontece porque o choque é maior, mas porque há menos liquidez subjacente para absorver o impacto.
Crise de Mercado: Quando a Liquidez Colapsa
Do ponto de vista do mercado, as condições de crise são dramaticamente diferentes das de estresse.
Em um mercado sob estresse, a liquidez é cara. Em uma crise, ela pode se tornar totalmente indisponível ou, caso contrário, só estará disponível a preços que nenhum agente racional aceitaria. Os mercados se alargam e os preços que antes pareciam ordenados saltam de forma descontínua, pois os participantes se recusam a cotar valores intermediários.
Os bancos centrais frequentemente tentarão intervir e, na maioria das vezes, as liquidações começam a falhar.
A remoção do piso do EUR/CHF pelo Banco Nacional da Suíça em janeiro de 2015 fez com que o par se movesse em até 30% em poucos minutos, quebrando várias corretoras de FX de varejo e causando falhas de liquidação em todo o setor. As crises da lira na Turquia em 2018 e 2019 viram os reguladores imporem limites rígidos ao mercado de swaps offshore, fazendo com que as taxas de empréstimo da lira offshore disparassem para níveis que tornaram o acesso à moeda efetivamente proibitivo para instituições estrangeiras nos períodos mais agudos.
Esta é a condição mais relevante para mercados com baixa liquidez sistêmica e alta vulnerabilidade exógena. A Nigéria ilustra bem essa dinâmica. Durante grande parte da década de 2010 e até o início da década de 2020, seu mercado de câmbio operou com profundidade sistêmica limitada: poucos participantes, fluxo bidirecional restrito e uma infraestrutura de liquidação que enfrentava dificuldades sob pressão.
Quando os preços do petróleo caíram ou quando o estresse mais amplo dos mercados emergentes chegou, a pouca liquidez que existia em condições normais se comprimiu drasticamente, empurrando a diferença entre as taxas oficiais e as do mercado paralelo para níveis que excluíram muitos participantes.
Três Estados, Dois Mundos Diferentes
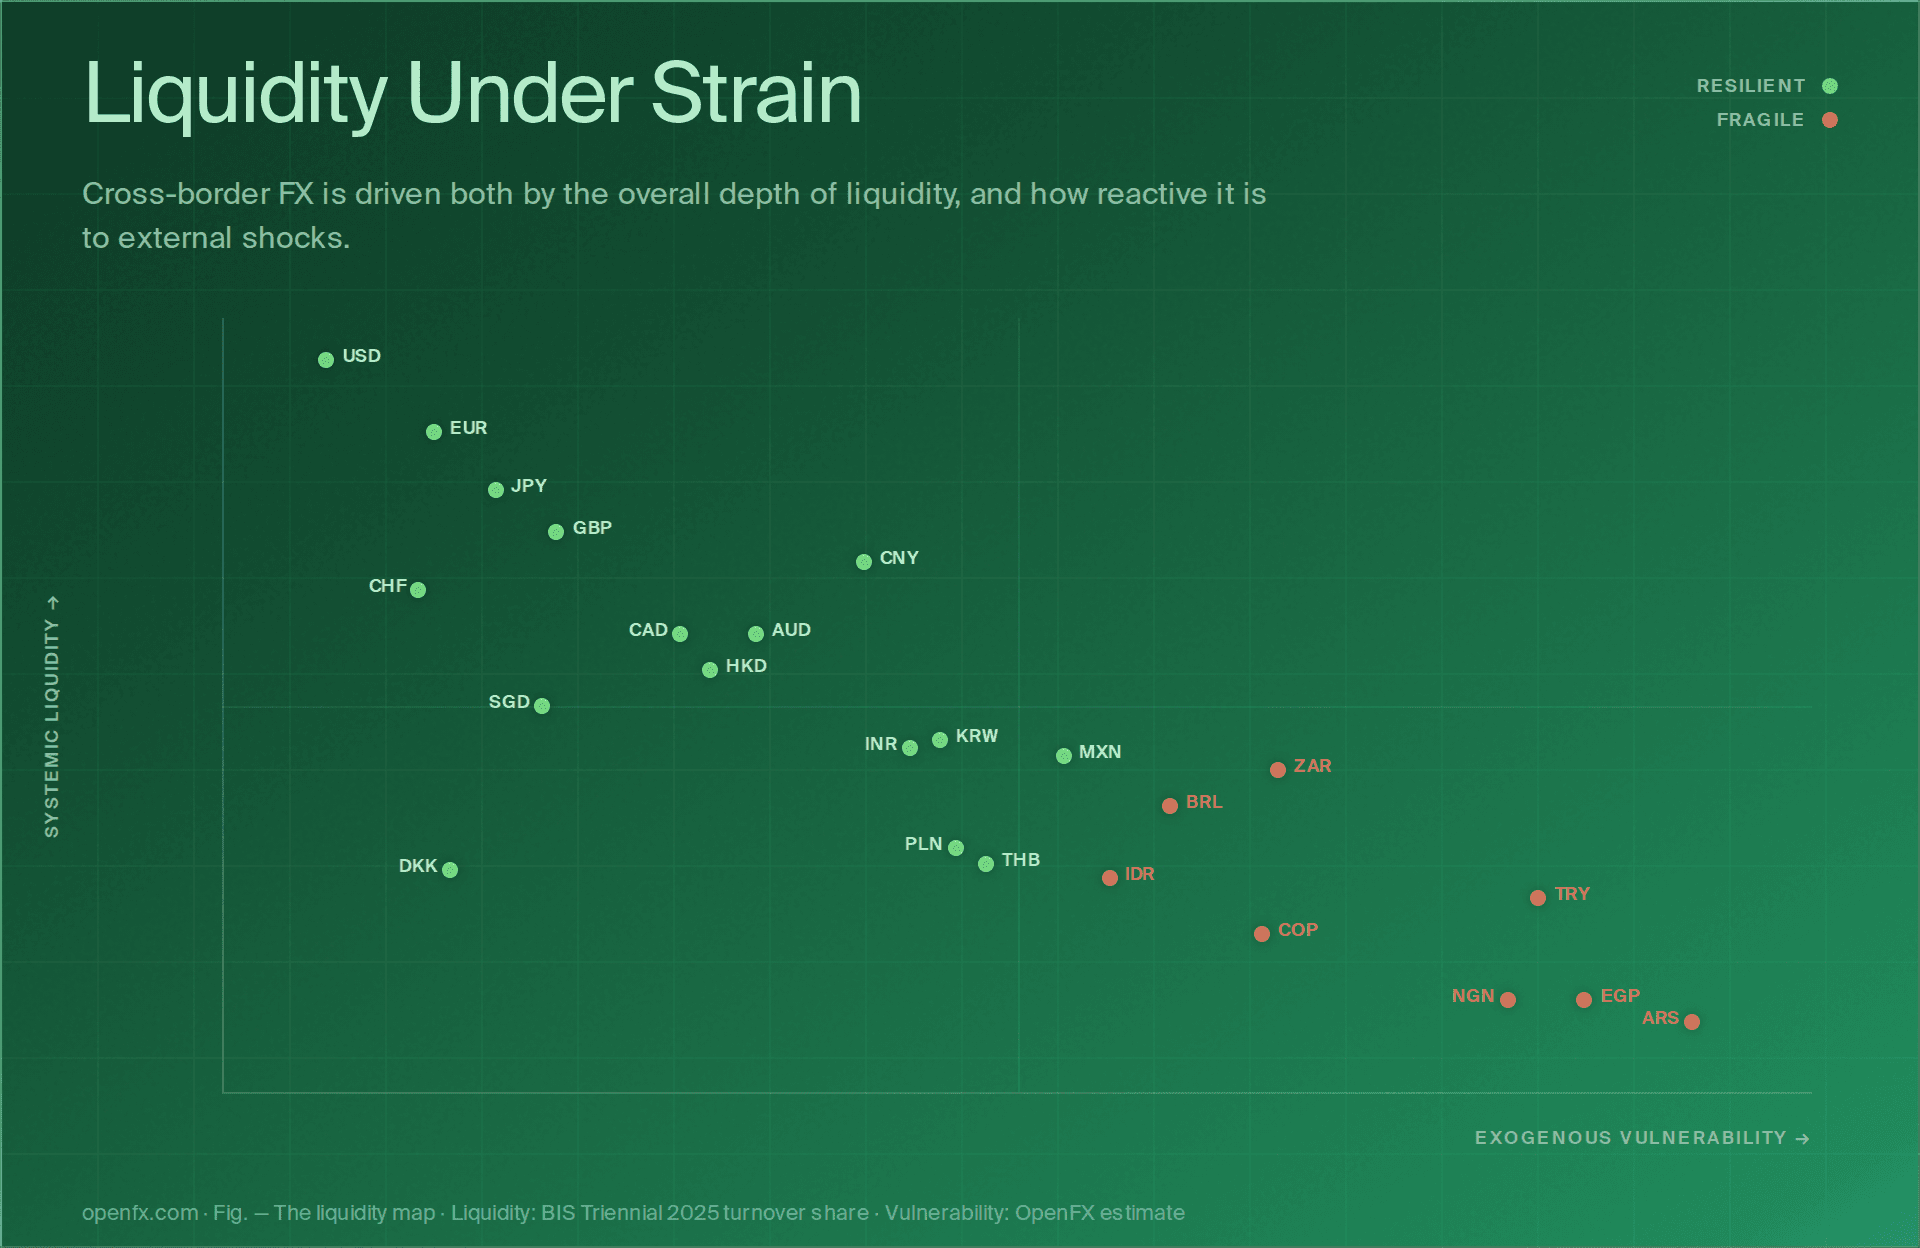
Estabilidade. Estresse. Crise.
O que surge aqui é um mapa de dois eixos das moedas do mundo. Em um eixo: Liquidez sistêmica, a profundidade estrutural do mercado sob condições normais. No outro: vulnerabilidade exógena, o grau em que o mercado está exposto aos tipos de choques que desencadeiam mudanças de regime.
Um mercado como o dos Estados Unidos situa-se no quadrante superior esquerdo: liquidez sistêmica muito alta, vulnerabilidade exógena muito baixa. O sistema permanece previsível, exceto sob condições extraordinárias.
Um mercado como o da Nigéria situa-se no canto inferior direito: liquidez sistêmica rasa, alta vulnerabilidade exógena. Os choques do sistema o atingem sem muito aviso prévio, e não há muito o que possa ser feito para absorver o impacto.
Construir para esses mercados exige entender em qual regime você se encontra a qualquer momento e ter a gestão de risco e a arquitetura operacional necessárias para funcionar em todos os três.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.







